猜你想问
这份研报的核心观点是什么?
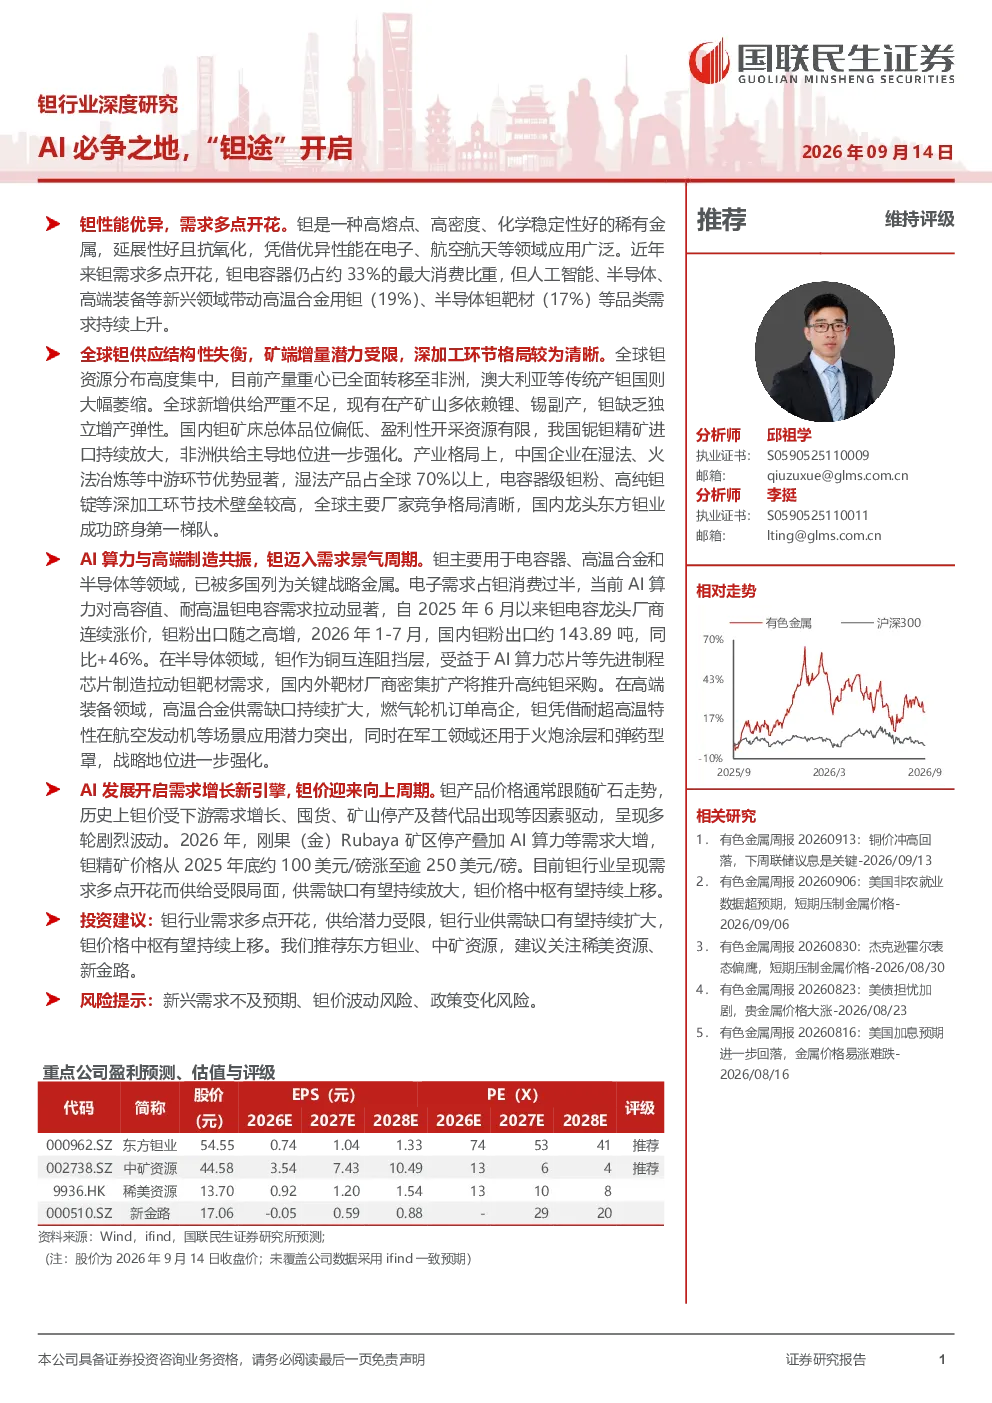
本报告指出钽行业将处于供需缺口扩大、价格中枢上移的景气上行周期。AI算力、半导体、高端装备等领域带动高温合金用钽、半导体钽靶材等品类需求持续上升,钽电容器仍占约33%的最大消费比重,但新兴领域需求增长显著。全球钽资源分布高度集中,产量重心已全面转移至非洲,新增供给严重不足,中国钽矿床总体品位偏低、盈利性开采资源有限,铌钽精矿进口持续放大,非洲供给主导地位进一步强化。目前钽行业呈现需求多点开花而供给受限局面,供需缺口有望持续放大,钽价格中枢有望持续上移。
钽行业未来的发展趋势如何?
钽行业未来发展趋势向好,主要受AI算力、半导体、高端装备等领域需求驱动。AI算力发展带动高温合金用钽需求持续上升,半导体领域对半导体钽靶材需求增长显著,高端装备领域也推动钽材料应用扩大。同时,全球钽资源分布高度集中,产量重心转移至非洲,新增供给严重不足,中国钽矿床品位偏低、开采资源有限,铌钽精矿进口持续放大,非洲供给主导地位进一步强化。供需缺口有望持续放大,推动钽价格中枢上移。
研报重点分析了哪些方向?
本报告重点分析了钽行业的供需两端。需求端关注AI算力、半导体、高端装备等领域对高温合金用钽、半导体钽靶材等品类需求的持续上升,以及钽电容器仍占约33%的最大消费比重,但新兴领域需求增长显著。供给端分析全球钽资源分布高度集中,产量重心转移至非洲,新增供给严重不足,中国钽矿床品位偏低、开采资源有限,铌钽精矿进口持续放大,非洲供给主导地位进一步强化。此外,报告还分析了钽产品价格波动历史、当前供需格局及未来价格中枢上移趋势。
当前钽市场的现状如何判断?
当前钽市场呈现需求多点开花而供给受限的局面。需求端,AI算力、半导体、高端装备等领域带动高温合金用钽、半导体钽靶材等品类需求持续上升,钽电容器仍占约33%的最大消费比重,但新兴领域需求增长显著。供给端,全球钽资源分布高度集中,产量重心已全面转移至非洲,澳大利亚等传统产钽国则大幅萎缩,全球新增供给严重不足,现有在产矿山多依赖锂、锡副产,钽缺乏独立增产弹性,中国钽矿床总体品位偏低、盈利性开采资源有限,铌钽精矿进口持续放大,非洲供给主导地位进一步强化。供需缺口有望持续放大,推动钽价格中枢持续上移。
研报提示了哪些风险?
本报告提示了钽行业的主要风险,包括新兴需求不及预期、钽价格波动风险、政策变化风险。新兴需求不及预期可能导致行业增长放缓;钽产品价格历史上受下游需求增长、囤货、矿山停产及替代品出现等因素驱动,呈现多轮剧烈波动,价格波动风险需关注;政策变化风险主要涉及资源开采、环保监管等方面,可能影响行业供给和成本。此外,全球钽资源分布高度集中,产量重心转移至非洲,地缘政治风险也可能对行业产生影响。