猜你想问
中通客车Q2业绩大幅增长的主要原因是什么?
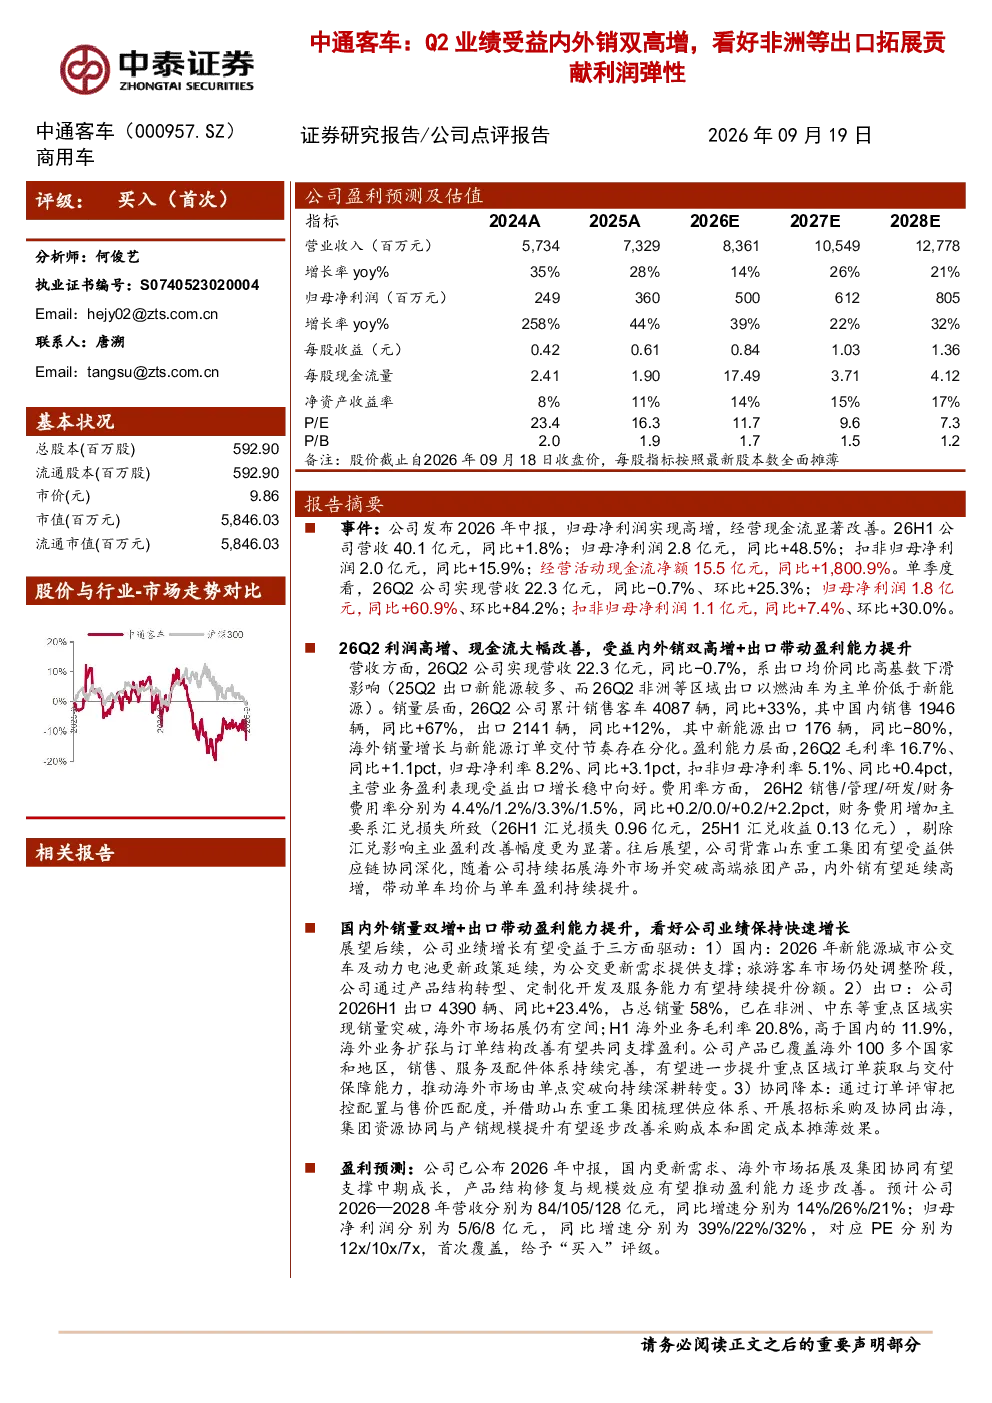
中通客车2026年中报表现亮眼,归母净利润同比大幅增长48.5%,主要受益于出口增长和盈利能力提升。26Q2营收22.3亿元,同比增长60.9%,归母净利润1.8亿元,同比增长60.9%。海外市场销量同比增长12%,其中新能源出口176辆,同比减少80%。毛利率和净利率均有所提升,26Q2毛利率16.7%,同比+1.1pct;归母净利率8.2%,同比+3.1pct。费用率方面,销售、管理、研发费用率均有所上升,财务费用增加主要因汇兑损失。利润高增体现了公司在国内外市场的强劲表现和成本控制能力。
新能源客车行业的发展趋势如何?
新能源客车行业正处于快速发展阶段,政策支持力度持续加大,推动行业向电动化、智能化转型。国内市场方面,新能源公交车及动力电池更新政策延续,为行业提供稳定需求。中通客车受益于政策红利,通过产品结构转型和服务能力提升,有望在国内市场提升份额。同时,海外市场拓展成为重要增长点,2026H1出口销量同比增长23.4%,占总销量58%,非洲、中东等重点区域销量突破,海外市场拓展空间大,海外业务毛利率20.8%,高于国内。行业整体竞争激烈,但头部企业凭借技术积累和品牌优势,有望在市场扩张中占据有利地位。
中通客车报告重点分析了哪些方面?
中通客车报告重点分析了公司业绩增长驱动因素、国内外市场表现及未来发展趋势。业绩增长主要受益于三方面驱动:1)国内市场:新能源公交车及动力电池更新政策延续,旅游客车市场通过产品结构转型和服务能力提升有望提升份额;2)出口市场:2026H1出口销量同比增长23.4%,占总销量58%,非洲、中东等重点区域销量突破,海外市场拓展空间大,海外业务毛利率20.8%,高于国内;3)协同降本:借助山东重工集团资源协同和产销规模提升,逐步改善采购成本和固定成本摊薄效果。报告还分析了公司盈利预测和潜在风险,为投资者提供全面参考。
当前客车市场的现状如何?
当前客车市场呈现多元化发展趋势,新能源客车渗透率持续提升,成为行业主流。国内市场方面,政策驱动明显,更新需求成为主要增长动力,但市场竞争激烈,企业需通过技术创新和服务提升竞争力。出口市场方面,海外市场拓展成为重要增长点,非洲、中东等新兴市场潜力巨大,但面临政策、文化、物流等多重挑战。中通客车凭借海外业务毛利率高于国内的优势,积极拓展国际市场。行业整体处于转型升级阶段,头部企业凭借规模和品牌优势,有望在市场整合中占据有利地位。
中通客车报告提示了哪些风险?
中通客车报告提示了以下风险:1)海外市场拓展及订单交付不及预期,国际市场环境复杂,可能面临政策变化、汇率波动等风险;2)产品结构修复不及预期,传统燃油客车市场份额下降,新能源客车转型进度可能受制于技术或成本因素;3)国内更新需求释放不及预期,政策调整或经济波动可能影响客车更新需求;4)行业竞争加剧,新进入者和技术突破可能加剧市场竞争;5)汇率及原材料成本波动,国际业务占比提升可能放大汇率风险,原材料价格波动可能影响成本控制。投资者需关注这些风险因素,谨慎评估投资决策。