猜你想问
柏诚股份Q2业绩增长的主要驱动因素是什么?
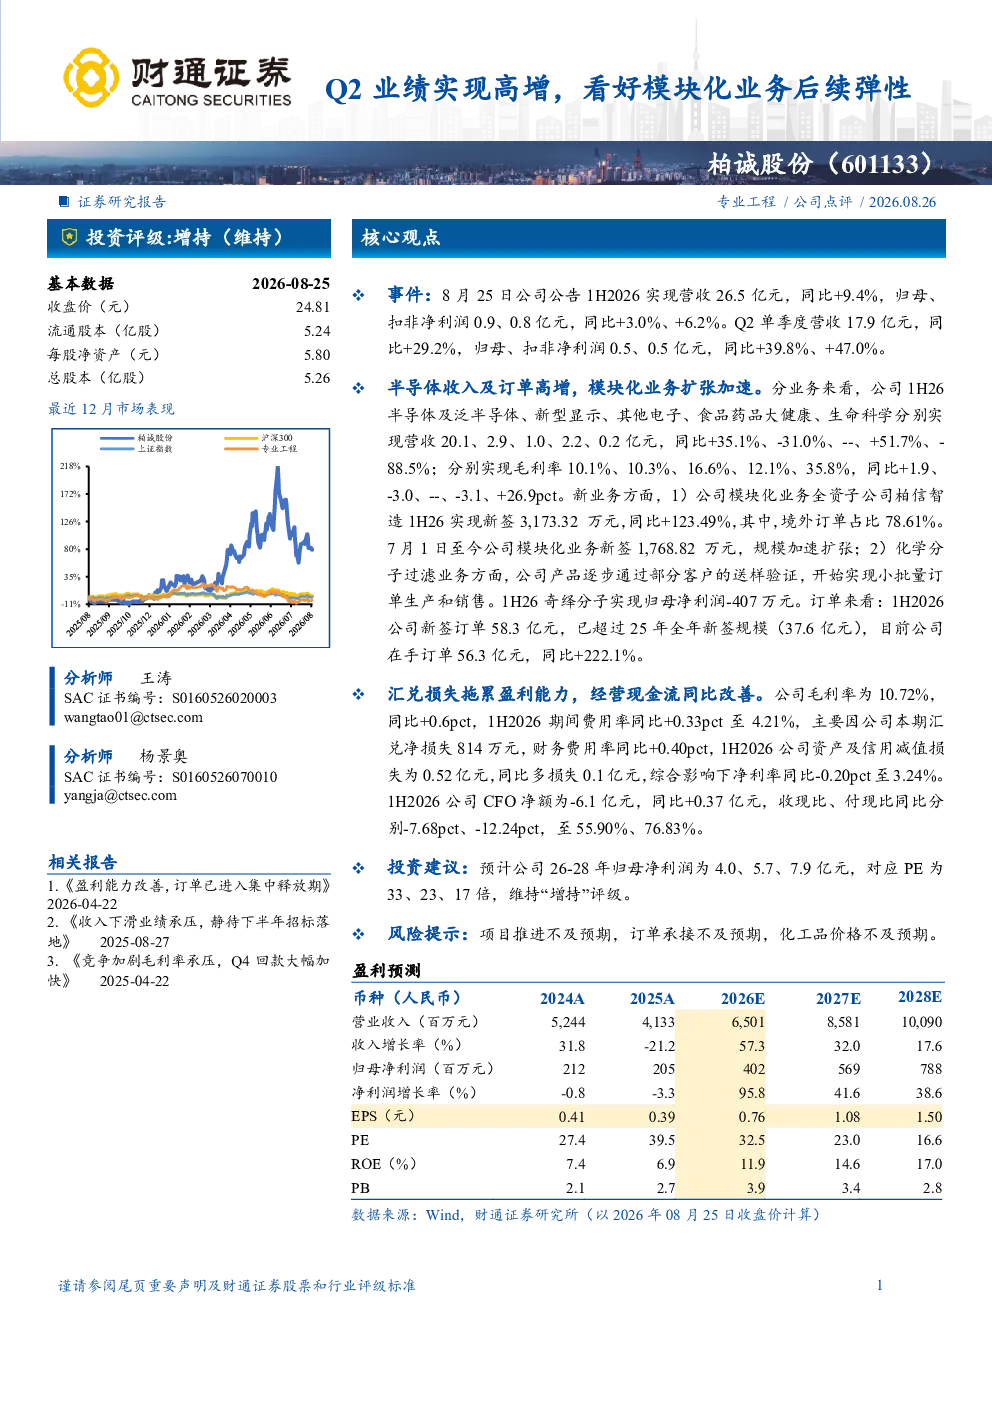
柏诚股份2026年Q2业绩实现高增长,主要得益于半导体及泛半导体业务收入的显著提升,同比增加35.1%。同时,模块化业务的扩张加速,新签订单规模加速增长,1H2026新签订单已超25年全年规模,达到58.3亿元,同比大幅增长222.1%。此外,公司在手订单也呈现强劲增长态势,同比提升222.1%,达到56.3亿元。这些积极因素共同推动了公司业绩的高增长。
模块化业务对柏诚股份未来发展有何重要意义?
模块化业务对柏诚股份未来发展具有重要战略意义。公司全资子公司柏信智造在1H2026新签订单达到3,173.32万元,同比增加123.49%,其中境外订单占比高达78.61%,显示出公司模块化业务在全球市场的强劲竞争力。新签订单规模加速增长,不仅提升了公司的收入和市场份额,也为公司未来的持续增长奠定了坚实基础。此外,模块化业务的快速发展有助于公司进一步优化资源配置,提升运营效率,增强市场竞争力。
半导体及泛半导体赛道未来发展趋势如何?
半导体及泛半导体赛道未来发展趋势向好。随着全球半导体需求的持续增长,以及5G、人工智能、物联网等新兴技术的快速发展,半导体及泛半导体行业将迎来广阔的发展空间。柏诚股份作为该赛道的重要参与者,其业务增长与行业发展趋势高度契合。公司积极拓展半导体及泛半导体业务,不仅能够抓住行业发展机遇,也能够为公司带来持续的增长动力。未来,随着公司技术的不断进步和市场拓展的深入,其在行业中的地位有望进一步提升。
柏诚股份当前的市场表现如何?
柏诚股份当前市场表现良好。公司1H2026营收达到26.5亿元,同比增加9.4%;归母净利润为0.9亿元,同比增加3.0%。Q2单季度营收和归母净利润分别同比增长29.2%和39.8%,显示出公司业绩的强劲增长势头。此外,公司新签订单规模超25年全年,在手订单同比大幅增长,进一步印证了公司市场竞争力和发展潜力。这些积极因素表明,柏诚股份在当前市场中表现稳健,未来发展值得期待。
投资柏诚股份需要关注哪些风险?
投资柏诚股份需要关注以下风险:首先,项目推进不及预期可能导致公司业务发展受阻,影响业绩增长。其次,订单承接不及预期可能影响公司收入和利润的稳定性。此外,化工品价格波动可能对公司的成本控制产生影响,进而影响盈利能力。最后,宏观经济环境的变化也可能对公司业务造成影响。投资者在投资柏诚股份时,需要密切关注这些风险因素,并做好相应的风险管理措施。