猜你想问
瑞纳智能Q2业绩表现如何?
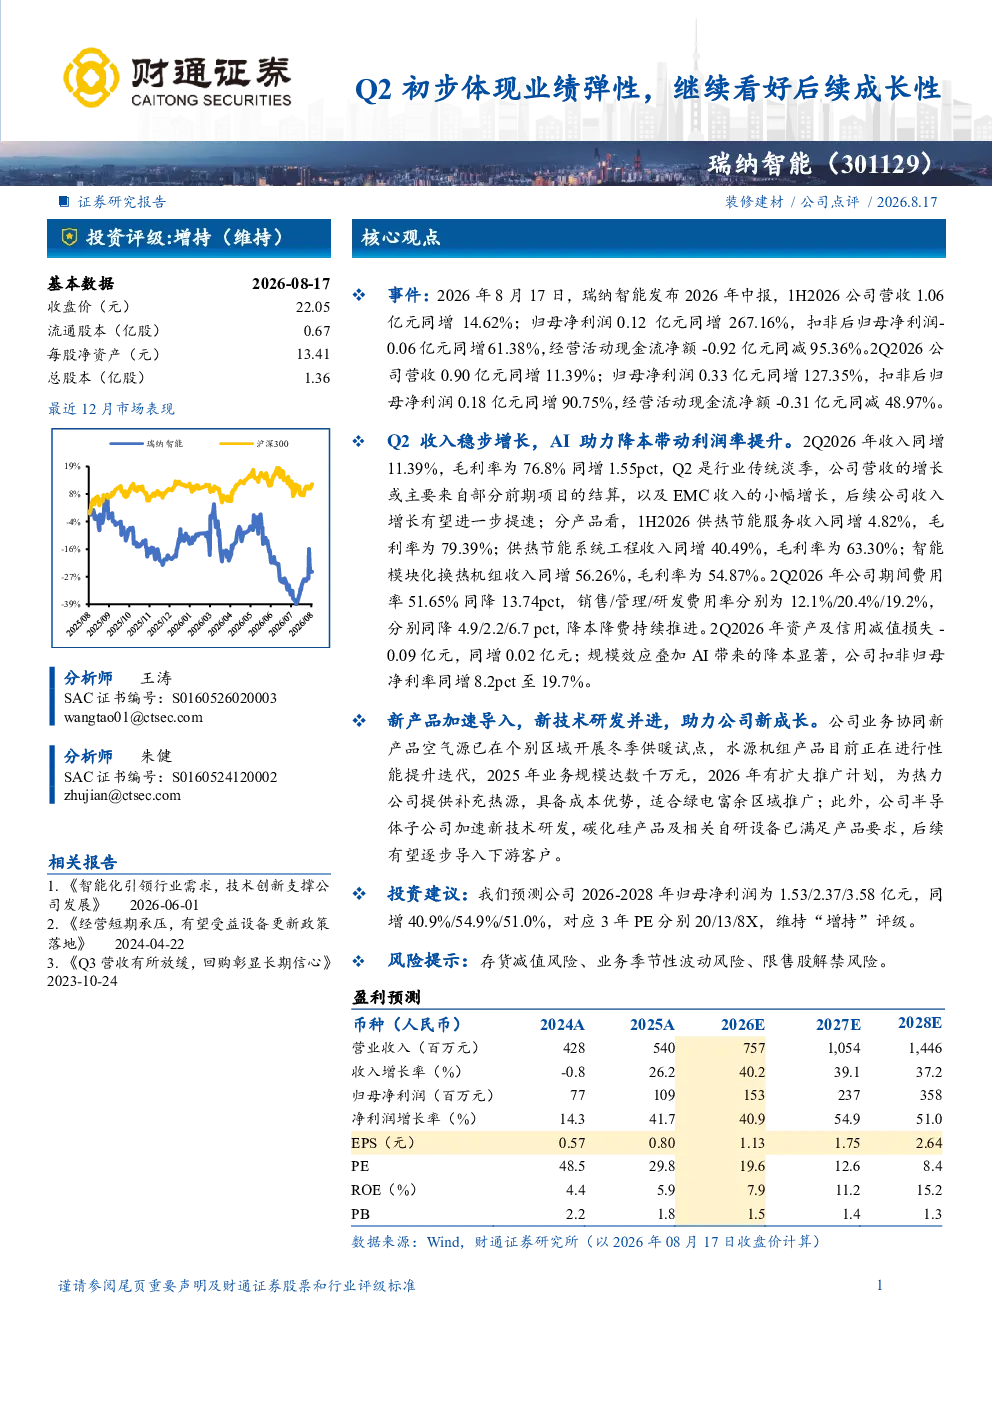
瑞纳智能2026年Q2初步体现业绩弹性,1H2026公司营收1.06亿元同增14.62%,归母净利润0.12亿元同增267.16%。Q2收入同增11.39%,毛利率提升1.55pct至76.8%,主要得益于前期项目结算及EMC收入增长。通过AI降本降费,2Q2026扣非归母净利率达19.7%。新产品已在部分区域试点,半导体子公司产品满足要求,有望逐步导入客户。
瑞纳智能所在赛道发展趋势如何?
瑞纳智能所处赛道涉及AI降本降费及新能源技术,行业趋势向好。公司通过AI技术提升效率、降低成本,符合智能制造发展方向。新能源领域,公司产品如空气源、水源机组性能持续提升,半导体子公司碳化硅产品及自研设备满足市场要求,有望受益于新能源行业快速发展。
研报对瑞纳智能的重点分析方向是什么?
研报重点分析了瑞纳智能的业绩增长点、新产品进展及降本增效措施。业绩增长主要来自前期项目结算及EMC收入增长,新产品已在部分区域试点,AI技术应用显著降低成本。半导体子公司产品及自研设备进展顺利,有望逐步导入客户,成为新的增长点。
当前市场对瑞纳智能的判断如何?
当前市场对瑞纳智能的判断积极,公司Q2业绩表现超出预期,展现出较强的成长性。1H2026营收和净利润均实现显著增长,毛利率和净利率水平提升明显。新产品进展顺利,降本增效措施效果显著,市场对其未来发展持乐观态度。
研报提示哪些风险需要关注?
研报提示瑞纳智能面临存货减值风险,需关注产品库存情况及市场变化可能带来的减值风险。业务季节性波动风险需注意,部分业务可能受季节性因素影响。此外,限售股解禁风险需关注,解禁可能导致股价短期波动,投资者需谨慎评估。
你可能感兴趣
瑞纳智能(301129)智能化引领行业需求,技术创新支撑公司发展
信息技术财通证券2026-05-31
瑞纳智能301129调研纪要20260818
未知机构2026-08-18
301129 瑞纳智能 301129瑞纳智能投资者关系管理信息20260818
未知机构2026-08-18
Q2业绩实现高增,看好模块化业务后续弹性
财通证券2026-08-26
Q2单季度业绩新高,继续看好公司磷氟锂一体化布局下中长期成长性
国盛证券2022-07-31
Q3利润创新高,继续看好公司后续业绩弹性
商贸零售民生证券2020-10-23
交通运输行业周报(20260713-20260719):加盟快递Q2业绩预告持续高增,反内卷弹性体现;航空油价承压,三大航同比增亏
交通运输华创证券2026-07-19
【国君计算机李沐华团队】瑞纳智能2021业绩快评:业绩符合预期,换热机组同比高增
未知机构2022-04-19
被忽视的紫金系公司!钾锂铜矿业务成长性高,后续几大项目投产业绩弹性足——1008评级日报
国盛证券&天风证券&方正证券2025-10-08
国防军工行业周报:成长性与弹性兼具,继续看好三季度行情
国防军工国盛证券2018-07-30