猜你想问
8月信用债市场主要风险点有哪些?
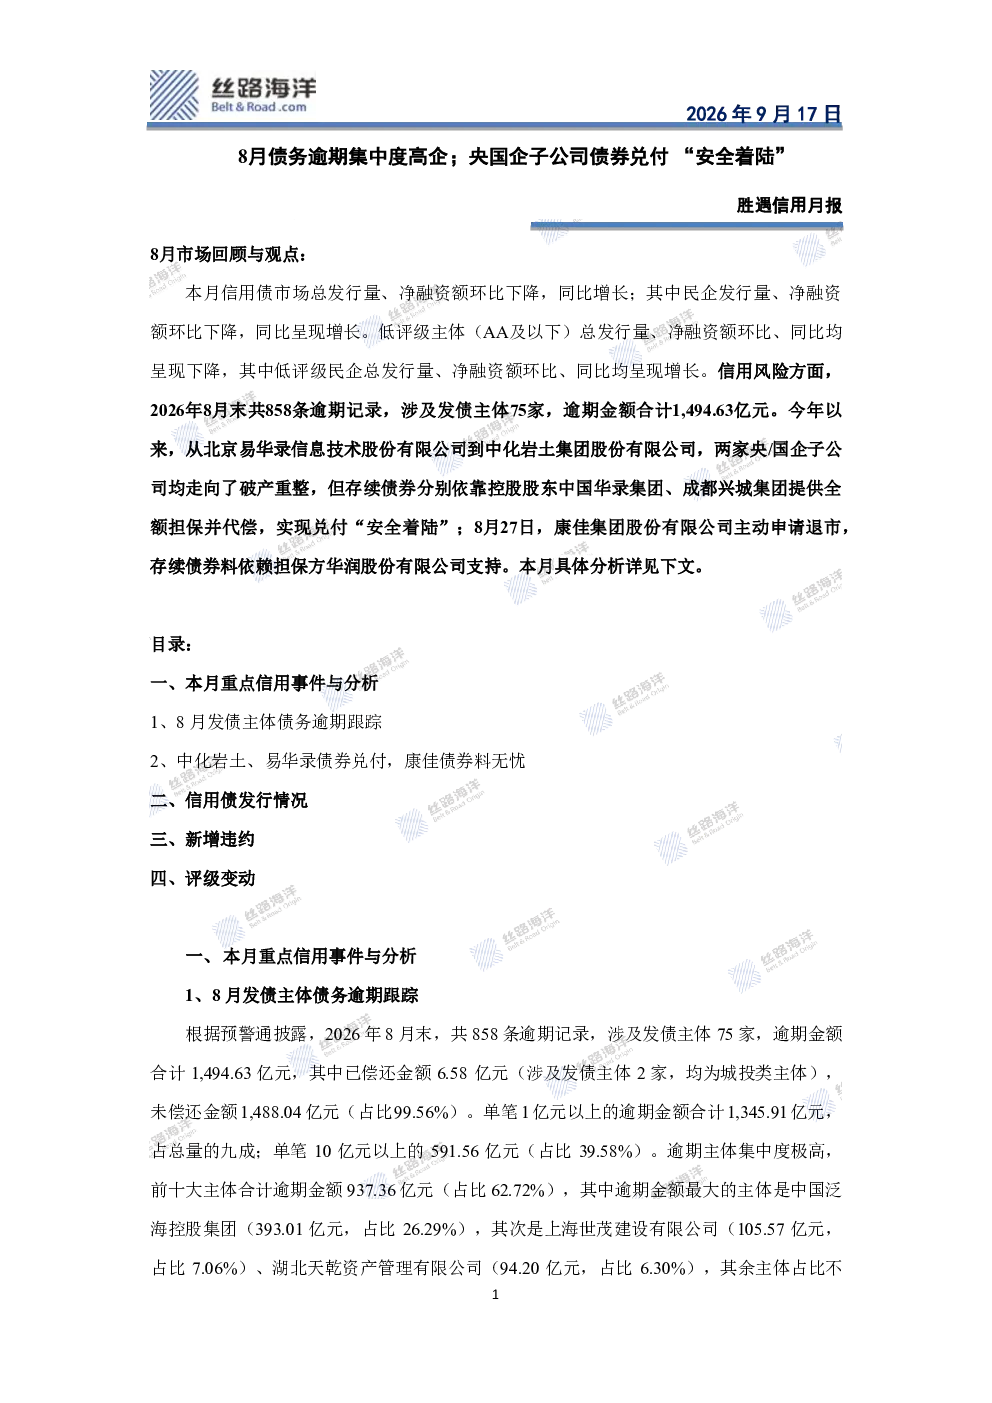
8月信用债市场逾期集中度高企,主要表现为产业类逾期占比90.54%,集中在综合行业和房地产行业。城投类逾期集中于陕西、贵州等弱资质区域平台,西安西咸新区平台逾期金额最高。此外,上交所对5家逾期主体进行书面警示,因债务逾期未及时披露或存在重大会计差错。市场整体流动性压力下,需警惕风险在同区域、不同主体间传导。
央国企子公司债券兑付情况如何?
中化岩土、易华录等央国企子公司虽进入预重整,但债券因股东担保实现兑付“安全着陆”,显示母公司信用是保障。易华录引入产业及财务投资人进行重整。但无担保债务仍面临压力,如康佳退市事件中,存续债券依赖华润股份担保,反映央国企子公司风险向母公司传导。
低评级信用债市场表现怎样?
低评级主体(AA及以下)发行量与净融资额环比、同比均下降,但低评级民企发行量与净融资额环比、同比均增长。民企信用债市场表现相对较好,但需关注其信用风险变化。整体市场显示信用风险有所分化,部分领域风险累积仍需警惕。
信用债市场整体现状如何?
8月信用债市场总发行量与净融资额环比下降,但同比增长。民企发行量与净融资额环比下降,同比上升;低评级主体发行量与净融资额环比、同比均下降。市场呈现结构性分化,产业类和部分城投平台逾期压力较大,但整体违约率未显著上升,市场流动性仍需关注。
本报告有哪些风险提示?
本报告提示需关注产业类逾期集中度高企的风险,特别是综合行业和房地产行业。城投风险集中于陕西、贵州等弱资质区域平台,需加强区域信用风险评估。央国企子公司信用虽依赖母公司担保,但无担保债务仍面临流动性压力,需警惕风险跨主体、跨区域传导。市场流动性变化仍是关键变量。
你可能感兴趣
胜遇信用月报:转债信用风险呈爆发趋势;中航产融债券提前兑付彰显央企信用
丝路海洋(北京)科技2026-05-29
胜遇信用月报:央企资本运作化解债务危机;潍坊滨投竹篮打水一场空
丝路海洋(北京)科技2025-07-18
胜遇信用月报:12万亿化债政策出台;潍坊市国企债务违约
丝路海洋(北京)科技2024-12-05
胜遇信用月报:出险房企债务重组取得新进展;“第三支箭”加速批复;昆明区域城投风波不断
丝路海洋(北京)科技2023-07-07
胜遇信用月报:中航产融尴尬中维护央企信用;深铁持续向万科输金保刚兑
丝路海洋(北京)科技2025-05-21
胜遇信用月报:终止评级应对评级虚高整治,西咸城投债务风险扩散,审计署揭穿化债“假面”
丝路海洋(北京)科技2026-07-22
胜遇信用月报‖民营房企或将获得发展新机遇,多家网红区域债券获高倍认购
丝路海洋(北京)科技2023-12-05
胜遇信用周报:部分城投债提前兑付或下调债券票息;富士康被两大部门调查
丝路海洋(北京)科技2023-10-30
胜遇信用周报:头部民营房企暂迎喘息;多地城投债继续提前兑付
丝路海洋(北京)科技2023-12-18
胜遇信用月报:全国GDP数据出炉,地产仍现负增长;标债兑付优先级继续得到验证
丝路海洋(北京)科技2024-02-02