猜你想问
本周亚洲信用市场主要表现如何?
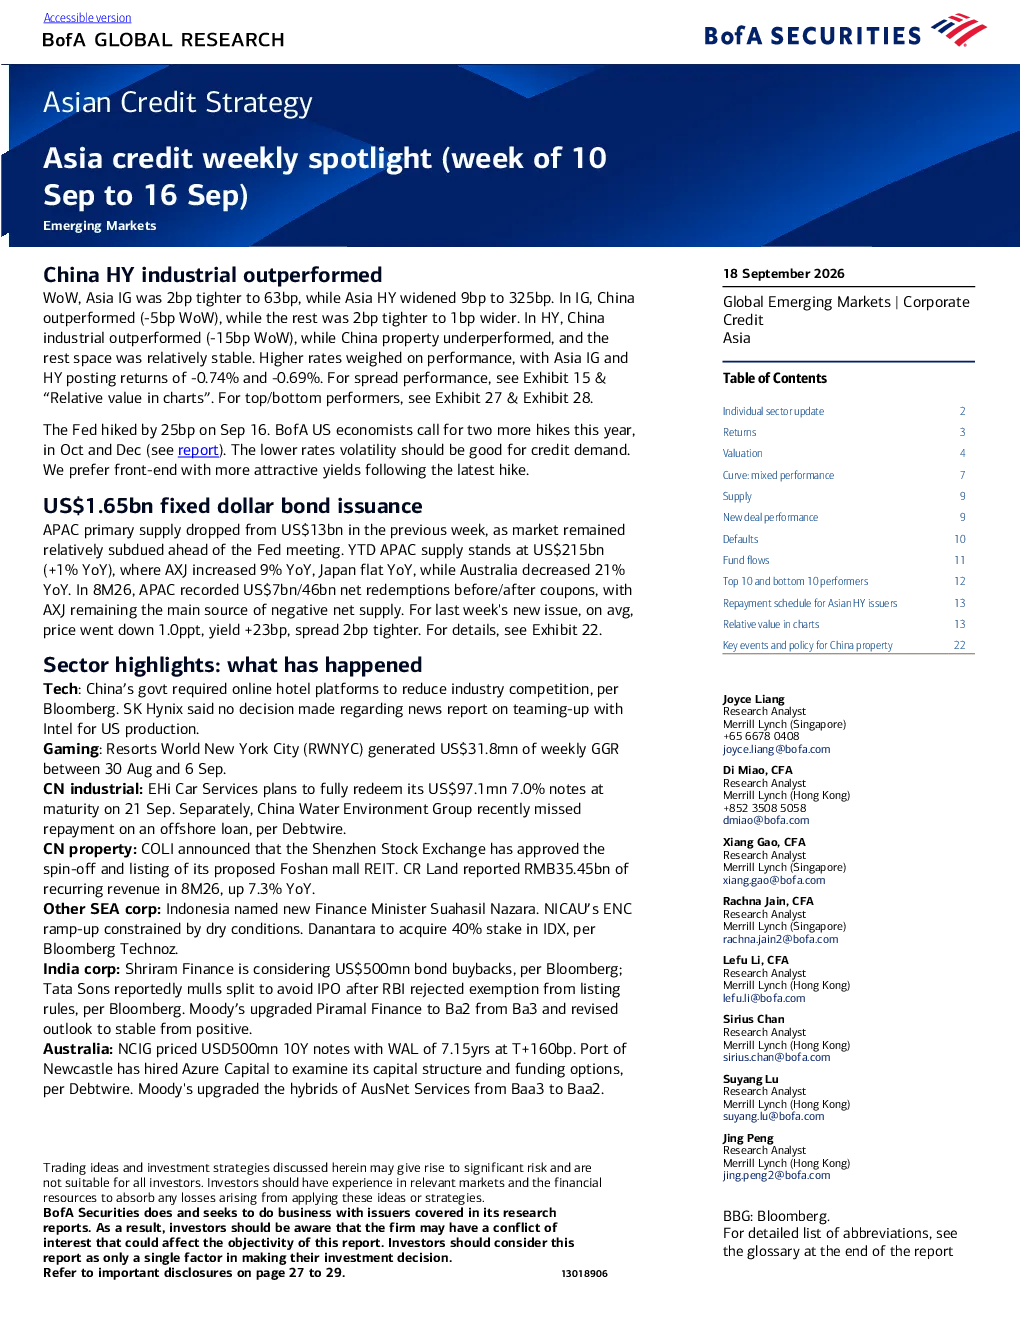
本周亚洲信用市场整体表现疲软,主要受利率上升压力影响。IG市场方面,中国表现优于其他地区,高收益市场呈现分化,中国工业板块表现较好,房地产板块表现落后。具体数据显示,亚洲IG利率收紧2个基点至63个基点,高收益利率扩大9个基点至325个基点,两者回报率分别为-0.74%和-0.69%。全球方面,美联储加息25个基点,预计今年还将有两次加息,但利率波动率降低有利于信贷需求。亚太地区一级供应量上周大幅下降至16.5亿美元,年初至今同比增长1%。
哪些行业受到关注?
本周行业亮点包括科技板块受中国政府部门要求在线酒店平台减少竞争影响;博彩业方面,度假世界纽约市每周GGR收入达3180万美元;中国工业方面,EHi汽车服务公司计划全额赎回其9700万美元的7.0%债券;中国房地产方面,COLI拟议的佛山购物中心REIT分拆上市已获批准,CR Land报告前8个月营业收入同比增长7.3%。这些亮点反映了不同行业在当前市场环境下的表现差异。
报告重点分析了哪些方向?
报告重点分析了亚洲IG和高收益市场的表现差异,特别是中国在各板块中的表现。IG市场显示中国表现优于其他地区,高收益市场则呈现分化,中国工业表现优于其他板块,但房地产板块表现落后。此外,报告还分析了全球美联储加息对市场的影响,以及亚太地区一级供应量的变化情况,为投资者提供了全面的信用市场分析视角。
当前市场现状如何判断?
当前市场现状表现为亚洲信用市场整体疲软,受利率上升压力影响明显。IG和高收益市场回报率均出现负值,但中国板块表现相对较好。全球层面,美联储持续加息对市场产生一定压力,但利率波动率降低可能有利于信贷需求。亚太地区一级供应量在美联储会议前大幅下降,显示市场避险情绪升温。综合来看,市场整体表现承压,但结构性机会依然存在。
报告提示了哪些风险?
报告提示的主要风险包括利率上升对信用市场的影响,特别是对高收益市场的压力。虽然本周未观察到违约情况,但市场整体表现疲软,部分板块如房地产仍面临压力,可能在未来增加违约风险。此外,全球加息环境可能导致资金流出压力,投资者需关注资金流动变化对市场的影响。亚太地区一级供应量下降虽短期内缓解了供应压力,但长期需关注市场供需平衡问题。