猜你想问
这份报告主要讲了什么内容?
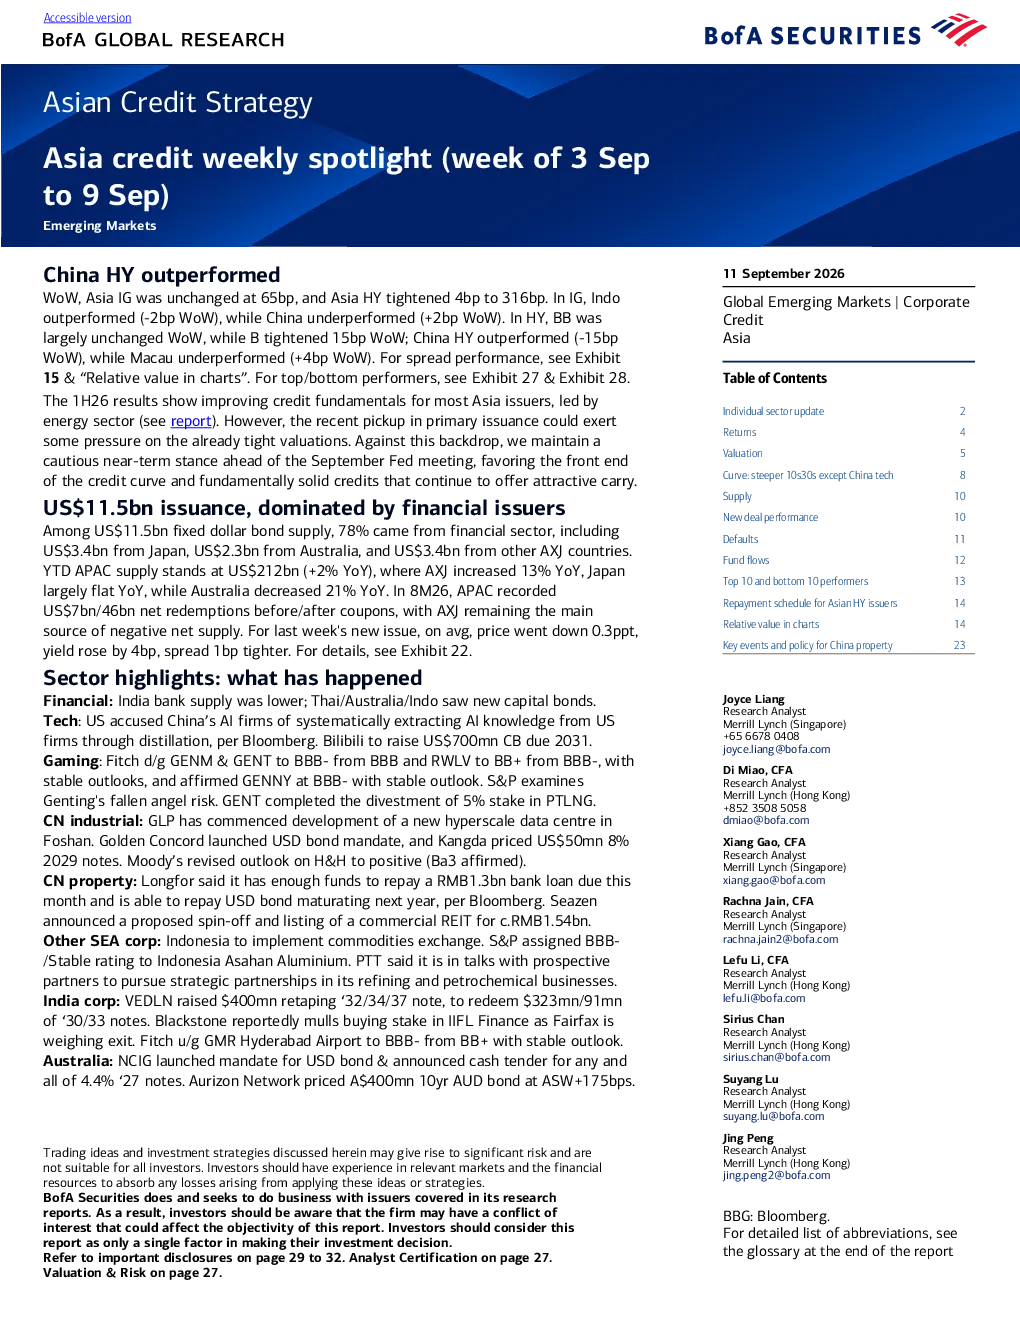
这份报告聚焦于亚洲信用市场,分析了9月3日至9月9日的信用周度动态。报告指出亚洲投资级债券收益率保持不变,而高收益债券收益率收窄了4个基点至316个基点。能源行业带动了大部分亚洲发行人信用基本面的改善,但一级市场发行量的上升可能对已紧张的估值造成压力。报告维持谨慎的短期立场,看好信用曲线前端和基本面坚实的信用债,这些债券继续提供有吸引力的收益率。此外,报告还分析了亚太地区的债券发行、赎回情况,以及资金流向等数据。
能源行业对亚洲信用市场有什么影响?
能源行业对亚洲信用市场产生了积极影响,带动了大部分亚洲发行人信用基本面的改善。能源行业通常具有较稳定的现金流和较强的偿债能力,这有助于提升其信用评级和降低融资成本。然而,报告也指出,近期一级市场发行量的上升可能对已经紧张的估值造成压力,因此需要关注市场整体的风险水平。
报告重点分析了哪些方向?
报告重点分析了亚洲信用市场的整体趋势和信用债的表现。报告关注了投资级债券和高收益债券的收益率变化,以及不同行业的信用基本面状况。此外,报告还分析了亚太地区的债券发行、赎回和资金流向等数据,以全面评估亚洲信用市场的风险和机遇。报告特别强调了信用曲线前端和基本面坚实的信用债的吸引力。
当前亚洲信用市场的现状如何?
当前亚洲信用市场的现状呈现一定的复杂性。一方面,能源行业带动了大部分亚洲发行人信用基本面的改善,高收益债券收益率收窄,显示出市场的积极信号。另一方面,一级市场发行量的上升可能对已经紧张的估值造成压力,需要关注市场整体的风险水平。此外,亚太地区的净赎回额为7亿美元,其中亚太新兴市场国家仍然是净供应的主要来源,这也反映了市场的一些变化。
这份报告有哪些风险提示?
报告提示了亚洲信用市场的一些潜在风险。首先,一级市场发行量的上升可能对已经紧张的估值造成压力,这可能影响信用债的定价和投资回报。其次,虽然能源行业带动了信用基本面的改善,但其他行业可能存在不同的风险因素,需要关注不同行业的信用状况。此外,报告还提到了资金流向的变化,亚太新兴市场国家硬资金流出,这可能对市场稳定性产生影响。因此,投资者在关注信用债投资机会的同时,也需要注意潜在的风险因素。