猜你想问
高塔半导体研报核心内容是什么?
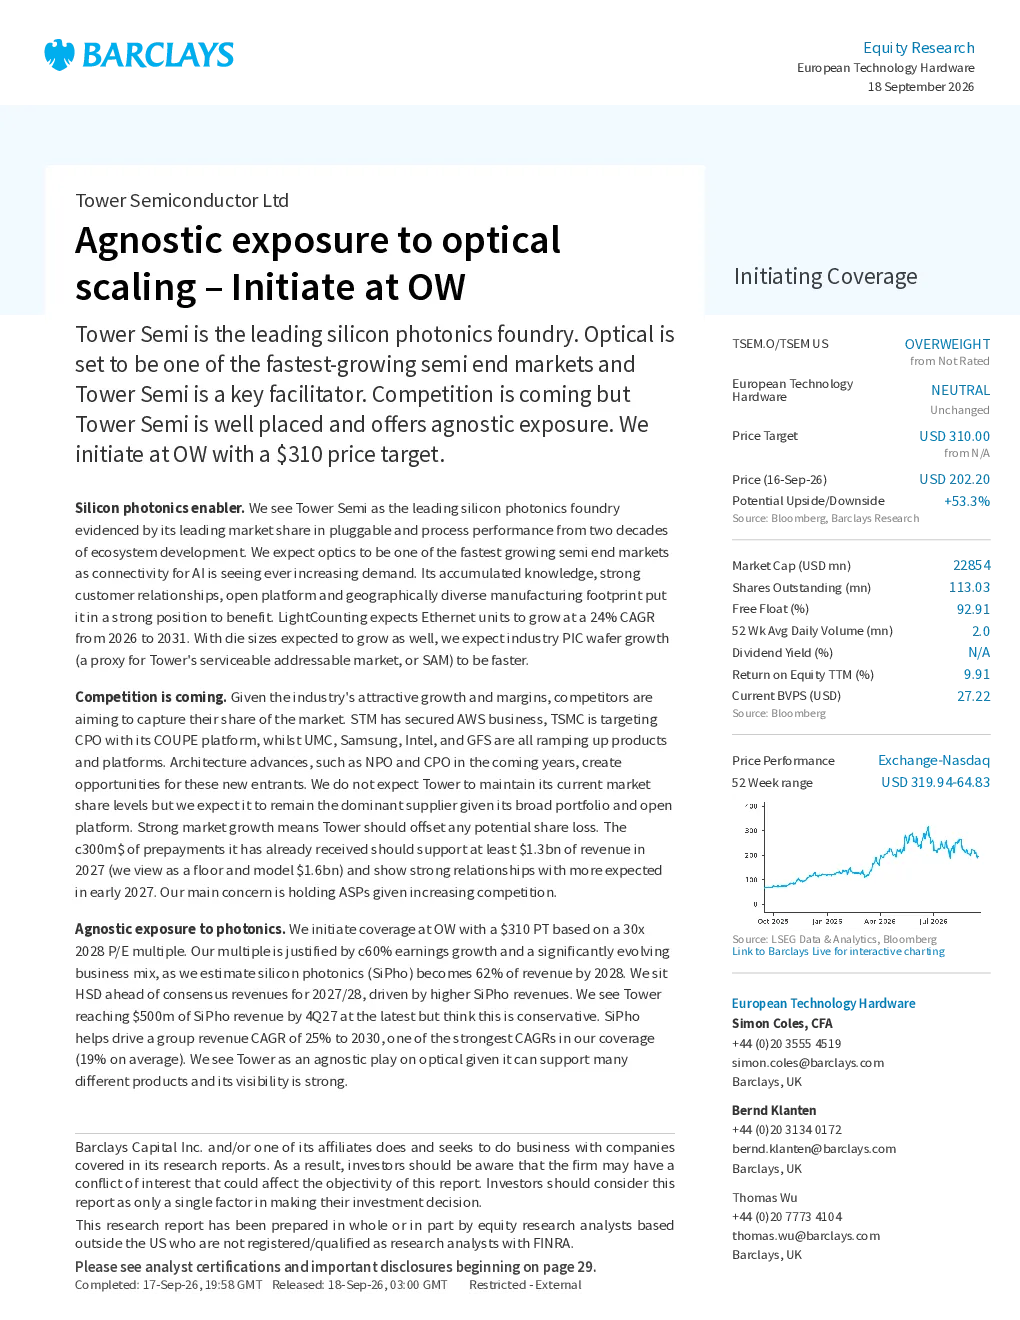
高塔半导体作为硅光子代工厂的领导者,受益于光学市场的高速增长,尤其是 AI 连接需求带来的增长。公司凭借其积累的知识、强大的客户关系、开放的平台和多元化的制造足迹,处于有利地位。尽管竞争加剧,但 Tower 预计仍将保持其主导地位。预计光学市场将以 24% 的复合年增长率增长,Tower 半导体 2028 年收入将达到 3.787 亿美元,其中硅光子收入占比将达到 62%。公司正在探索和开发 NPO/CPO、异质集成和先进封装等技术,以支持未来的客户路线图。
光学市场发展趋势如何?
光学市场预计将以 24% 的复合年增长率高速增长,主要受 AI 连接需求推动。基础设施是其 2025 年增长最快的应用,主要受 AI 数据中心对光学网络系统采用硅光子技术的推动。汽车是其模拟芯片技术的应用范围很广,支持电动汽车的电动化。公司如 InnoLight 和 Eoptolink 是 Tower 半导体硅光子晶圆需求的关键驱动因素。
报告重点分析了哪些方面?
报告重点分析了 Tower 半导体的竞争优势,包括开放平台、技术领先地位、多地域制造足迹和强大的客户关系。公司正在探索和开发 NPO/CPO、异质集成和先进封装等技术,以支持未来的客户路线图。报告还分析了公司的业务模式,作为专注于模拟技术的纯代工厂,为消费、工业、汽车、移动、基础设施、医疗和航空航天和国防市场提供加工晶圆。业务板块涵盖射频和高性能模拟、硅光子、硅锗等。
当前市场现状如何判断?
Tower 半导体在硅光子代工领域处于主导地位,受益于光学市场的高速增长。公司凭借其积累的知识、强大的客户关系、开放的平台和多元化的制造足迹,处于有利地位。尽管竞争加剧,但 Tower 预计仍将保持其主导地位。主要竞争对手包括 TSMC、GlobalFoundries、UMC 和 STMicroelectronics,但 Tower 规模和技术领先优势明显。客户关系方面,与 Marvell、Nvidia 和 Coherent 等公司建立了重要的合作关系。
研报提示哪些风险?
研报提示的主要风险包括 PIC 芯片尺寸增长停滞、美国对中国光学模块供应商的限制、客户集中度、竞争加剧和 AI 基础设施建设放缓。公司需关注技术迭代和市场需求变化,持续提升产品竞争力。此外,公司正在探索和开发 NPO/CPO、异质集成和先进封装等技术,以应对未来挑战。市场竞争加剧也需警惕,需保持技术领先和多元化客户布局。