猜你想问
1.6T光互联技术最新发展趋势是什么?
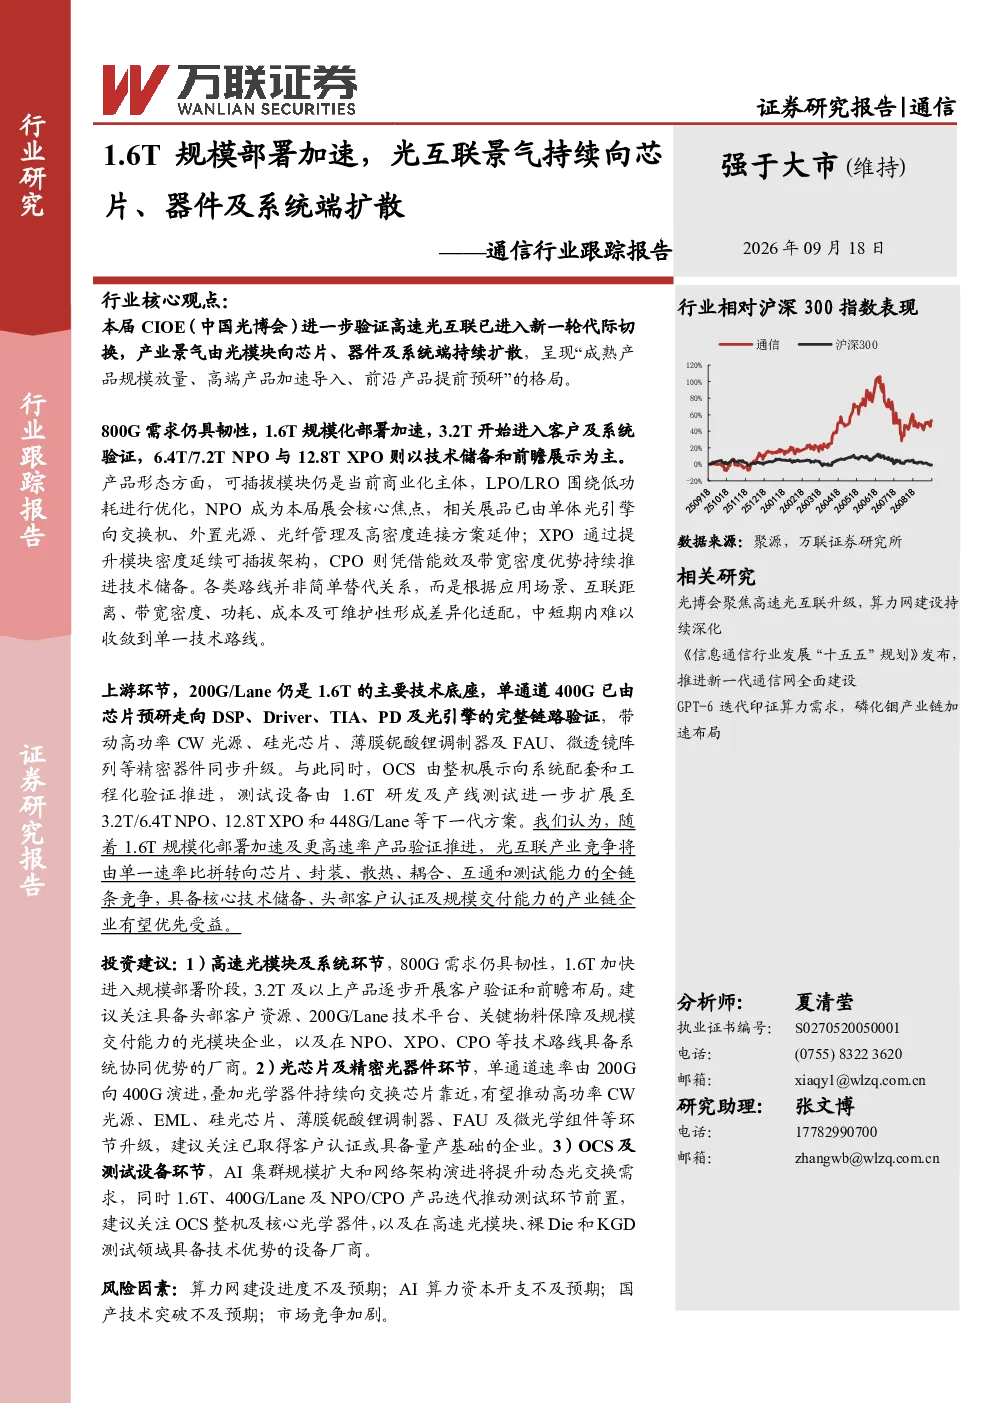
1.6T光互联技术正加速规模部署,成为光博会主要商业化焦点。800G需求保持韧性,同时3.2T/6.4T/12.8T等更高速率技术密集预研,速率演进主线清晰。NPO、XPO、CPO多技术路线并行发展,已从单体样机向完整系统方案延伸,部分NPO方案进入客户验证阶段,竞争重点转向综合能力。
光芯片及精密光器件领域有哪些投资机会?
光芯片及精密光器件领域投资机会集中于已取得客户认证或具备量产基础的企业。高功率CW光源、EML、硅光芯片及薄膜铌酸锂调制器是关键发展方向。硅光技术全面覆盖全场景,成为高端光互连系统的核心底座,薄膜铌酸锂与硅光互补集成,有望成为AI超节点光互连核心材料。关注具备技术突破和量产能力的企业。
报告重点分析了哪些行业发展趋势?
报告重点分析了光互联技术向芯片、器件及系统端的扩散趋势。1.6T规模化部署加速,推动NPO、XPO、CPO等技术路线向系统级光电协同演进。单通道400G技术突破有助于提升光纤带宽密度,降低系统复杂度。OCS由整机展示向工程化验证推进,测试与配套器件同步升级,全光交换产业链协同加深。
当前光互联市场处于什么发展阶段?
当前光互联市场处于规模化部署加速和产业升级阶段。1.6T技术已进入商业化焦点,更高速率技术密集预研。NPO、XPO、CPO等技术路线从样机向系统方案延伸,竞争重点转向综合能力。单通道400G技术进入验证阶段,硅光和薄膜铌酸锂技术打开光芯片升级空间。OCS由整机展示向工程化验证推进,测试设备覆盖不同层级。
研报提示哪些投资风险?
研报提示的主要风险包括:算力网建设进度不及预期,可能影响光互联需求;AI算力资本开支不及预期,将影响相关技术投入;国产技术突破不及预期,可能依赖进口核心器件;市场竞争加剧,可能压缩企业利润空间。需关注这些宏观和行业层面的不确定性因素。
你可能感兴趣
通信行业跟踪报告:光互联升级长期趋势不改,关注1.6T光模块的需求提振及NPO、CPO的规模部署验证
信息技术万联证券2026-06-15
通信行业跟踪报告:AI光互联景气持续,量子科技产业投入再加码
信息技术万联证券2026-06-01
通信行业跟踪报告:AI光互联维持高景气,上游铟资源战略价值凸显
信息技术万联证券2026-08-10
通信行业跟踪报告:AI基础设施建设景气延续,CPO交换机逐步迈向规模部署
信息技术万联证券2026-08-24
通信行业周报:光博会多路线验证光互联升级,1.6T与NPO产业化提速
信息技术国泰海通证券2026-09-15
中泰通信行业周报:AI驱动光互联创新,1.6T光模块进程加快
信息技术中泰证券2024-04-14
通信行业跟踪报告:CPO规模部署进程有望提速,我国低轨星座加速组网
信息技术万联证券2026-06-08
通信行业跟踪报告:光博会聚焦高速光互联升级,算力网建设持续深化
信息技术万联证券2026-09-14
行业配置之景气度跟踪(第14期):新能车景气加速向上游扩散,钴、锂持续提价
西部证券2020-12-28
通信行业周报:英伟达向迈威尔投资20亿美元,AI需求持续上涨,继续关注光互联
信息技术国泰海通证券2026-04-05