猜你想问
上海银行2026年9月16日投资者关系活动记录表核心内容有哪些?
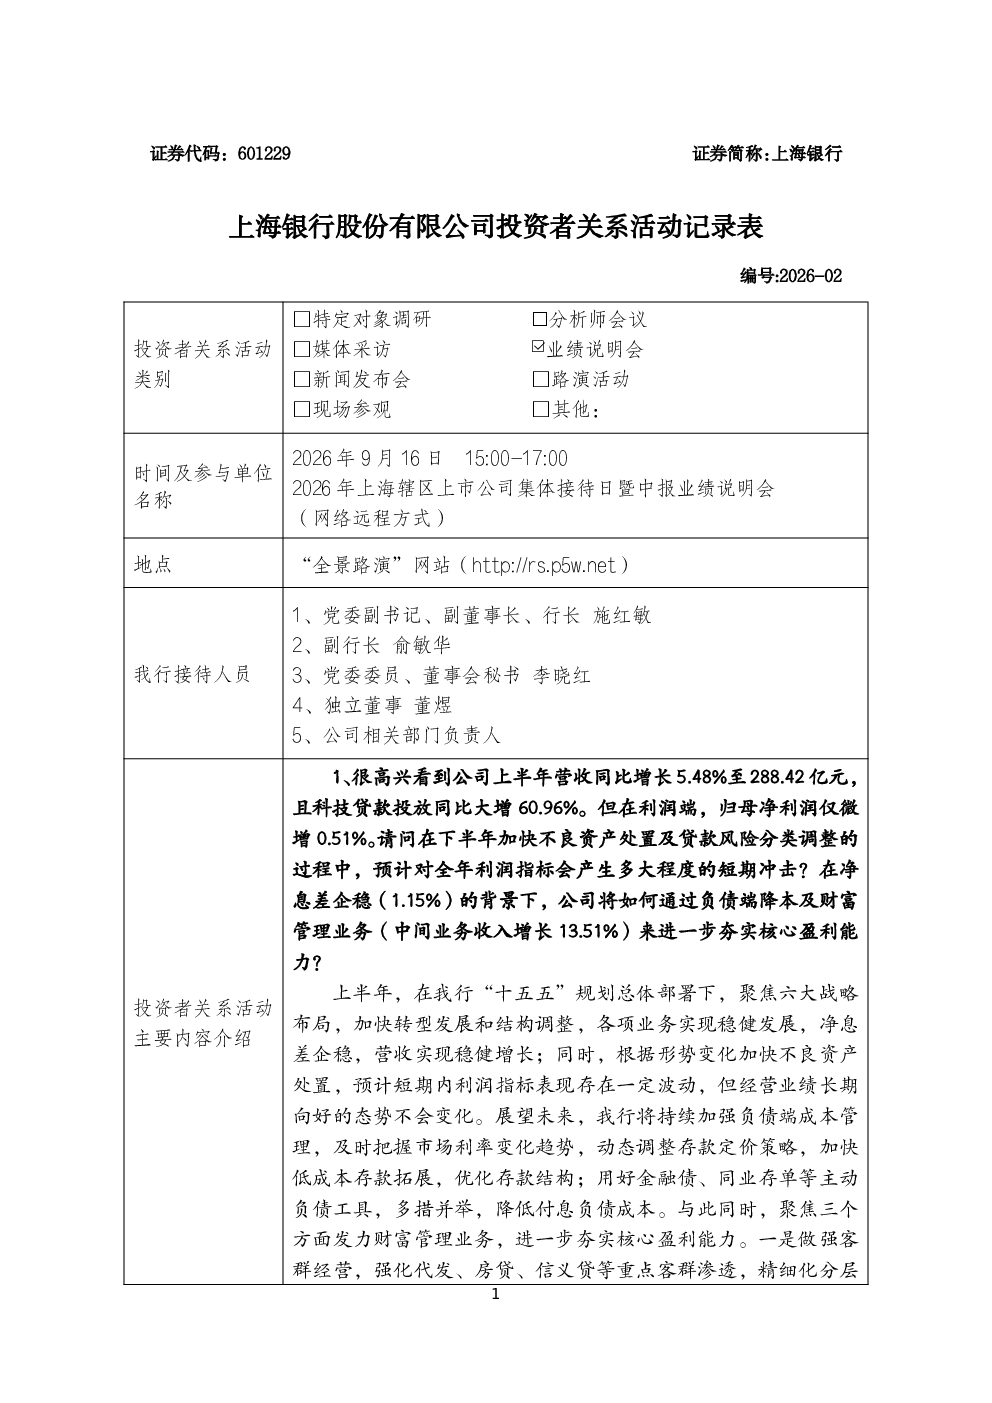
上海银行在2026年9月16日的投资者关系活动中重点介绍了其分类分群策略与资产配置优化,通过智能化资产配置中心引导多元化投资组合。对公信贷投放策略上,聚焦科技金融、民营普惠、绿色金融等领域,对公贷款余额增长13.75%,科技贷款不良率低于公司贷款。科技金融与制造业信贷风险管理方面,计划构建“12345”服务体系重塑风险评价逻辑。信贷需求与趋势展望显示,科技、普惠、绿色信贷占比提升,零售信贷保持稳定,新能源汽车贷款增长超15%。资产质量方面,不良贷款率上升至1.42%,主要受房地产行业影响,但短期利润波动长期趋势向好。财富管理转型中,中收同比增长13.51%,个人非货币公募基金代销规模提升53.36%。分红政策上,2026年中期分红比例32.05%,未来三年年均现金分红不低于年均可分配利润的30%
上海银行2026年9月16日投资者关系活动记录表反映的行业发展趋势是什么?
上海银行2026年9月16日投资者关系活动记录表反映的行业发展趋势包括科技金融、民营普惠、绿色金融、高端制造和绿色制造等领域持续受到政策支持,信贷投放向这些赛道倾斜。未来将紧盯“十五五”规划新兴产业和未来产业,零售信贷向新能源汽车等方向优化。财富管理转型加速,中收增长主要依靠客群经营和产品优化。行业整体面临房地产风险调整,但银行通过拓宽处置渠道和审慎分类减值应对。科技赋能成为银行核心竞争力,智能化资产配置中心等创新工具逐步落地
上海银行2026年9月16日投资者关系活动记录表重点分析了哪些方向?
上海银行2026年9月16日投资者关系活动记录表重点分析了分类分群策略与资产配置优化,对公信贷投放策略,特别是科技金融、民营普惠、绿色金融等领域的增长情况。科技金融与制造业信贷风险管理成为关键议题,包括不良率控制与全生命周期管理。信贷需求与趋势展望上,报告强调科技、普惠、绿色信贷占比提升,零售信贷结构优化。资产质量与风险管控方面,房地产风险是主要压力点,但银行通过处置渠道拓宽和减值策略应对。财富管理转型与中收修复也是核心分析方向,个人非货币公募基金代销规模显著增长
上海银行2026年9月16日投资者关系活动记录表反映的市场现状如何?
上海银行2026年9月16日投资者关系活动记录表反映的市场现状显示,对公贷款增速放缓但结构优化,科技贷款不良率表现优于公司贷款,民营和制造业贷款增长强劲。零售信贷保持稳定,新能源汽车贷款增长超15%。资产质量方面,不良贷款率上升至1.42%,主要受房地产及相关行业调整影响,但不良贷款/第三阶段贷款占比提升但差额收窄。财富管理转型中,中收增长与手续费及佣金净收入下降形成对比,个人非货币公募基金代销规模显著提升。整体市场环境对银行经营存在挑战,但上海银行通过多元化策略应对
上海银行2026年9月16日投资者关系活动记录表有哪些风险提示?
上海银行2026年9月16日投资者关系活动记录表提示的主要风险包括房地产及相关行业调整对资产质量的影响,对公房地产贷款不良率升至3.80%,不良余额约48亿元。部分地区存量民营房地产项目存在风险压力,银行计划结合风险化解进度客观计提减值准备。此外,全行业对公贷款增速放缓可能影响业务增长,科技金融和制造业信贷需加强风险管理,确保不良率稳定。财富管理转型中,手续费及佣金净收入下降10.2%显示转型初期可能面临挑战,需持续优化产品结构和客群经营