猜你想问
这份研报的核心内容是什么?
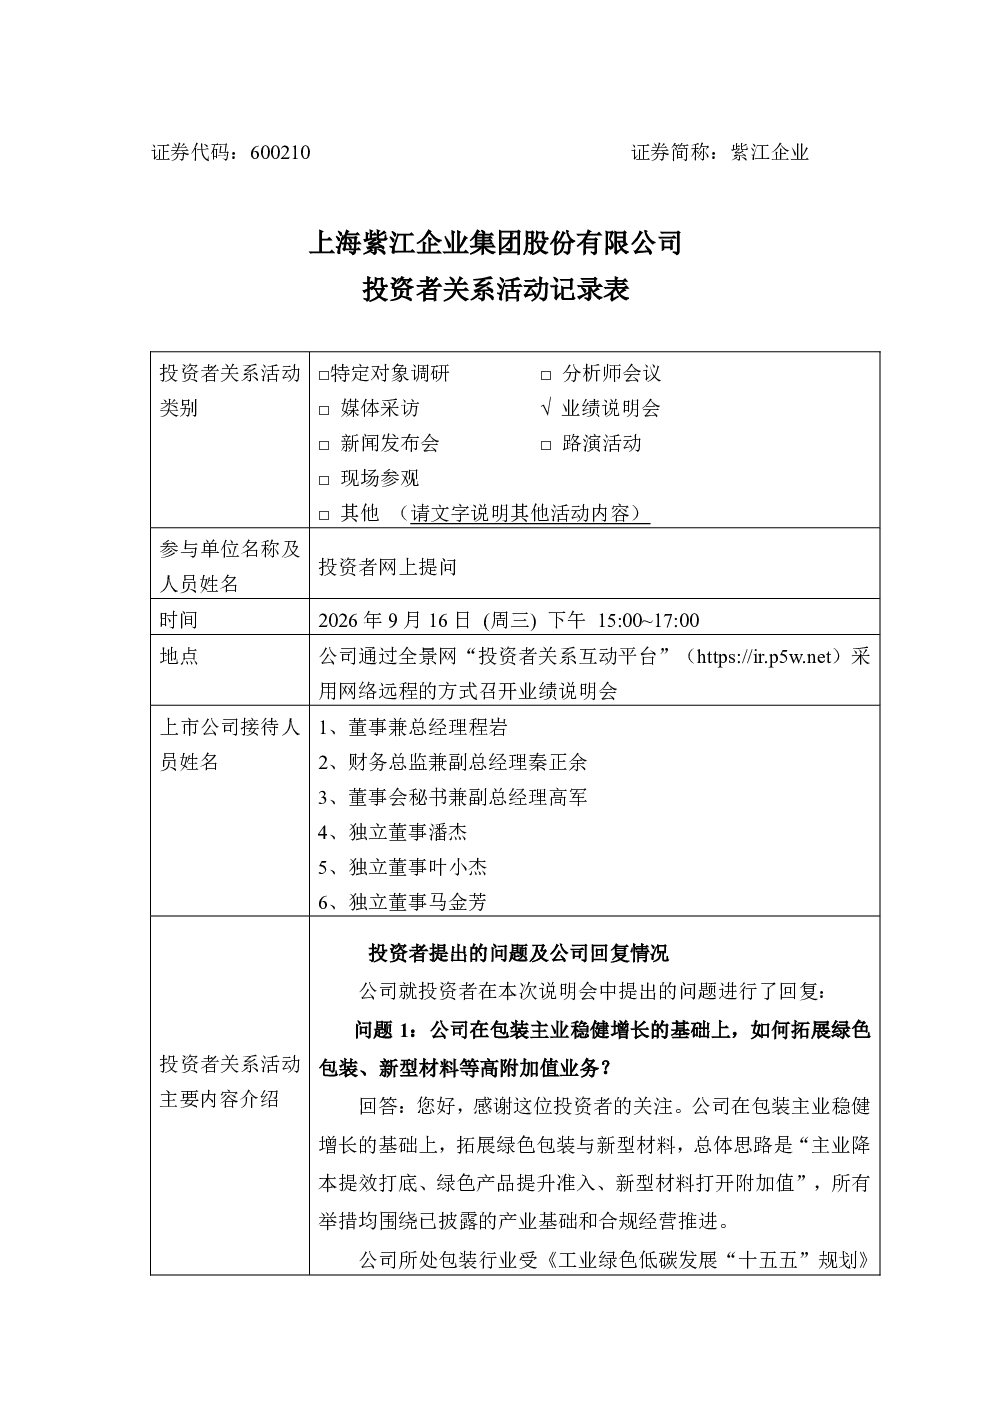
这份研报主要分析了紫江企业2026年上半年的业绩情况,包括公司核心业务与战略布局,特别是在绿色包装趋势下的响应措施。报告详细介绍了公司在新能源和新材料领域的布局进展,如对紫江新材的投资收益情况,以及新材料业务各板块的经营表现。此外,还深入探讨了公司的经营数据与财务状况,如毛利率提升、现金流变化、应收账款增长等关键财务指标。报告还涉及并购整合规划、行业变革应对策略,以及独立董事对资本开支的监督机制。最后,分析了公司在新兴品类响应和产能扩张方面的举措,以及对外部环境如瓶片价格上涨和外围加息影响的问题回应。
当前包装行业的发展趋势是什么?
当前包装行业的发展趋势主要体现在绿色化、可循环和智能化方向。受《工业产品绿色设计指南(2026年版)》等政策文件引导,行业正大力推动绿色包装发展,要求包装材料实现节材、易回收和可重复利用。再生材料、PCR材料、轻量化设计以及可回收闭环成为行业明确的发展方向。紫江企业积极响应国家“双碳”战略,构建了“设计-生产-回收”的闭环体系,推动低碳化和可回收包装材料的创新,并加速清洁能源替代。同时,行业也在向智能化转型,通过技术创新、数字化平台和智能制造提升效率,这些趋势对紫江企业的业务发展具有重要影响。
研报重点分析了紫江企业的哪些方面?
研报重点分析了紫江企业的多个方面,首先是公司的核心业务与战略布局,特别是在绿色包装趋势下的响应措施。其次是新业务领域的布局进展,包括对紫江新材的投资收益情况,以及新材料业务各板块的经营表现。报告还深入探讨了公司的经营数据与财务状况,如毛利率提升、现金流变化、应收账款增长等关键财务指标。此外,还涉及并购整合规划、行业变革应对策略,以及独立董事对资本开支的监督机制。最后,分析了公司在新兴品类响应和产能扩张方面的举措,以及对外部环境如瓶片价格上涨和外围加息影响的问题回应。这些分析全面展示了紫江企业的经营状况和发展方向。
从市场现状来看,紫江企业面临哪些挑战?
从市场现状来看,紫江企业面临的主要挑战包括成本端压力和资金管理问题。虽然公司通过供应链管理优化、生产工艺改进等措施提升了毛利率,但2026年上半年经营活动现金流量净额同比下滑141.81至-1.57亿元,主要受房地产项目建设资金投入及税费增加影响。此外,应收账款同比激增39.49至18.10亿元,虽然公司客户主要为头部饮料/食品企业,回款习惯和偿付能力稳定,但仍需关注季节性回款压力。同时,行业竞争加剧和原材料价格波动也对公司经营带来挑战。
研报中提示了哪些风险?
研报中提示了紫江企业面临的一些风险。首先,经营活动现金流下滑,虽然期末现金及现金等价物充足,但房地产项目建设和税费增加仍对现金流造成压力。其次,应收账款大幅增长,虽然回款能力稳定,但季节性回款波动仍需关注。此外,非经常性损益主要来自非流动性资产处置收益,不代表可持续经营能力,提示投资者关注公司主业盈利质量。最后,外部环境如瓶片价格上涨和外围加息也可能对公司的经营产生影响,需要持续关注这些因素对公司财务状况和经营业绩的潜在影响。