猜你想问
荣昌生物2026年9月16日投资者关系活动记录表核心内容是什么?
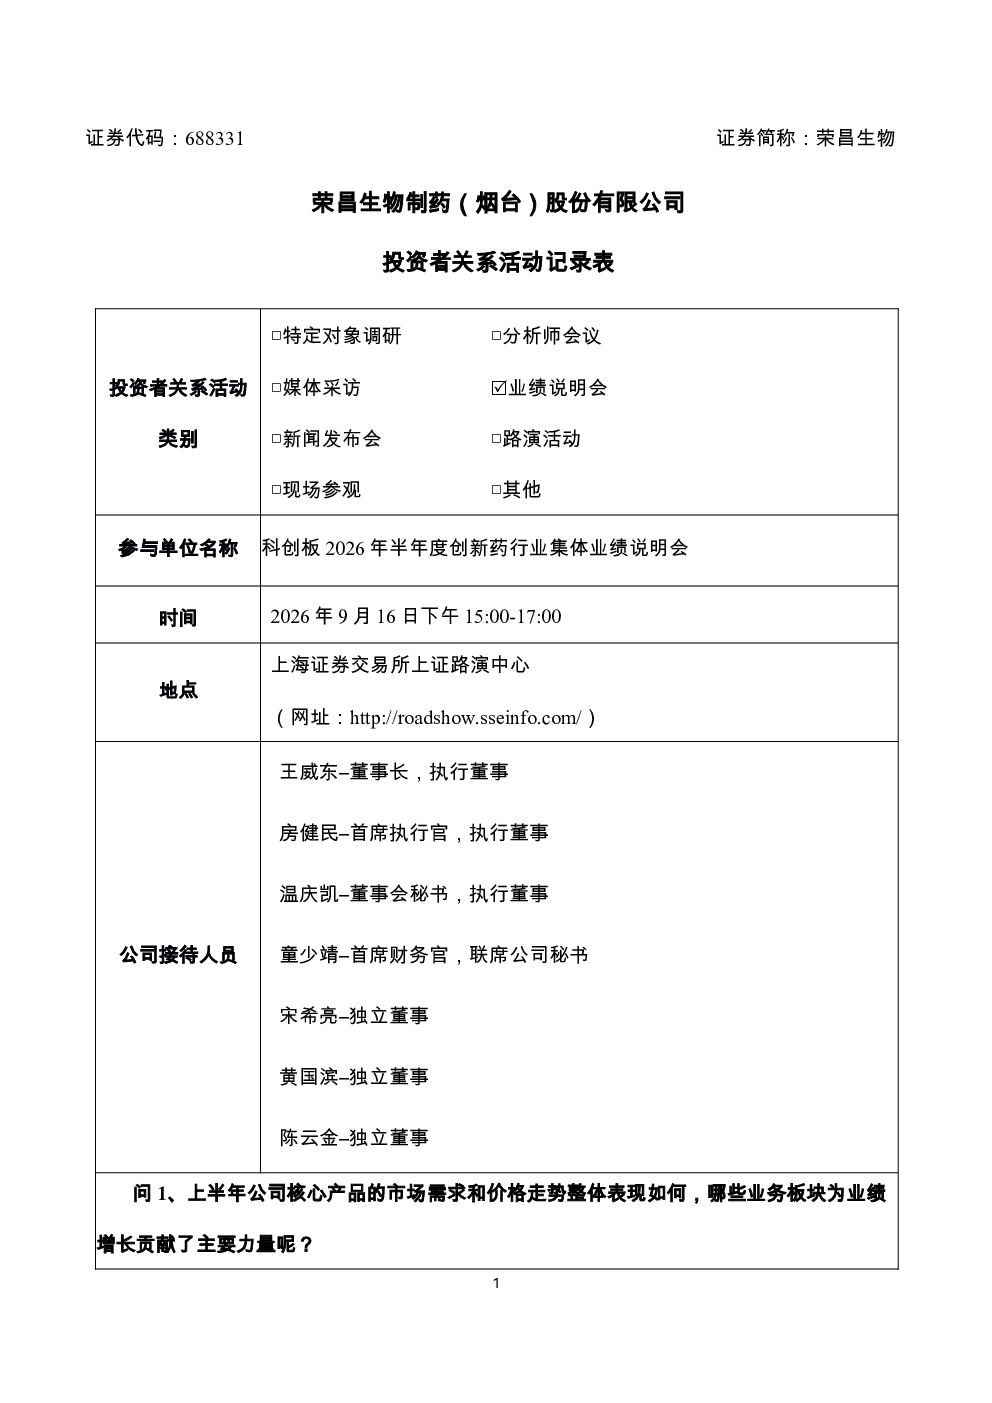
该报告显示荣昌生物2026年上半年业绩显著,核心产品销售收入13.4亿元,同比增长22.3%;总营业收入58.53亿元,同比增长433.11%。公司中长期战略聚焦于自身免疫疾病、肿瘤和眼科领域的创新生物药物,拥有抗体、ADC、双功能抗体等核心技术平台,累计获得发明专利授权187项。研发投入持续保持10亿元以上,未来将推动管线开发与商业化,实施国际化战略。市场策略上,公司通过适应症拓展、医院准入扩大和基层市场下沉拓展市场,泰它西普产能充足,维迪西妥单抗联合治疗一线尿路上皮癌的III期临床试验已完成入组,RC288为双特异性ADC,正在I期爬坡阶段。医保谈判是常态化机制,泰它西普已纳入国家基本药物目录。公司通过精益化运营应对医保谈判压力,RC288预计重新提交上市申请时间未定,下一款接力产品预计到某年。
生物制药行业发展趋势如何?
生物制药行业正经历快速发展,创新药物需求持续增长。行业聚焦于自身免疫疾病、肿瘤和眼科等高价值领域,first-in-class和best-in-class药物成为研发重点。技术平台如抗体、ADC、双功能抗体等不断创新,研发投入持续加大,推动管线开发与商业化。国际化战略成为企业重要发展方向,产能扩张和适应症拓展是市场策略关键。同时,医保谈判常态化影响药品准入和销量,企业需通过精益化运营和管线储备应对经营压力。未来三至五年,行业将见证更多创新药物上市和市场竞争加剧。
荣昌生物报告重点分析了哪些方向?
报告重点分析了荣昌生物的业绩表现、战略定位、技术壁垒、市场策略、产品进展及风险应对。业绩方面,上半年收入增长强劲,核心产品表现突出。战略上,公司聚焦创新生物药物,实现“中国领先、全球一流”愿景。技术上,抗体、ADC等平台形成核心壁垒,研发投入持续超10亿元。市场上,公司通过适应症拓展、医院准入扩大和基层市场下沉拓展,产能建设满足中长期需求。产品进展包括维迪西妥单抗III期临床完成、RC288进入I期爬坡阶段等。此外,报告也提及医保谈判常态化及应对策略,RC288上市时间未定,需关注接力产品规划。
当前生物制药市场现状如何判断?
当前生物制药市场呈现高增长与高竞争并存的态势。创新药物需求旺盛,但研发投入巨大,成功率低,企业面临经营压力。医保谈判常态化影响药品准入和销量,企业需具备成熟应对策略。技术平台如抗体、ADC等成为核心竞争力,管线丰富度决定未来发展潜力。市场竞争激烈,企业需通过国际化战略和产能扩张巩固地位。同时,基层市场下沉和适应症拓展成为重要增长点。行业整体发展前景广阔,但企业需关注政策变化、研发风险及经营效率。
荣昌生物研报存在哪些风险提示?
荣昌生物面临的主要风险包括医保谈判压力,可能影响药品销量和利润率。研发风险较高,新药研发投入大、周期长、成功率低,部分管线如RC288上市时间未定。市场竞争激烈,需应对同类产品竞争。产能扩张需持续投入,新车间建设周期较长。政策风险需关注,如药品价格政策调整、医保目录动态调整等。此外,国际化进程面临合规、市场准入等多重挑战。公司需通过精益化运营、管线储备和多元化市场策略应对上述风险。