猜你想问
中集车辆2026年投资者关系活动报告主要分享了哪些内容?
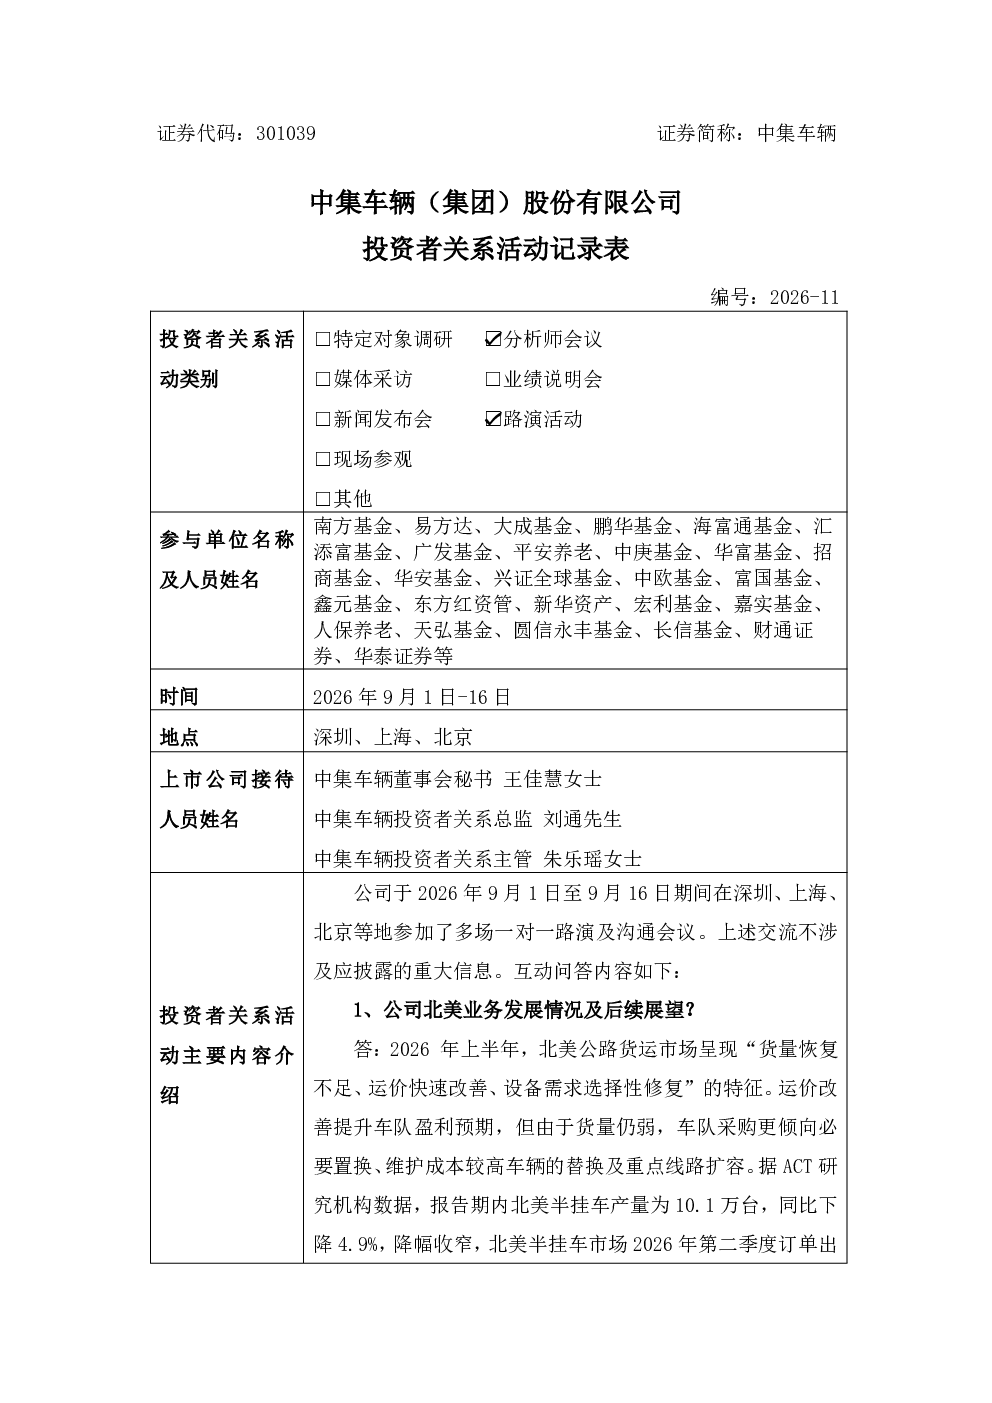
中集车辆于2026年9月1日至9月16日在深圳、上海、北京等地参加了多场一对一路演及沟通会议,主要交流内容包括北美业务发展情况及展望、全球南方市场业务发展情况及规划、EV-RT业务发展情况及规划、分红政策和展望。在北美市场,公司收入23.65亿元,毛利率12.25%,通过产能扩张和供应链优化降低美国商务部发起的“反补贴、反倾销”调查影响。全球南方市场半挂车出口同比增长47.7%,越南成为规模大、连续性强的市场。EV-RT业务方面,公司完成工程型EV-RT头挂列车可靠性试验,达成“更强动力、更高安全、更低能耗”目标,全球首个物流型纯电动头挂列车平台研发完成,纯电动水泥搅拌车销量1,482台。公司致力于通过稳健经营和透明回报安排为股东创造长期价值。
新能源重卡行业发展趋势如何?
全国新能源重卡渗透率有望从2025年的29%增长到2026年的35%,8×4新能源重卡渗透率将超50%,推动EV-DTB上装需求增长。电动挂车合法化方向确立,欧盟拟放宽限值,中国《推动新能源重卡规模化应用实施方案》明确2030年渗透率40%、保有量突破160万辆,行业将进入系统竞争阶段。中集车辆完成工程型EV-RT头挂列车可靠性试验,达成“更强动力、更高安全、更低能耗”目标,全球首个物流型纯电动头挂列车平台研发完成,“EV-RT星火”纯电动水泥搅拌车销量1,482台。高质量半挂车及专用车上装将成为关键。
报告重点分析了哪些业务方向?
报告重点分析了北美业务、全球南方市场业务、EV-RT业务和分红政策。北美市场方面,公司通过产能扩张和供应链优化降低美国商务部发起的“反补贴、反倾销”调查影响,收入23.65亿元,毛利率12.25%。全球南方市场半挂车出口同比增长47.7%,东非、东南亚、西非为主要增长区域,越南成为规模大、连续性强的市场。EV-RT业务方面,公司完成工程型EV-RT头挂列车可靠性试验,达成“更强动力、更高安全、更低能耗”目标,全球首个物流型纯电动头挂列车平台研发完成,“EV-RT星火”纯电动水泥搅拌车销量1,482台。公司已落地印尼、坦桑尼亚属地化主体,上半年在包括全球南方市场的其他市场实现营收同比增长34.1%,毛利率17.38%。
北美公路货运市场现状如何?
2026年上半年,北美公路货运市场呈现货量恢复不足、运价快速改善、设备需求选择性修复的特征。运价改善提升车队盈利预期,但货量仍弱导致车队采购更倾向必要置换。北美半挂车产量同比下降4.9%,降幅收窄,订单出现边际回暖。中集车辆在北美市场收入23.65亿元,毛利率12.25%。针对美国商务部发起的“反补贴、反倾销”调查,公司已通过产能扩张和供应链优化降低影响,产能升级基本完成。北美市场运价改善提升盈利预期,但货量仍弱导致采购谨慎。
报告是否存在风险提示?
报告未明确提及具体风险提示,但新能源重卡行业发展趋势显示行业将进入系统竞争阶段,高质量半挂车及专用车上装将成为关键。北美市场面临美国商务部发起的“反补贴、反倾销”调查,公司已通过产能扩张和供应链优化降低影响,但仍需关注政策变化。全球南方市场业务方面,公司通过属地化经营深耕市场,已落地印尼、坦桑尼亚属地化主体,但仍需关注当地政策环境和市场竞争变化。EV-RT业务方面,电动挂车合法化方向确立,但行业仍需关注技术迭代和市场需求变化。