猜你想问
这份研报的核心内容是什么?
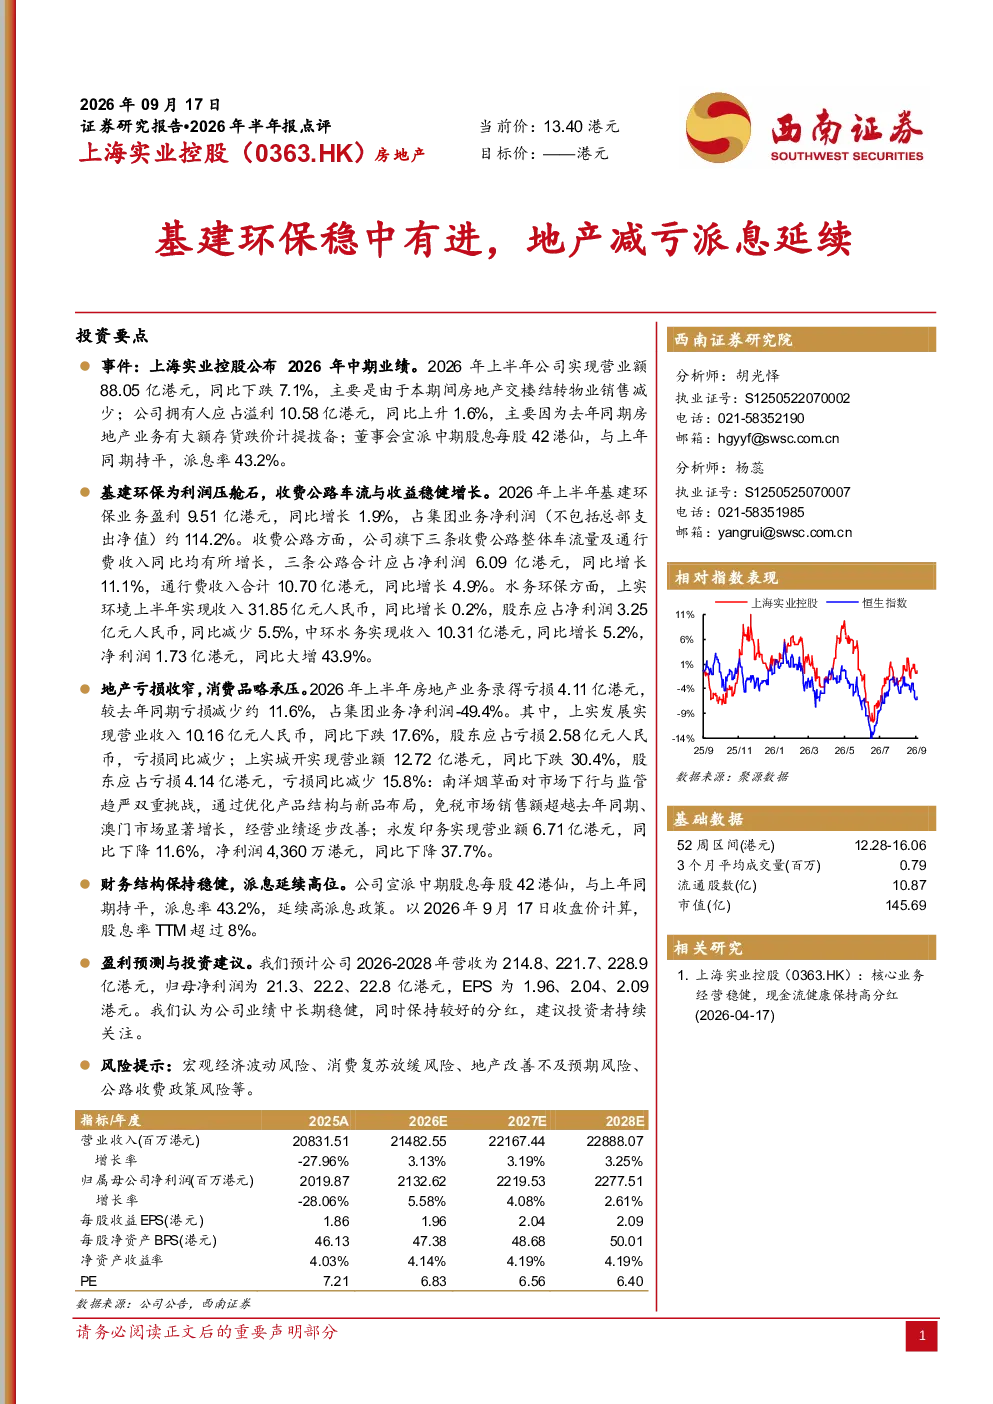
这份研报的核心内容是点评2026年上半年报告,指出基建环保业务为利润压舱石,上半年盈利9.51亿港元,同比增长1.9%,占集团净利润约114.2%。收费公路车流量及通行费收入稳健增长,三条公路合计应占净利润6.09亿港元,同比增长11.1%。地产业务亏损收窄,上半年亏损4.11亿港元,同比减少11.6%。公司维持高派息政策,宣派中期股息每股42港仙,派息率43.2%
基建环保业务的发展趋势如何?
基建环保业务作为利润压舱石,上半年盈利9.51亿港元,同比增长1.9%,占集团净利润约114.2%。收费公路车流量及通行费收入稳健增长,三条公路合计应占净利润6.09亿港元,同比增长11.1%。这表明基建环保业务保持稳定增长态势,对集团业绩贡献显著,未来有望继续发挥支撑作用
报告重点分析了哪些方向?
报告重点分析了基建环保业务的盈利能力,收费公路的收入增长情况,以及地产业务的亏损收窄情况。同时,也关注了水务环保方面上实环境和中环水务的收入和净利润变化,以及消费品业务中南洋烟草和永发印务的经营挑战和改善情况
当前市场对这家公司的现状如何判断?
当前市场对这家公司的判断显示,基建环保业务表现稳健,为集团业绩提供有力支撑。收费公路业务收入持续增长,地产业务亏损逐步收窄,公司维持高派息政策,财务结构稳健。这些因素共同构成了公司当前市场表现的良好基础
研报提到了哪些风险提示?
研报提到的风险提示包括宏观经济波动可能影响公司业务表现,消费复苏放缓可能对消费品业务造成压力,地产业务改善不及预期,以及公路收费政策变化等。这些风险因素需要投资者持续关注
你可能感兴趣
26Q2扣非净利+12%超预期,首次实施中期派息,重视具备全球化布局能力的HALO资产优等生:招商港口(001872)2026年半年报点评
交通运输华创证券2026-08-30
2026年半年报点评:26H1归母净利同增1%,中期派息金额同比持平
东吴证券2026-09-06
龙芯中科(688047)2026年半年报点评:业绩减亏趋势延续,龙架构生态建设加速
华创证券2026-08-31
2026年中报点评 基建环保稳健增长 地产减亏 消费品承压 高分红持续
未知机构2026-08-29
2026年中报点评:基建环保稳健增长,地产减亏&消费品承压,高分红持续
东吴证券2026-08-28
长江电新 平安电工2026年半年报点评 主业稳中有进 电子布 泰国基地开启新成长极 继续推荐
未知机构2026-07-31
合成树脂稳中有进,电子材料加速放量2026年半年报点评
财信证券2026-09-09
远东宏信2024年半年报点评:盈利承压,首次实施中期派息彰显经营韧性
国泰君安证券2024-08-11
南钢股份(600282.SH)2026年半年报点评:主业韧性凸显,印尼焦炭大幅减亏
国联民生证券2026-08-20
2026年半年报点评炼油毛利大幅增长,Q2化工业务同环比减亏
国泰海通证券2026-08-24