猜你想问
这份报告的核心内容是什么?
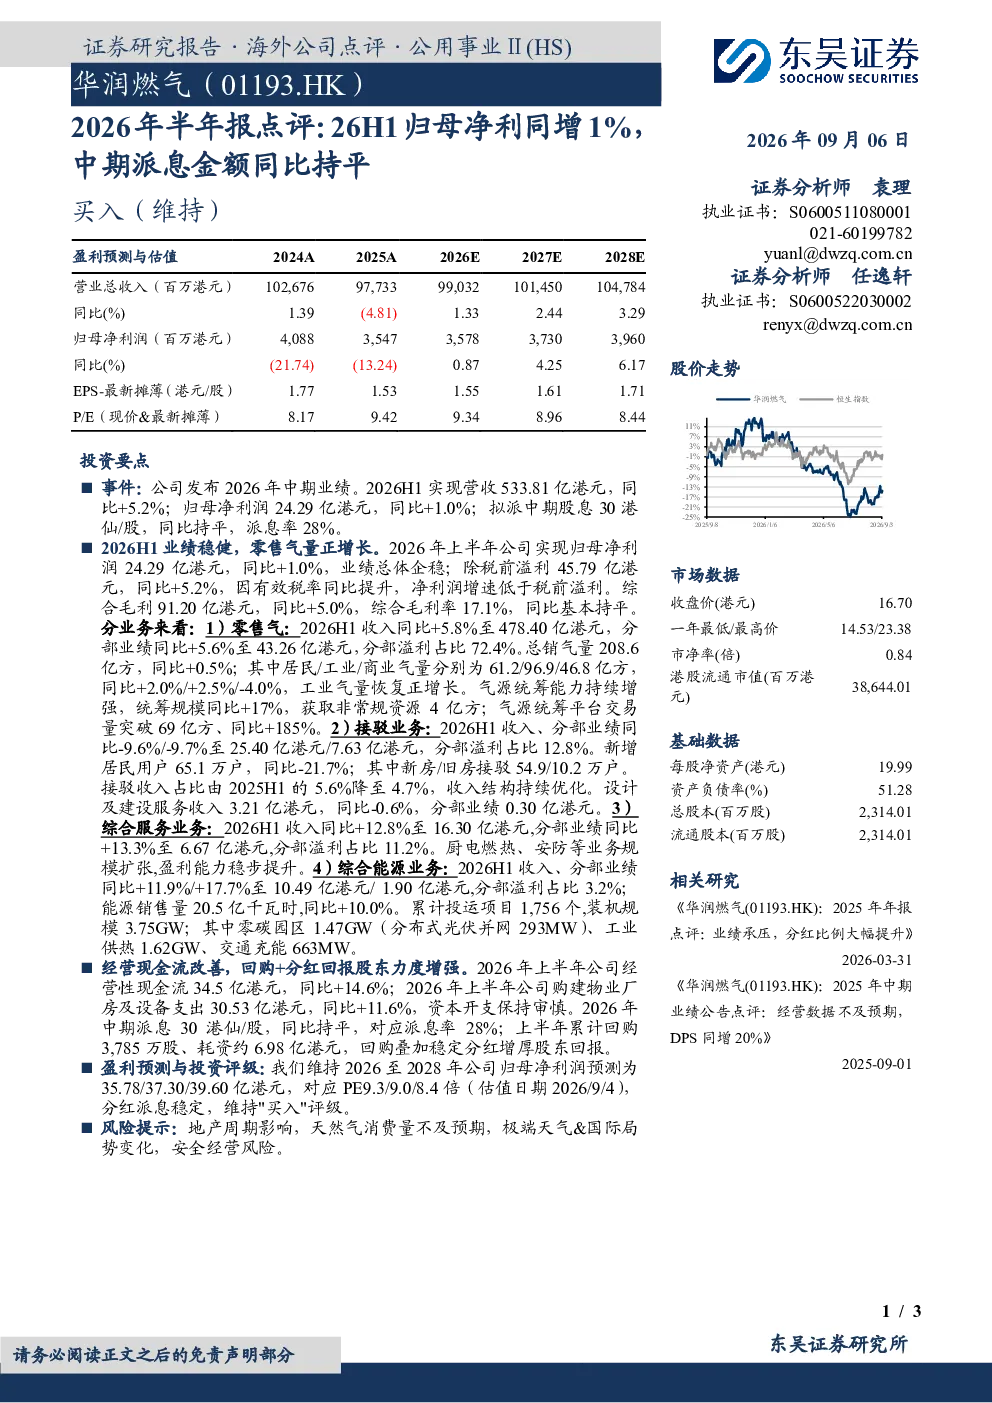
2026年上半年公司业绩稳健,归母净利润同比增长1%,达到24.29亿港元。零售气量保持正增长,总销气量同比增长0.5%,其中居民和工业气量分别增长2.0%和2.5%,工业气量恢复正增长。气源统筹能力增强,统筹规模同比增长17%,非常规资源获取量达4亿方,统筹平台交易量同比增长185%。综合服务业务收入同比增长12.8%,厨电燃热等业务规模扩张,盈利能力提升。综合能源业务收入同比增长11.9%,累计投运项目1,756个,装机规模3.75GW。经营现金流改善,同比增长14.6%,资本开支保持审慎。中期派息30港仙/股,同比持平,上半年累计回购3,785万股,耗资约6.98亿港元。
燃气行业未来发展趋势如何?
燃气行业未来发展趋势呈现多元化发展特点。随着能源结构优化和城镇化进程加速,居民用气需求持续增长,工业用气在结构调整中恢复正增长。气源统筹能力提升,非常规资源获取量增加,平台交易规模扩大,有助于保障供应稳定性和成本控制。综合服务业务如厨电燃热等业务规模扩张,盈利能力提升,成为新的增长点。综合能源业务发展迅速,项目投运和装机规模扩大,推动业务向综合能源服务转型。行业面临地产周期影响、天然气消费量不及预期、极端天气和国际局势变化等挑战,但长期发展前景向好。
报告中重点分析了哪些方向?
报告中重点分析了公司在零售气量增长、气源统筹能力提升、综合服务业务扩张和综合能源业务发展等方面的表现。零售气量保持正增长,居民和工业气量分别增长2.0%和2.5%,新增居民用户65.1万户,收入结构持续优化。气源统筹规模同比增长17%,非常规资源获取量达4亿方,统筹平台交易量同比增长185%,增强了供应保障能力。综合服务业务收入同比增长12.8%,厨电燃热等业务规模扩张,盈利能力提升。综合能源业务收入同比增长11.9%,累计投运项目1,756个,装机规模3.75GW,推动业务多元化发展。
当前燃气市场现状如何?
当前燃气市场呈现供需两旺态势,居民用气需求稳定增长,工业用气在结构调整中恢复正增长。气源供应方面,统筹能力增强,非常规资源获取量增加,平台交易活跃,有助于保障供应稳定性和成本控制。综合服务业务如厨电燃热等业务规模扩张,盈利能力提升,成为新的增长点。综合能源业务发展迅速,项目投运和装机规模扩大,推动业务向综合能源服务转型。市场竞争激烈,企业需提升服务质量和创新能力,以应对市场变化。
这份报告有哪些风险提示?
报告提示的风险包括地产周期影响、天然气消费量不及预期、极端天气和国际局势变化、安全经营风险等。地产周期波动可能影响工业用气需求,天然气消费量不及预期将影响业务增长,极端天气可能影响供应和运营,国际局势变化可能带来成本波动和安全经营挑战。企业需加强风险管理,提升应对能力,以保障业务稳定发展。