猜你想问
这份研报主要分析了什么内容?
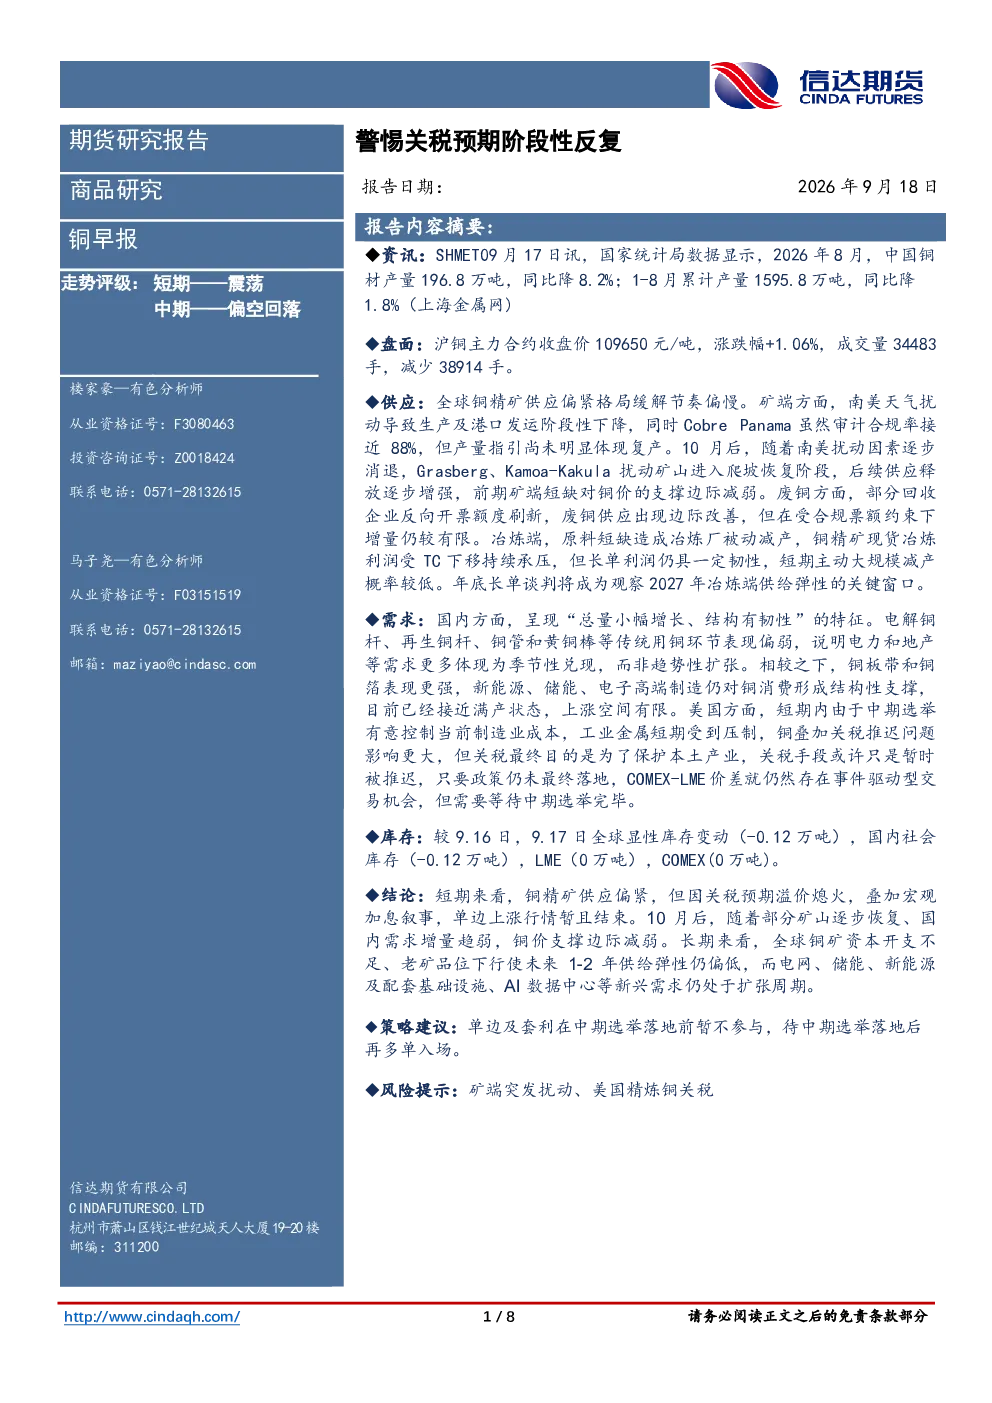
这份研报主要分析了铜市场短期震荡、中期偏空回落的走势评级。报告详细解读了沪铜主力合约的盘面表现,并从矿端、废铜、冶炼端等多个角度剖析了铜的供应情况。同时,报告也深入分析了国内外铜需求的结构变化,指出传统用铜环节偏弱,而新能源、储能、高端制造等领域表现强劲。此外,报告还探讨了全球显性库存的变动情况,并提出了相应的策略建议和风险提示。
铜行业未来发展趋势如何?
铜行业未来发展趋势呈现结构性变化。从供应端看,南美天气扰动导致矿端生产及发运下降,但长期来看,全球铜矿资本开支不足、老矿品位下降将限制供给增长。需求端,传统用铜环节受季节性影响偏弱,而新能源、储能、AI数据中心等新兴领域需求扩张,为铜价提供支撑。但宏观加息环境及关税预期变化也带来不确定性,需关注政策落地后的市场反应。
报告重点分析了哪些方向?
报告重点分析了铜市场的供需平衡、库存变动及政策影响。在供应方面,重点关注南美矿端扰动、废铜供应边际改善及冶炼端减产压力;在需求方面,聚焦国内传统用铜环节的季节性变化及新能源等新兴领域的增长潜力;此外,报告还探讨了关税预期对铜价的影响,以及COMEX-LME价差的事件驱动机会。
当前铜市场处于什么状态?
当前铜市场处于短期震荡、中期偏空回落的阶段。从盘面表现看,沪铜主力合约价格有所上涨,但成交量减少,显示市场观望情绪浓厚。供应端,矿端短缺对铜价的支撑减弱,而冶炼端减产压力主要来自原料短缺而非主动行为。需求端,总量小幅增长,结构有韧性,但传统用铜环节表现偏弱。库存方面,全球及国内社会库存均有所减少。
研报提示了哪些风险?
研报提示了矿端突发扰动和美国精炼铜关税两大风险。矿端方面,南美天气等自然因素可能导致铜精矿供应进一步波动,影响市场供需平衡。美国精炼铜关税政策的不确定性也带来风险,尽管推迟实施,但最终目的仍是保护本土产业,可能对全球铜市场产生深远影响。此外,宏观加息环境也可能对铜价构成压力,需密切关注政策动向。