猜你想问
建发国际集团2026年中报的主要财务表现如何?
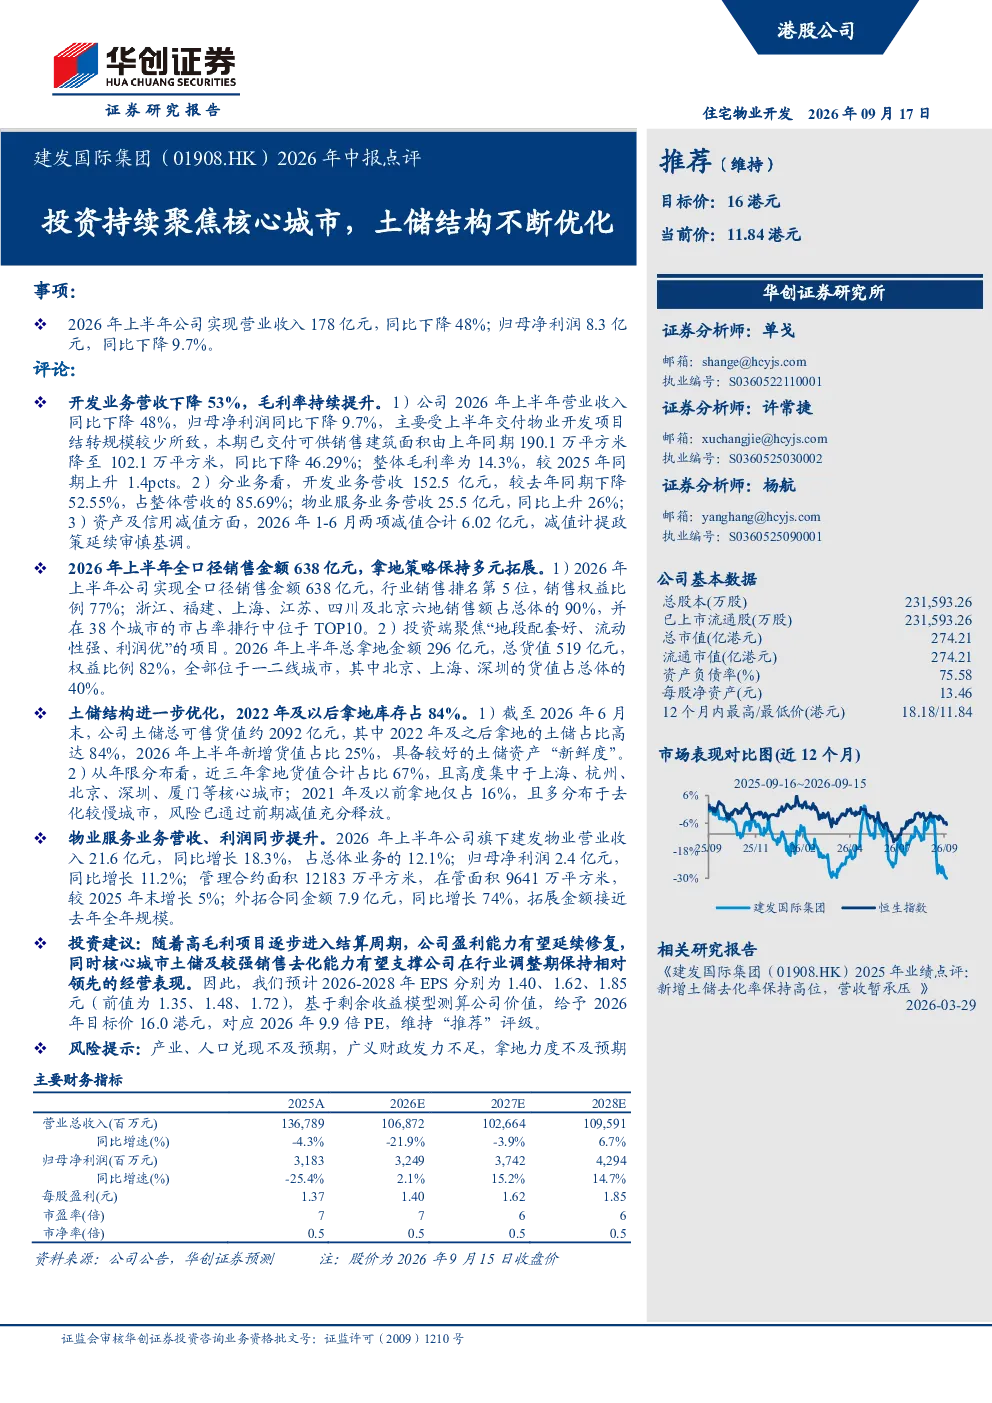
建发国际集团2026年上半年营收178亿元,同比下降48%;归母净利润8.3亿元,同比下降9.7%。主要受交付物业规模减少影响,但毛利率提升1.4个百分点至14.3%。全口径销售金额638亿元,位列行业第五,销售权益比例77%,聚焦核心城市,拿地策略保持多元拓展。物业服务业务营收21.6亿元,同比增长18.3%;归母净利润2.4亿元,同比增长11.2%
建发国际集团2026年中报的土储结构有何特点?
建发国际集团土储总可售货值约2092亿元,其中2022年及以后拿地占比84%,近三年拿地货值合计占比67%,土储结构优化,具备较好的土储资产“新鲜度”,风险已通过前期减值充分释放。公司聚焦核心城市,拿地总货值519亿元,权益比例82%,全部位于一二线城市,拿地策略保持多元拓展
建发国际集团2026年中报物业服务业务表现如何?
建发国际集团物业服务业务营收21.6亿元,同比增长18.3%;归母净利润2.4亿元,同比增长11.2%。管理合约面积和拓展合同金额均显著增长,显示物业服务业务发展良好,未来有望成为新的增长点
建发国际集团2026年中报的行业发展趋势如何?
建发国际集团2026年中报显示,尽管行业面临调整,公司通过聚焦核心城市、优化土储结构、提升毛利率等措施,展现出较强的韧性。公司土储中2022年及以后拿地占比高达84%,且销售去化能力较强,预计盈利能力将延续修复,在行业调整期保持领先
建发国际集团2026年中报存在哪些风险提示?
建发国际集团2026年中报提示的风险包括:产业、人口兑现不及预期,可能导致销售和盈利不及预期;广义财政发力不足,可能影响房地产行业整体发展;拿地力度不及预期,可能影响公司未来的增长潜力
你可能感兴趣
建发国际集团(01908.HK)2025 年业绩点评
华创证券2026-03-28
稳绩强基,利润率同比提升——建发国际集团2025年中期业绩点评
国泰海通证券2025-08-27
中报点评23丨建发国际:疫情下销售高速扩张,一二线城市积极拿地
房地产克而瑞2020-08-31
建发国际集团(1908.HK)灯塔引领品质房企,精益求精笃行向上
房地产财通证券2025-11-24
【中金不动产与空间服务】建发国际集团:全年销售投资靓丽收官,料业绩表现优于同业
未知机构2023-01-29
建发国际集团:截至二零二四年十二月三十一日止年度的年度业绩公告
港股财报2025-03-26
中泰地产 建发国际集团 中泰证券高端闭门交流会
未知机构2026-07-13
建发国际集团港股公司深度报告:借势国资背景扩张稳健,逆周期业绩持续攀升
开源证券2024-02-23
建发国际集团2020年度报告
港股财报2021-04-20
兴证海外地产 建发国际集团经营近况交流
未知机构2026-09-15