猜你想问
这份研报的核心内容是什么?
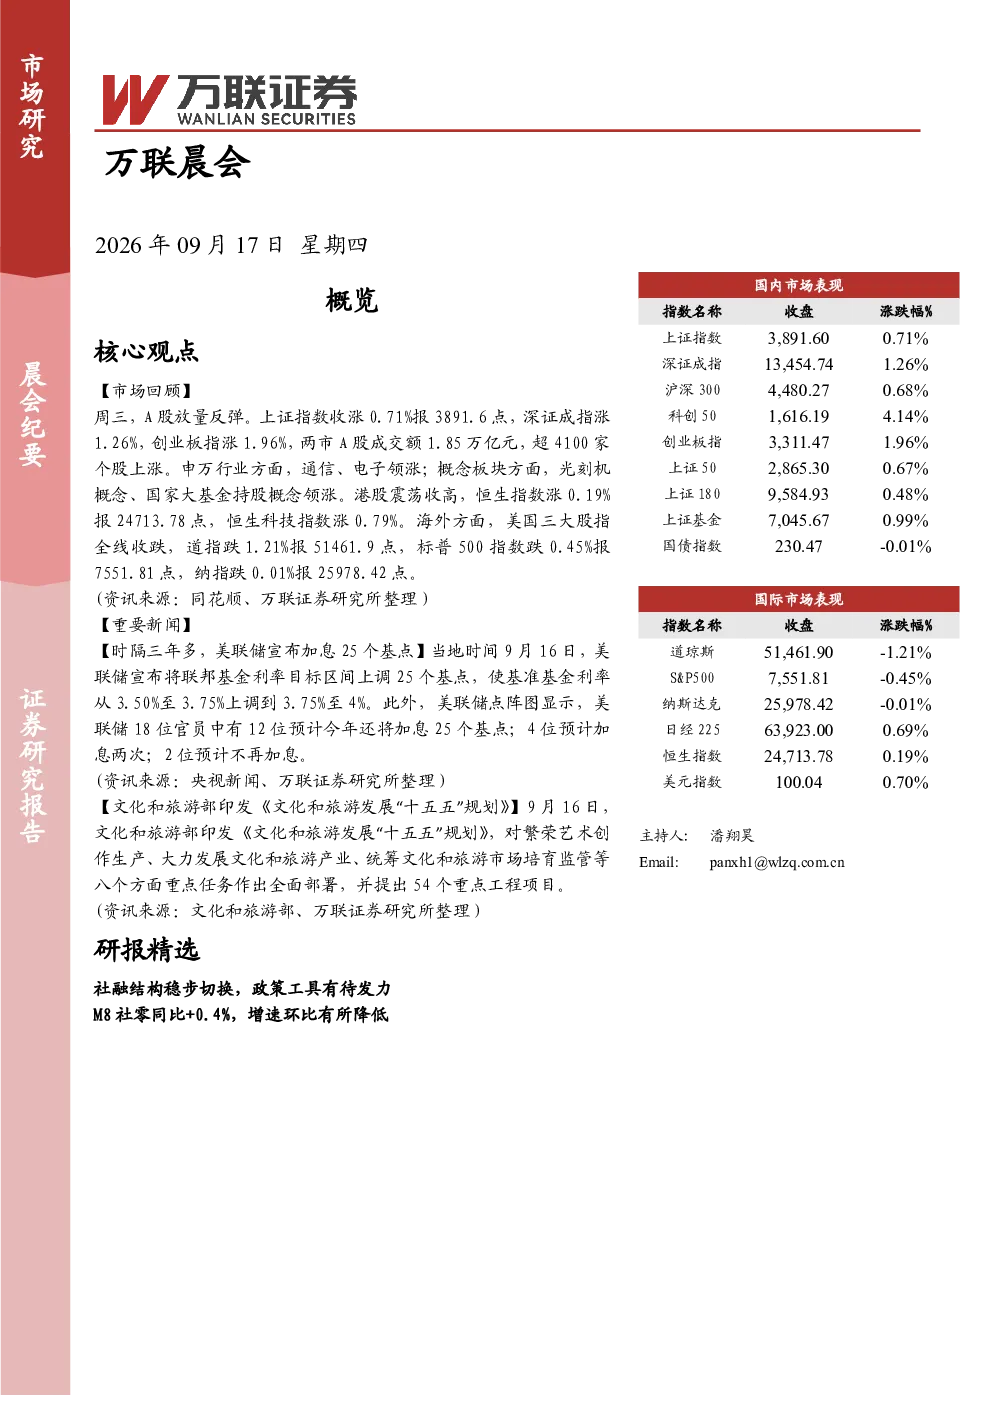
这份研报主要分析了A股市场表现、金融数据(社融、M2等)、社会消费品零售总额数据,并提出了服务消费、情绪消费与国货潮品、需求复苏三条投资主线。报告指出A股市场周三放量反弹,社融结构稳步切换,消费增速环比有所降低,但必选消费品类增速稳健。
研报对通信、电子行业的发展趋势有何看法?
研报回顾了A股市场中通信、电子行业领涨,光刻机概念、国家大基金持股概念领涨的情况。虽然没有具体分析通信、电子行业的发展趋势,但报告强调了市场整体表现和重点概念,可作为行业观察参考。
报告重点分析了哪些方向?
报告重点分析了金融数据,包括社融存量同比变化、M2与M1增速、信贷需求、社融结构变化等。此外,还跟踪了社会消费品零售总额数据,分析了商品零售、餐饮收入、限额以上单位零售额等分类表现,以及线上零售情况。
当前市场现状如何判断?
报告显示A股市场周三放量反弹,但海外市场美国三大股指全线收跌。金融数据方面,社融存量同比回落,新增贷款低于预期,M2增速持续下行。消费方面,8月社零同比增速有所降低,但必选消费品类表现稳健,线上零售持续增长。
研报提示了哪些风险因素?
研报提示了政策力度不及预期、消费复苏不及预期、宏观经济增长不及预期等风险因素。报告指出政策性金融工具影响有待显现,居民信贷需求仍弱,消费、购房需求不足,宏观经济增长面临挑战,需关注相关风险。