猜你想问
南华期货九月油料产业报告主要说了什么?
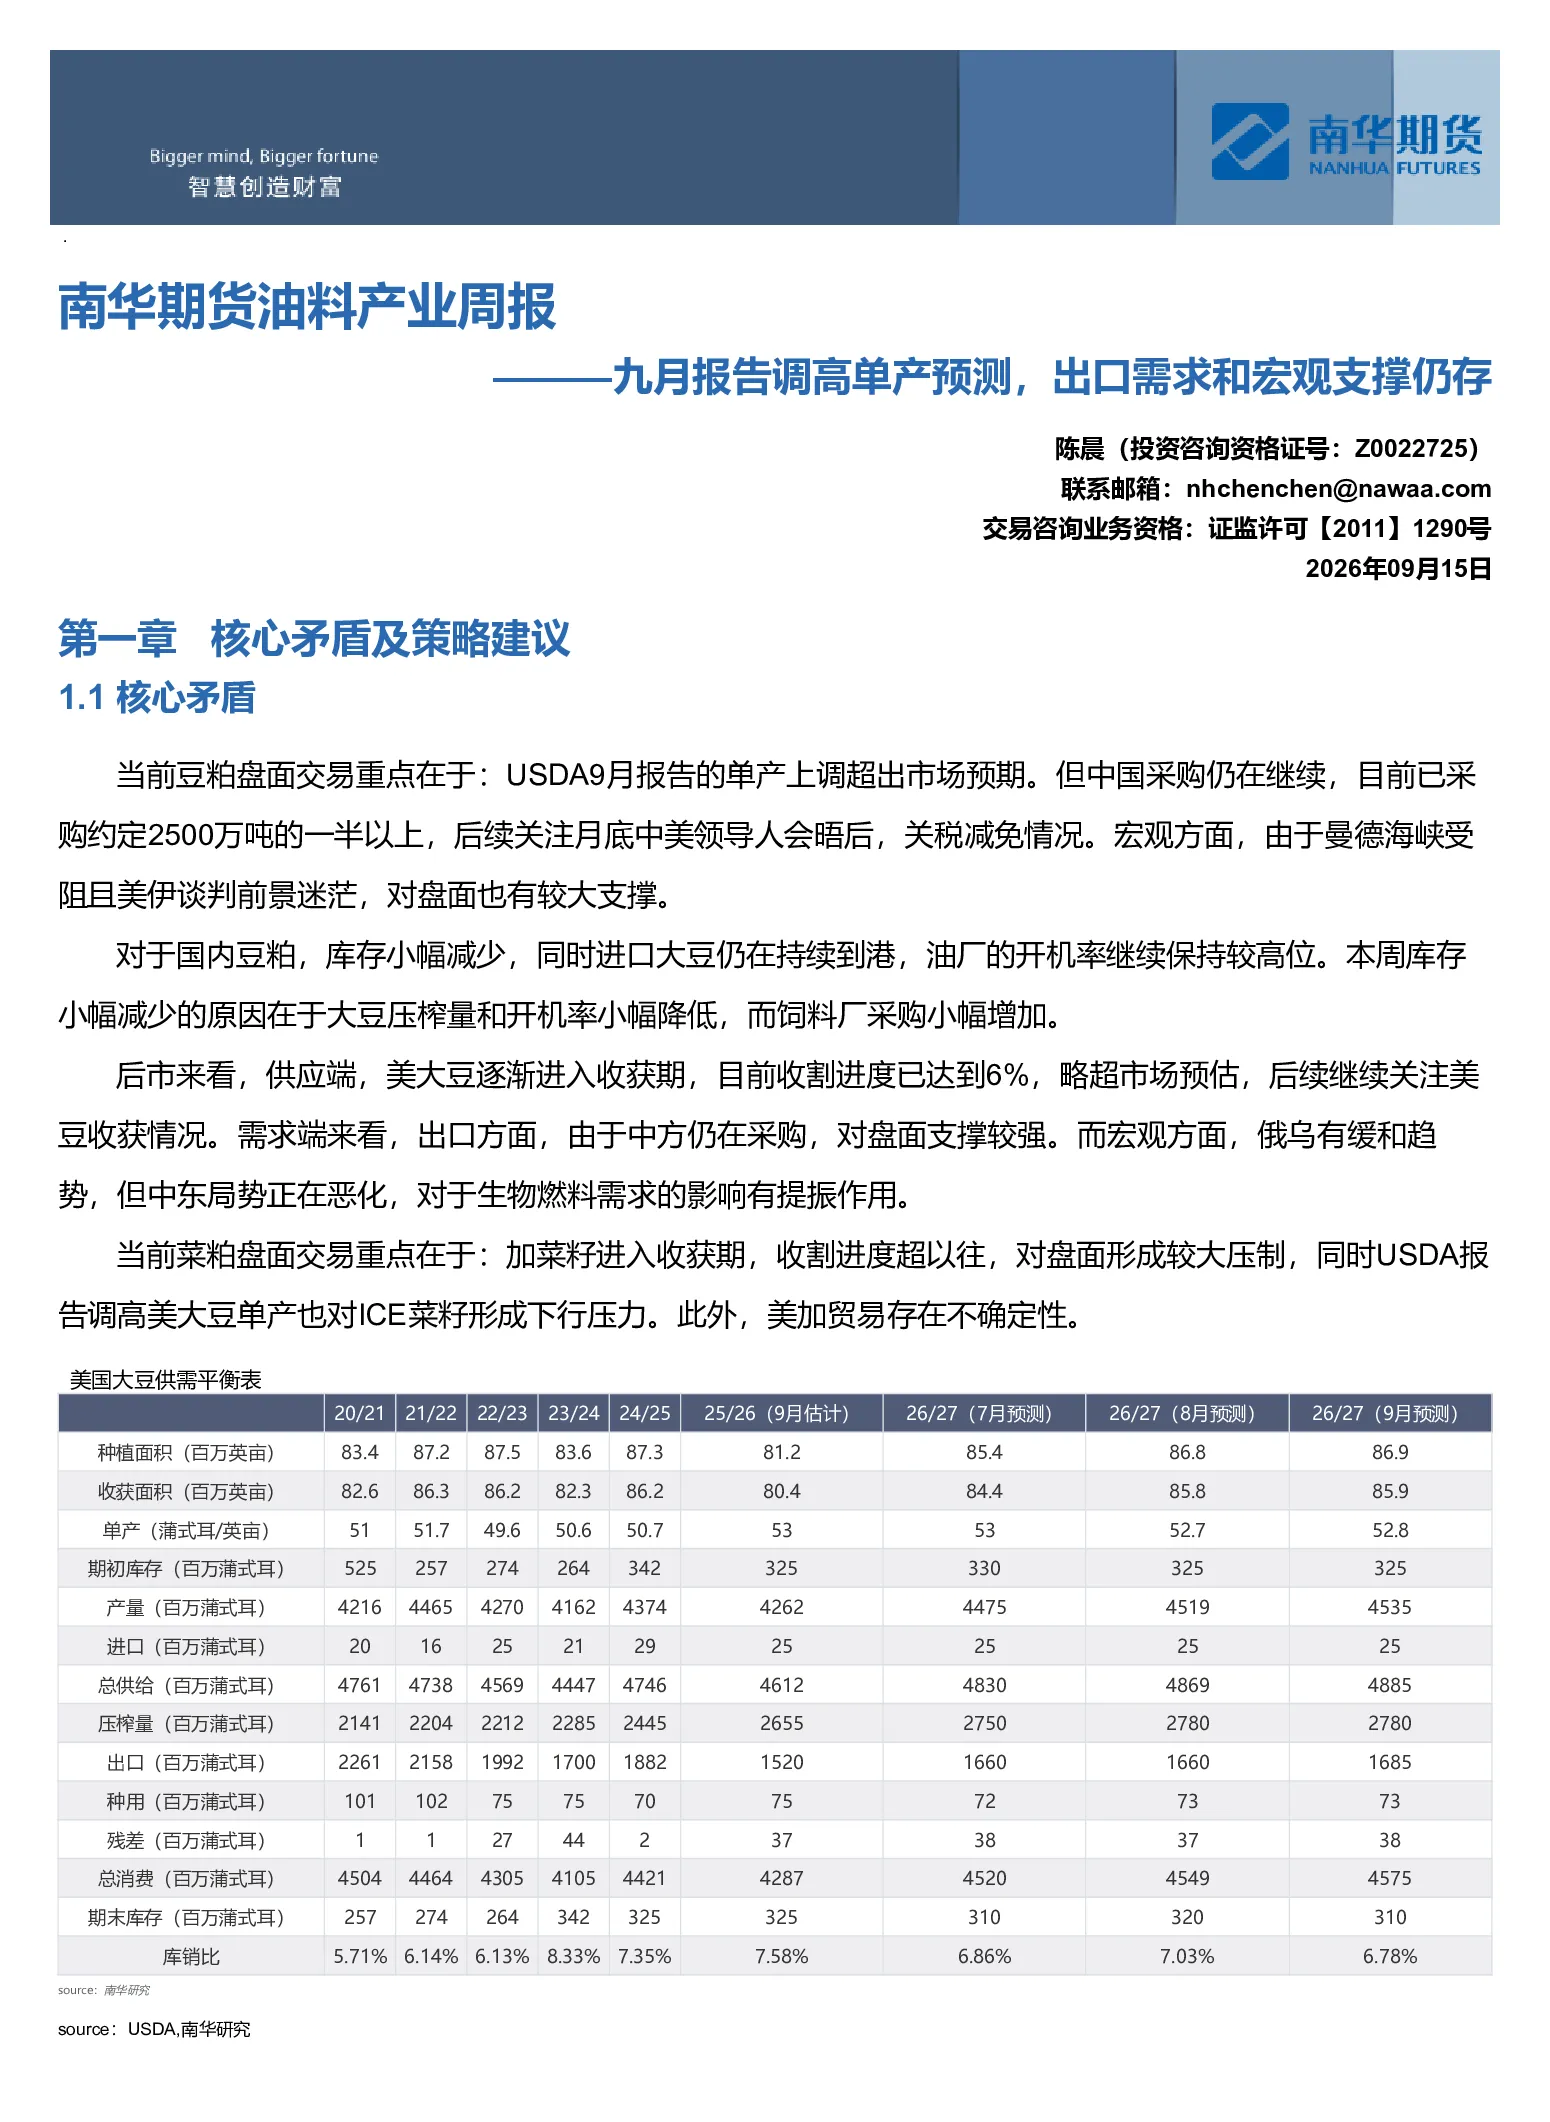
南华期货九月油料产业报告显示,USDA 9月报告上调美豆单产超出预期,但中国采购持续,中美关税减免仍是后续关注点。曼德海峡受阻和美伊谈判前景对盘面形成支撑。国内豆粕库存小幅减少,进口大豆持续到港,油厂开机率保持高位。美豆进入收获期,收割进度超预期;出口方面,中方持续采购对盘面支撑较强;宏观方面,俄乌缓和趋势,中东局势恶化提振生物燃料需求。报告还分析了豆粕偏强震荡,区间 3300-3500;菜粕跟随豆粕,区间 2200-2400的走势,并建议基差策略按需采购,月差策略短期考虑 M1-5 正套,对冲套利策略建议豆菜粕 01 价差做缩。
油料产业未来发展趋势如何?
油料产业未来发展趋势需关注中美关税减免、曼德海峡和美伊谈判等国际政治经济因素。国内豆粕库存小幅减少,进口大豆持续到港,油厂开机率保持高位,豆粕消费量预计继续维持高位,但增量有限。美豆进入收获期,收割进度超预期,出口需求和生物燃料需求不减。俄乌缓和趋势,中东局势恶化可能提振生物燃料需求。南美大豆产量预测增长,可能对全球油料市场产生影响。
报告重点分析了哪些方向?
报告重点分析了USDA 9月报告上调美豆单产的影响、中美关税减免的潜在变化、曼德海峡和美伊谈判对盘面的支撑作用、国内豆粕库存和进口大豆到港情况、美豆收获进度和出口需求、以及宏观因素如俄乌缓和趋势和中东局势对生物燃料需求的影响。报告还分析了豆粕和菜粕的走势,以及基差、月差和对冲套利等交易策略。
当前油料市场现状如何判断?
当前油料市场现状显示,USDA 9月报告上调美豆单产超出预期,美豆高位震荡,受报告影响回落至 1300 上下,出口需求和生物燃料需求不减。国内豆粕跟随外盘上涨,资金面逐渐走强,期限结构呈现近 B 结构,基差回升,豆菜粕价差继续升高。菜粕跟随豆粕,资金面少量加多,期限结构不明晰,基差回升。国内大豆三季度结转库存仍偏宽裕,预计后续压榨量继续维持高位,国内豆粕在前期较高程度备货后,后续消费量同样难有更多增量。
阅读这份研报需要注意哪些风险?
阅读这份研报需要注意的风险包括:USDA 9月报告上调美豆单产可能带来的市场波动、中美关税减免的不确定性、曼德海峡和美伊谈判的进展可能影响全球供应链、国内豆粕库存和进口大豆到港可能带来的市场压力、美豆收获进度和出口需求的变化可能影响市场供需平衡、俄乌缓和趋势和中东局势的走向可能影响生物燃料需求,进而影响油料市场价格。此外,南美大豆产量预测增长也可能对全球油料市场产生影响,需持续关注相关动态。