猜你想问
这份研报的核心内容是什么?
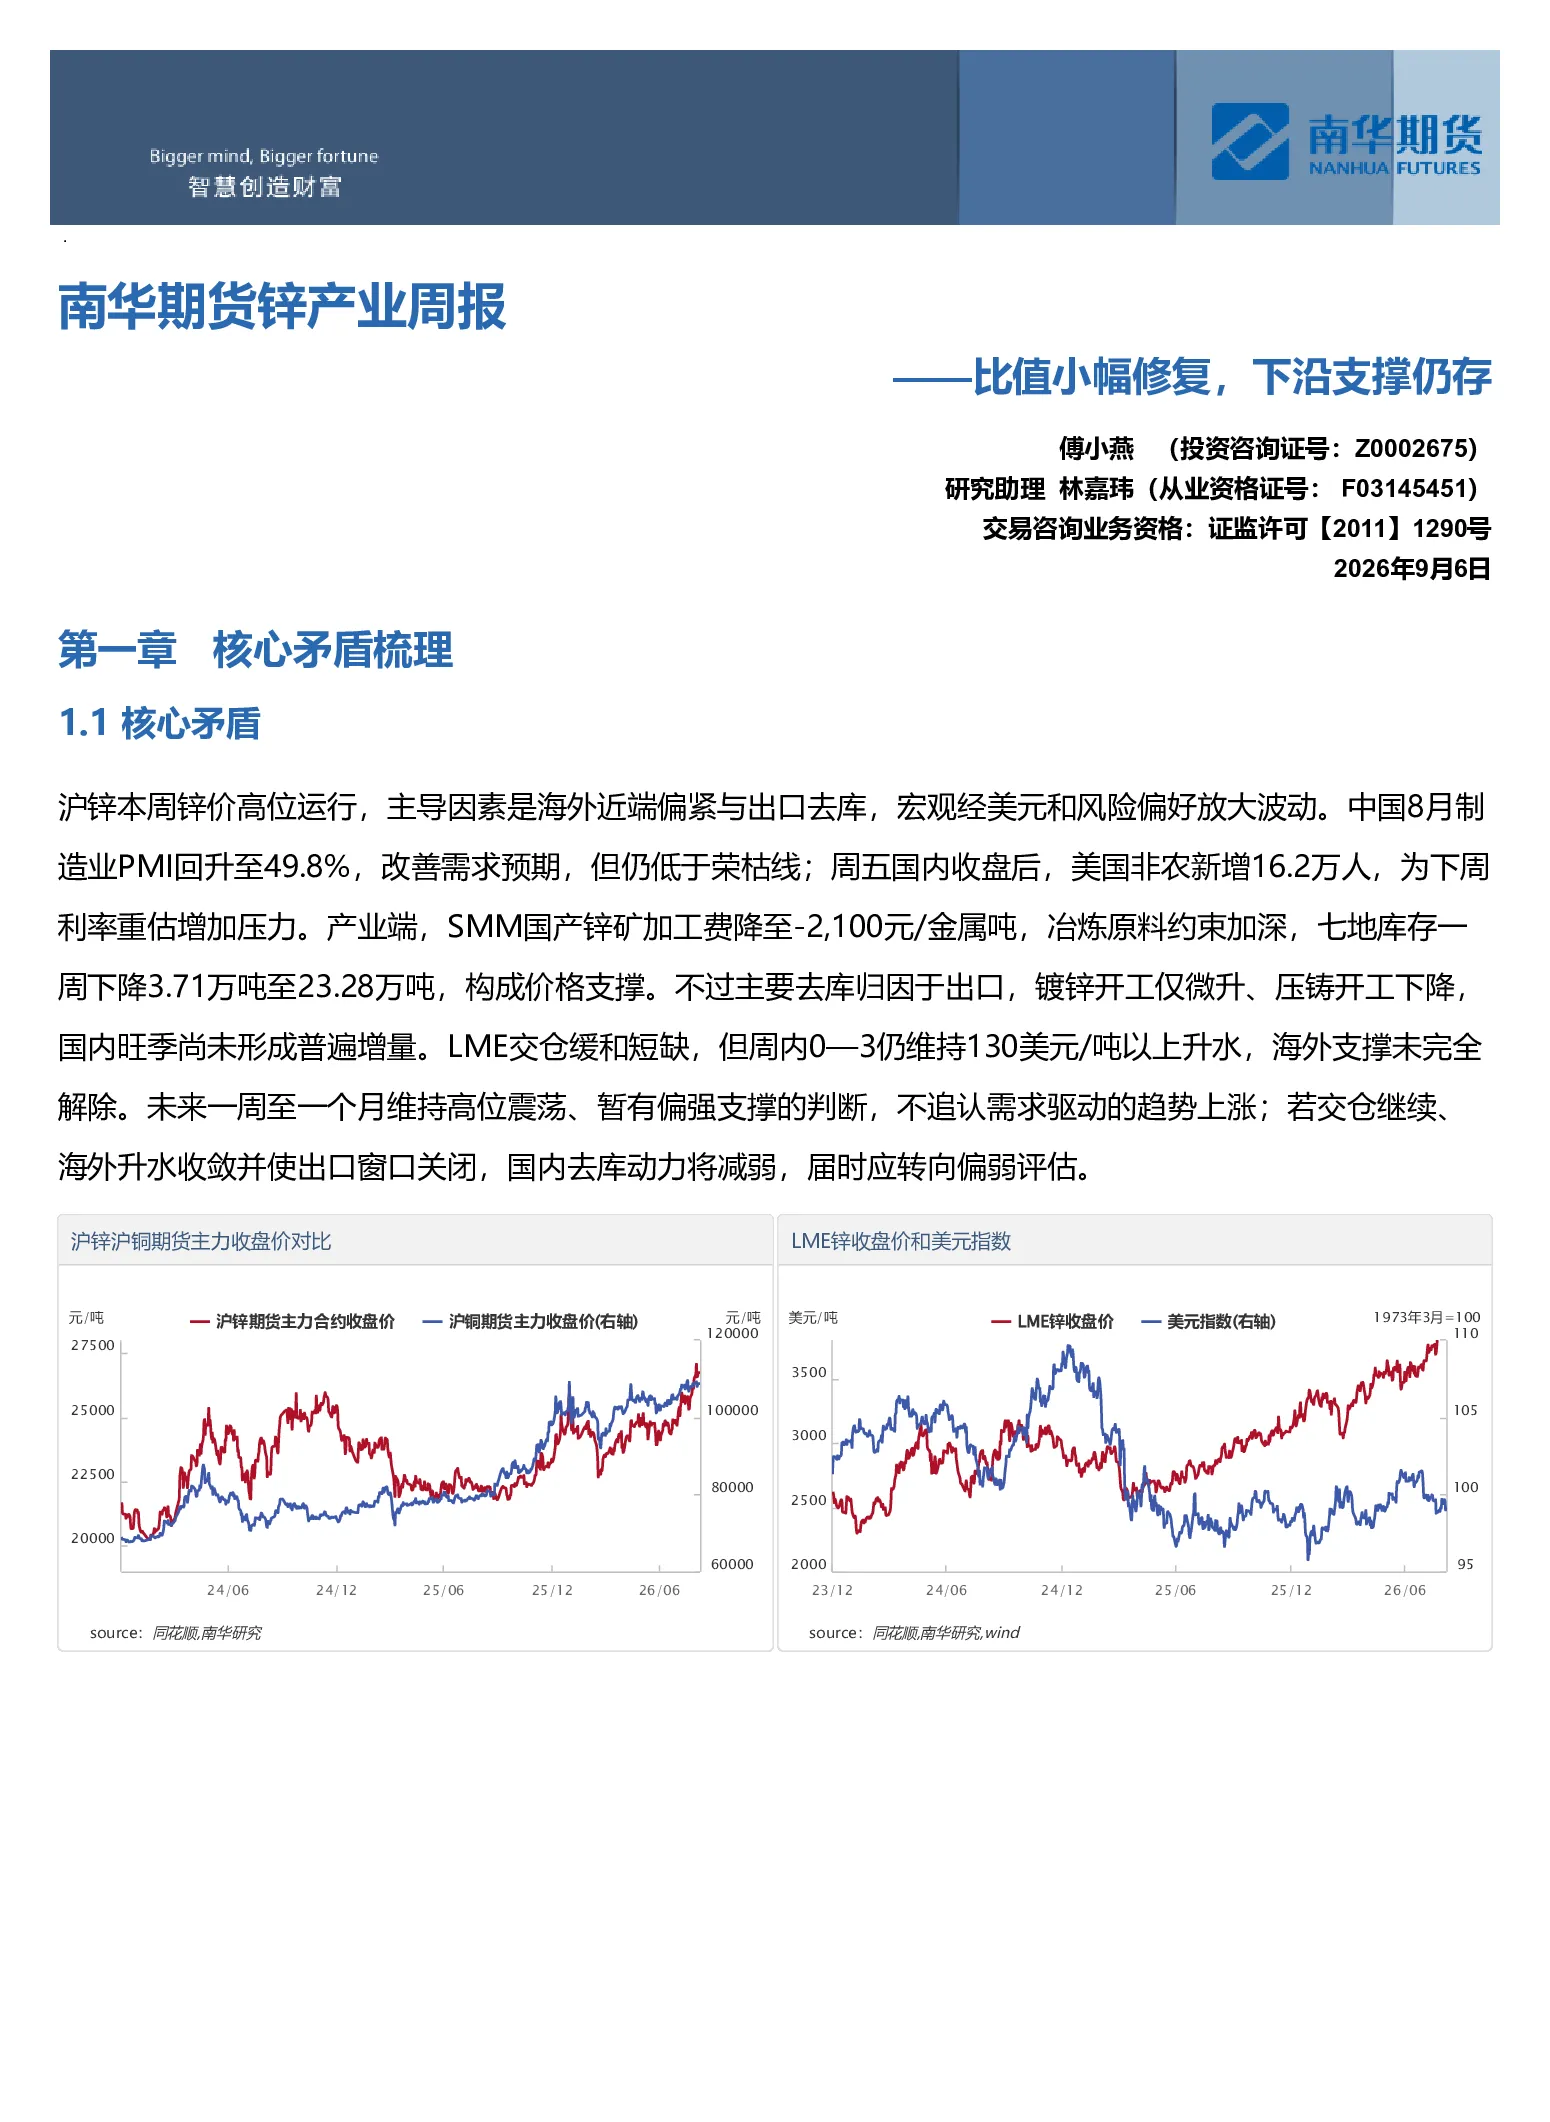
这份研报分析了沪锌高位运行的原因,主要受海外近端偏紧、出口去库及宏观因素(美元、风险偏好)影响。报告指出中国8月PMI回升但低于荣枯线,需求改善预期未完全确认;美国非农就业数据增加利率重估压力。产业端,锌矿加工费降至-2,100元/金属吨,冶炼原料约束加深,七地库存下降3.71万吨至23.28万吨,构成价格支撑。但主要去库归因于出口,国内旺季尚未形成普遍增量。LME交仓缓和短缺,但0—3月仍维持130美元/吨以上升水,海外支撑未完全解除。未来一周至一个月维持高位震荡、暂有偏强支撑。若交仓继续、海外升水收敛并使出口窗口关闭,国内去库动力将减弱,应转向偏弱评估。
锌产业未来发展趋势如何?
2026年锌产业的矛盾在于精矿紧张向精炼减产传导的速度,以及全球金属库存重新分布。负加工费压缩冶炼收益,但副产品收入、原料库存和大厂复产使减产并非同步发生。海外溢价吸引国内出口可阶段性改善内盘平衡,后续又可能通过交仓缓和外盘短缺。年内趋势需由实际产量收缩或终端需求扩张确认,出口搬运库存本身难以持续创造总需求。
报告重点分析了哪些方向?
报告重点分析了沪锌价格短期和远期的驱动因素。短期看,矿紧和海外溢价通过出口向国内传导,七地去库支持下沿,但国内现货仍贴水,下游采购畏高,支持强度不足以推动持续突破。远期看,需关注精矿紧张向精炼减产传导的速度,以及全球金属库存重新分布。报告还研判了单边价格、基差与近月价差,指出下周沪锌2610参考区间26,200—27,300元/吨附近,基准为高位震荡。
当前锌市场现状如何判断?
当前锌市场处于高位震荡状态,暂有偏强支撑。主要支撑来自海外近端偏紧、出口去库及宏观因素(美元、风险偏好),同时产业端锌矿加工费下降,冶炼原料约束加深,七地库存下降构成价格支撑。但主要去库归因于出口,国内旺季尚未形成普遍增量。LME交仓缓和短缺,但0—3月仍维持130美元/吨以上升水,海外支撑未完全解除。若交仓继续、海外升水收敛并使出口窗口关闭,国内去库动力将减弱。
研报提示了哪些风险?
研报提示的风险包括矿端扰动,如供应中断或价格剧烈波动;冶炼端检修,可能导致供应阶段性紧张;宏观利率变化,如美联储加息可能增加锌价压力。此外,还需关注国内外宏观经济数据变化,如美国就业数据、CPI、PPI等,这些因素可能影响锌价走势。