猜你想问
安踏体育2026年上半年的主要财务表现如何?
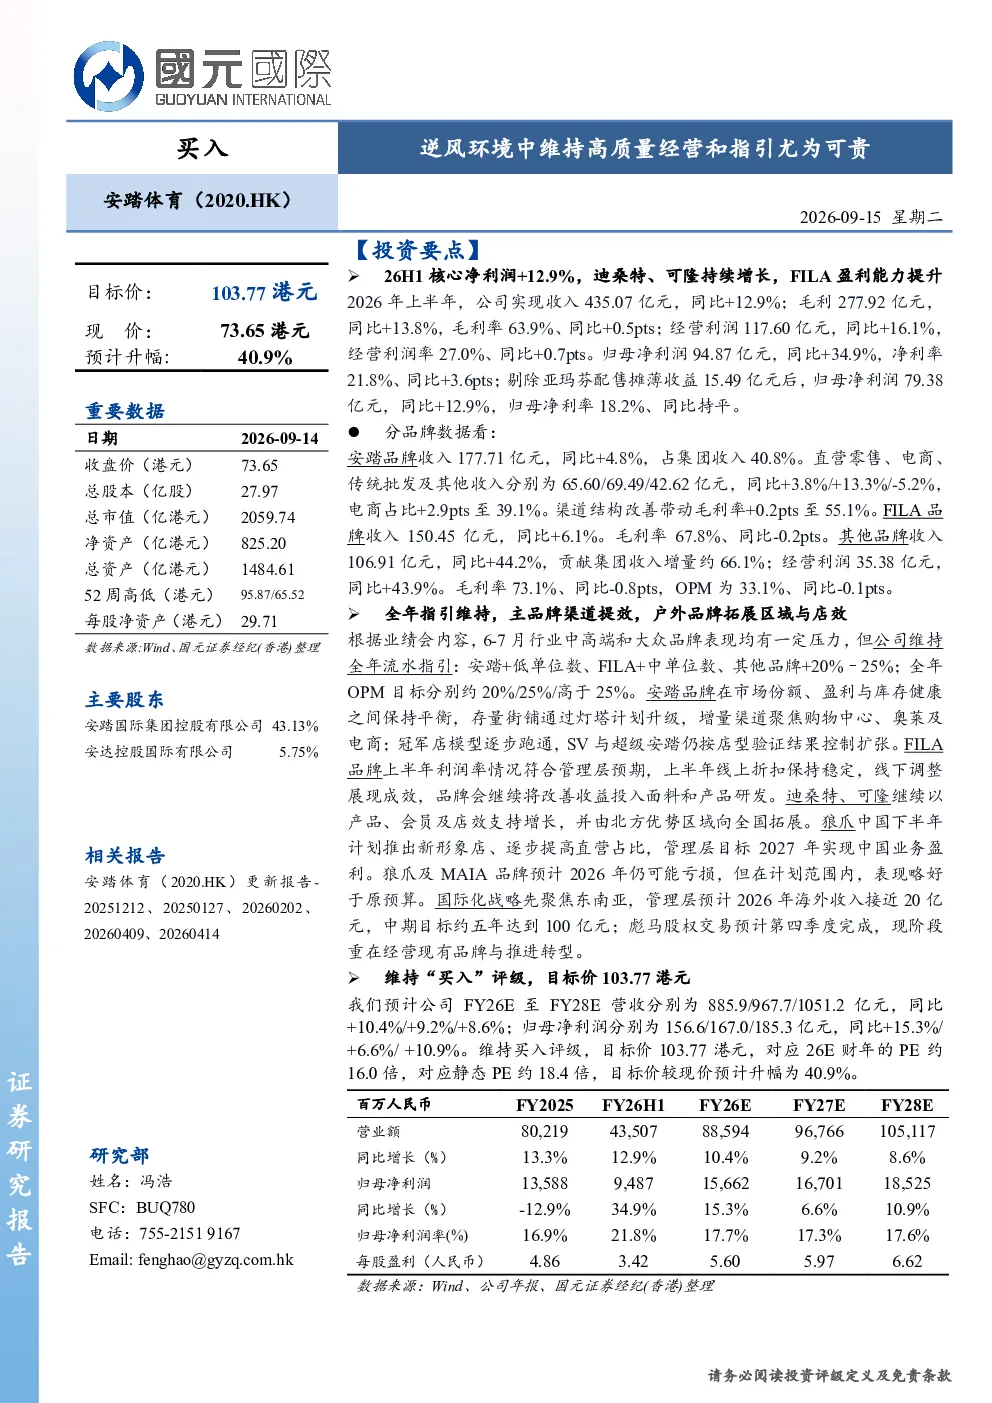
2026年上半年,安踏体育实现收入435.07亿元,同比增长12.9%;毛利277.92亿元,同比增长13.8%,毛利率63.9%,同比提升0.5个百分点;经营利润117.60亿元,同比增长16.1%,经营利润率27.0%,同比提升0.7个百分点;归母净利润94.87亿元,同比增长34.9%,净利率21.8%,同比提升3.6个百分点。剔除亚玛芬配售摊薄收益后,归母净利润79.38亿元,同比增长12.9%,归母净利率18.2%,同比持平。中期股息每股1.51港元,同比增长10.2%。分品牌来看,安踏品牌收入177.71亿元,同比增长4.8%,占集团收入40.8%。FILA品牌收入150.45亿元,同比增长6.1%,毛利率67.8%,同比下降0.2个百分点。其他品牌收入106.91亿元,同比增长44.2%,贡献集团收入增量约66.1%;经营利润35.38亿元,同比增长43.9%。毛利率73.1%,同比下降0.8个百分点,OPM为33.1%,同比下降0.1个百分点。
安踏体育各品牌的具体经营情况如何?
安踏品牌收入177.71亿元,同比增长4.8%,占集团收入40.8%。直营零售、电商、传统批发及其他收入分别为65.60/69.49/42.62亿元,同比增长3.8%/13.3%/-5.2%,电商占比提升2.9个百分点至39.1%。渠道结构改善带动毛利率提升0.2个百分点至55.1%。FILA品牌收入150.45亿元,同比增长6.1%,毛利率67.8%,同比下降0.2个百分点。其他品牌收入106.91亿元,同比增长44.2%,贡献集团收入增量约66.1%;经营利润35.38亿元,同比增长43.9%。毛利率73.1%,同比下降0.8个百分点,OPM为33.1%,同比下降0.1个百分点。迪桑特、可隆上半年流水分别增长25%-30%/45%以上,品牌经营利润率略有改善;迪桑特全渠道折扣保持9折以上。狼爪中国下半年计划推出新形象店,逐步提高直营占比,管理层目标2027年实现中国业务盈利。狼爪及MAIA品牌预计2026年仍可能亏损,但在计划范围内,表现略好于原预算。国际化战略先聚焦东南亚,管理层预计2026年海外收入接近20亿元,中期目标约五年达到100亿元;彪马股权交易预计第四季度完成,现阶段重在经营现有品牌与推进转型。
安踏体育未来的发展策略和指引是什么?
全年指引维持,主品牌渠道提效,户外品牌拓展区域与店效。公司维持全年流水指引:安踏+低单位数、FILA+中单位数、其他品牌+20%-25%;全年OPM目标分别约20%/25%/高于25%。安踏品牌在市场份额、盈利与库存健康之间保持平衡,存量街铺通过灯塔计划升级,增量渠道聚焦购物中心、奥莱及电商;冠军店模型逐步跑通,SV与超级安踏仍按店型验证结果控制扩张。FILA品牌上半年利润率情况符合管理层预期,上半年线上折扣保持稳定,线下调整展现成效,品牌会继续将改善收益投入面料和产品研发。
当前零售行业的市场现状如何?
安踏体育在逆风环境中维持高质量经营,反映当前零售行业面临挑战但仍有增长空间。报告显示,安踏体育通过渠道结构优化、品牌分化和国际化布局,实现稳健增长。主品牌渠道提效、户外品牌拓展区域与店效的策略,表明行业竞争加剧下,企业需通过精细化运营和多元化发展应对风险。同时,新收购品牌亏损超预期、行业库存风险上升等提示,显示行业整体仍需关注库存管理和竞争格局变化。
这份研报提示的主要风险有哪些?
研报提示的主要风险包括:零售环境超预期下行,可能导致销售增长放缓;行业库存风险超预期上升,可能影响盈利能力;行业竞争格局加剧,可能压缩利润空间;新收购品牌亏损超预期,可能拖累整体业绩;发展不及预期,可能影响战略目标的实现。这些风险需关注,但报告也显示公司通过多元化布局和精细化运营,已采取一定措施应对潜在挑战。