猜你想问
这份研报主要讲了什么内容?
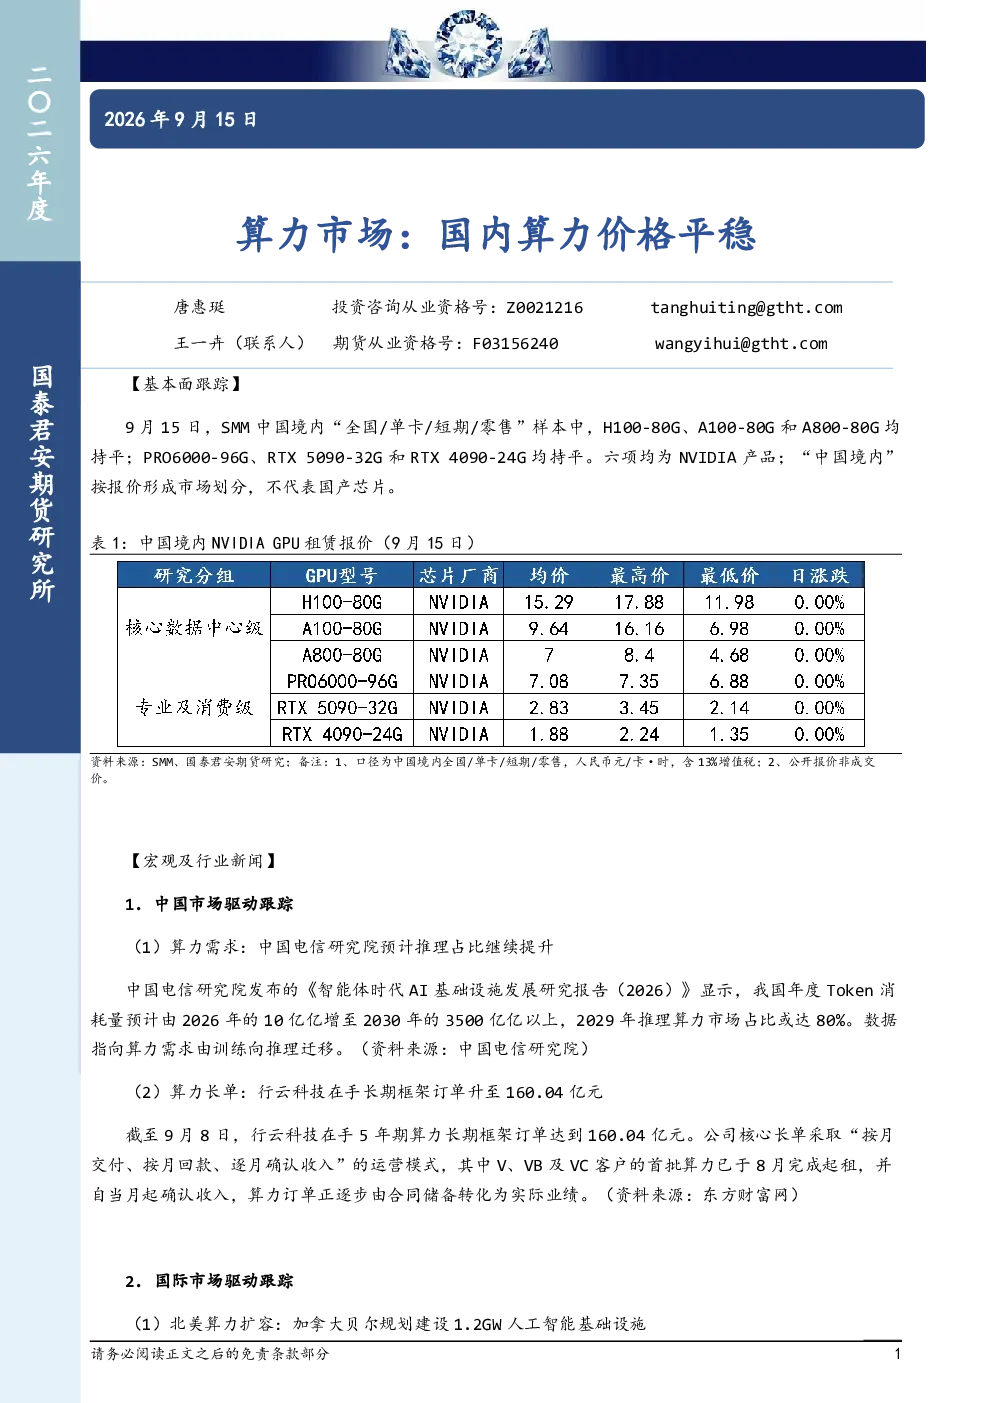
本报告主要跟踪了9月15日中国境内NVIDIA H100-80G、A100-80G、A800-80G、PRO6000-96G、RTX 5090-32G和RTX 4090-24G算力价格,显示这些型号价格均持平。报告还分析了国内算力需求,预计到2030年Token消耗量将超3500亿亿,推理算力占比或达80%,需求由训练向推理迁移。此外,行云科技5年期算力长单达160.04亿元,订单正逐步转化为实际业绩。国际市场方面,加拿大贝尔计划新增900MW算力容量,台积电2纳米和3纳米产能或有所提升,但实际增量取决于设备安装和良率。报告认为核心数据中心级算力趋势偏多,专业及消费级算力趋势偏空。
算力行业未来发展趋势如何?
算力行业未来发展趋势显示需求持续增长,中国电信研究院预计到2030年Token消耗量将超3500亿亿,推理算力占比将达80%,表明算力需求由训练向推理迁移。国内市场方面,行云科技等企业获得长期算力订单,显示市场对算力的持续需求。国际市场方面,北美地区计划新增大量算力容量,台积电等芯片制造商也在扩产先进制程,但实际产能提升仍需时间验证。数据中心级算力趋势偏多,专业及消费级算力趋势偏空,表明不同应用场景的算力需求存在差异。
报告重点分析了哪些方向?
报告重点分析了国内算力价格走势、算力需求变化、算力长单合同以及国际市场算力扩容和产能规划。在国内市场,报告跟踪了NVIDIA多款算力产品的价格变化,显示价格稳定。需求方面,报告引用中国电信研究院数据,预计未来算力需求将向推理迁移。长单方面,行云科技5年期算力长单达160.04亿元,显示企业通过长期合同锁定算力需求。国际市场方面,报告关注加拿大贝尔的算力扩容计划以及台积电的先进制程扩产,但强调实际增量取决于设备安装和良率。报告还评估了数据中心级算力与专业及消费级算力的趋势强度,前者偏多,后者偏空。
当前算力市场现状如何判断?
当前算力市场现状显示国内算力价格稳定,NVIDIA多款数据中心级GPU价格持平,表明市场供需相对平衡。需求方面,中国算力需求持续增长,未来Token消耗量将大幅提升,推理算力占比将显著提高,反映市场应用场景的变化。长单方面,行云科技等企业获得长期算力订单,显示企业对算力供给的长期规划。国际市场方面,北美地区计划大规模扩容算力,台积电等制造商也在提升先进制程产能,但实际进展仍需观察。报告认为数据中心级算力趋势偏多,专业及消费级算力趋势偏空,表明不同细分市场的供需状况存在差异。
研报提示哪些风险?
本报告提示的风险主要集中在国际市场算力扩产的实际进展不确定性。例如,加拿大贝尔的900MW算力容量新增计划以及台积电的2纳米和3纳米产能提升计划,均处于规划或预期阶段,实际执行可能受设备供应、技术良率等因素影响,存在延期或不及预期的风险。此外,算力需求向推理迁移的趋势可能导致训练算力供给过剩,对相关芯片制造商和数据中心运营商带来挑战。报告还指出,不同应用场景的算力需求差异可能导致市场分化,数据中心级算力增长前景较好,而专业及消费级算力可能面临需求放缓的风险。