猜你想问
这份研报主要讲了什么内容?
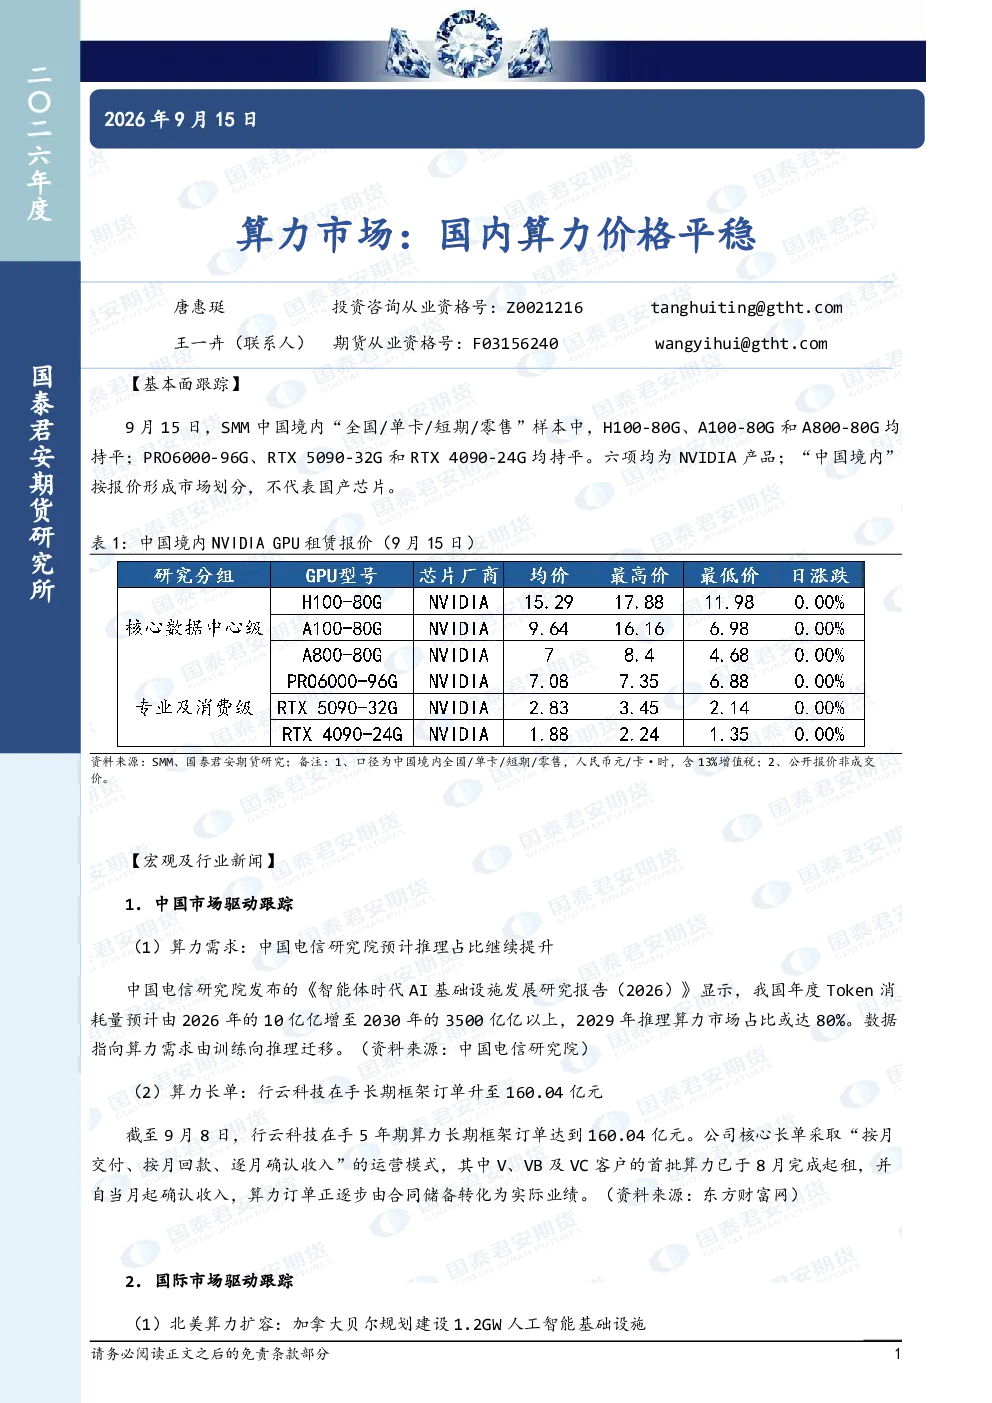
本报告主要跟踪了9月15日中国境内NVIDIA H100-80G、A100-80G、A800-80G、PRO6000-96G、RTX 5090-32G和RTX 4090-24G算力价格,显示这些型号价格均持平。报告还分析了中国市场算力需求,预计2026年至2030年Token消耗量将大幅增长,推理算力占比有望在2029年达到80%,显示需求由训练向推理迁移。此外,行云科技5年期算力长期框架订单达160.04亿元,首批算力已起租并确认收入。国际市场方面,加拿大贝尔计划在萨斯喀彻温省建设1.2GW人工智能基础设施,台积电2纳米月产能或从2026年底约9万片增至2027年中约11万片,3纳米产能从超18万片增至约21万片,但具体数据尚未获官方确认。报告对核心数据中心级算力趋势强度为1(偏多),专业及消费级算力趋势强度为-1(偏空)。
算力行业未来发展趋势如何?
算力行业未来发展趋势显示需求由训练向推理迁移。中国电信研究院预计,2026年至2030年,中国年度Token消耗量将大幅增长,推理算力占比有望在2029年达到80%。这表明随着AI应用落地,对高效推理算力的需求将持续提升。同时,国际市场如加拿大贝尔计划建设大型AI基础设施,台积电扩大先进制程产能,也反映全球对算力基础设施的持续投入。但需注意,算力市场存在结构性分化,核心数据中心级算力趋势偏多,而专业及消费级算力趋势偏空,投资者需关注不同细分赛道的差异。
报告重点分析了哪些方向?
报告重点分析了国内算力价格走势、中国市场算力需求驱动因素、算力长单合同落地情况以及国际市场算力扩容动态。在国内价格方面,报告显示NVIDIA多款核心算力产品价格稳定。在需求驱动方面,报告强调了中国AI算力需求从训练向推理的迁移趋势,并引用了Token消耗量增长预测数据。在长单合同方面,行云科技5年期160.04亿元算力订单为市场提供了业绩支撑。在国际市场方面,报告关注了加拿大大型AI基础设施建设和台积电先进制程扩产计划,这些信息有助于理解全球算力供需格局演变。
当前算力市场现状如何判断?
当前算力市场现状呈现价格稳定与需求结构性变化的特征。从价格层面看,中国境内主流NVIDIA算力产品价格保持不变,显示市场供需相对平衡。从需求层面看,中国算力需求正经历从训练向推理的迁移,Token消耗量预计将大幅增长,推理算力占比有望在2029年达到80%。同时,行云科技等企业已通过长期框架订单锁定未来业绩,表明市场对未来算力需求有较强预期。国际市场方面,北美和亚洲主要地区均有算力扩容计划,但多数项目仍处规划阶段。整体来看,核心数据中心级算力市场趋势偏多,但专业及消费级算力存在分化,市场参与者需关注不同细分领域的机遇与挑战。
研报提示哪些风险需要关注?
本报告提示算力市场存在结构性风险。首先,算力需求存在分化,虽然核心数据中心级算力趋势偏多,但专业及消费级算力趋势偏空,投资者需关注不同细分赛道的供需平衡。其次,国际市场算力扩容项目多为规划阶段,实际落地存在不确定性,可能影响全球算力产能供给节奏。此外,算力技术迭代迅速,先进制程扩产具体数据尚未获官方确认,技术路线变化可能带来市场格局调整。最后,算力市场竞争激烈,企业需持续提升技术实力和成本控制能力,以应对市场变化。这些因素可能对算力行业参与者带来潜在风险,需保持警惕。