猜你想问
报告显示单月销售降幅扩大,具体影响是什么?
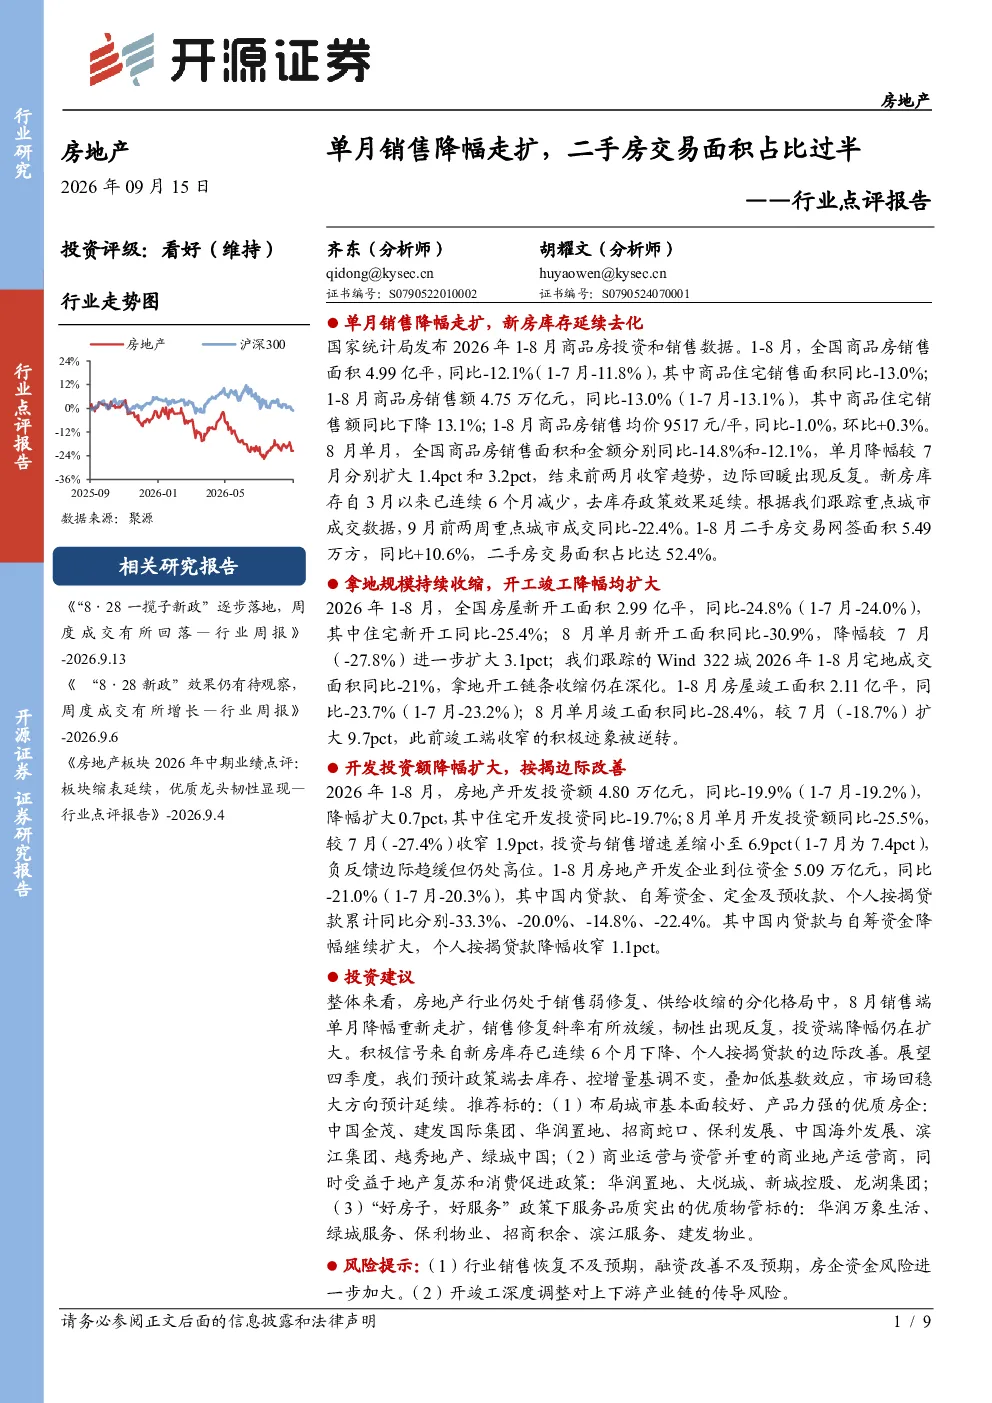
报告指出2026年8月全国商品房销售面积和金额降幅较7月分别扩大1.4pct和3.2pct,显示销售端边际回暖出现反复。新房库存自3月以来连续6个月减少,但9月前两周重点城市成交同比仍下降22.4%,表明去库存政策效果延续但销售恢复不及预期。二手房交易网签面积同比增长10.6%,占比达52.4%,反映市场交易结构变化。
房地产行业未来发展趋势如何?
行业呈现销售弱修复、供给收缩的分化格局。拿地规模持续收缩,2026年1-8月全国房屋新开工面积同比下降24.8%,8月单月降幅扩大至30.9%。竣工端同样疲软,1-8月房屋竣工面积同比下降23.7%,8月单月降幅扩大至28.4%。房企投资意愿不足,1-8月房地产开发投资额同比下降19.9%,8月单月降幅达25.5%。二手房交易占比提升,市场回稳大方向预计延续但分化加剧。
报告重点分析了哪些方向?
报告重点分析了销售端韧性反复、供给收缩深化、房企投资意愿不足、资金链压力以及二手房交易占比提升等方向。具体包括:1)单月销售降幅扩大但边际回暖反复;2)拿地开工链条收缩,新开工和竣工面积均显著下降;3)开发投资额降幅扩大,与销售增速差缩小但负反馈仍存;4)国内贷款和自筹资金降幅扩大,个人按揭贷款降幅收窄1.1pct;5)二手房交易占比达52.4%,成为市场主要交易形式。
当前房地产市场现状如何判断?
当前房地产市场呈现销售弱修复与供给收缩并存的分化格局。销售端方面,8月单月销售面积和金额降幅较7月扩大,显示市场恢复基础不稳固,二手房交易占比提升至52.4%成为市场主要交易形式。供给端方面,拿地开工持续收缩,新开工和竣工面积同比降幅均扩大,反映房企开发意愿不足。资金端方面,国内贷款和自筹资金降幅扩大,个人按揭贷款降幅收窄但整体融资环境仍偏紧。
研报提示的主要风险有哪些?
研报提示的主要风险包括:1)行业销售恢复不及预期,可能导致房企资金链持续承压;2)融资改善不及预期,将进一步加剧房企资金风险;3)开竣工深度调整可能传导至上下游产业链,对建材、家电等相关行业产生负面影响。二手房交易占比提升虽反映市场结构变化,但整体市场仍面临销售疲软和供给收缩的双重压力。