猜你想问
这份研报主要分析了什么内容?
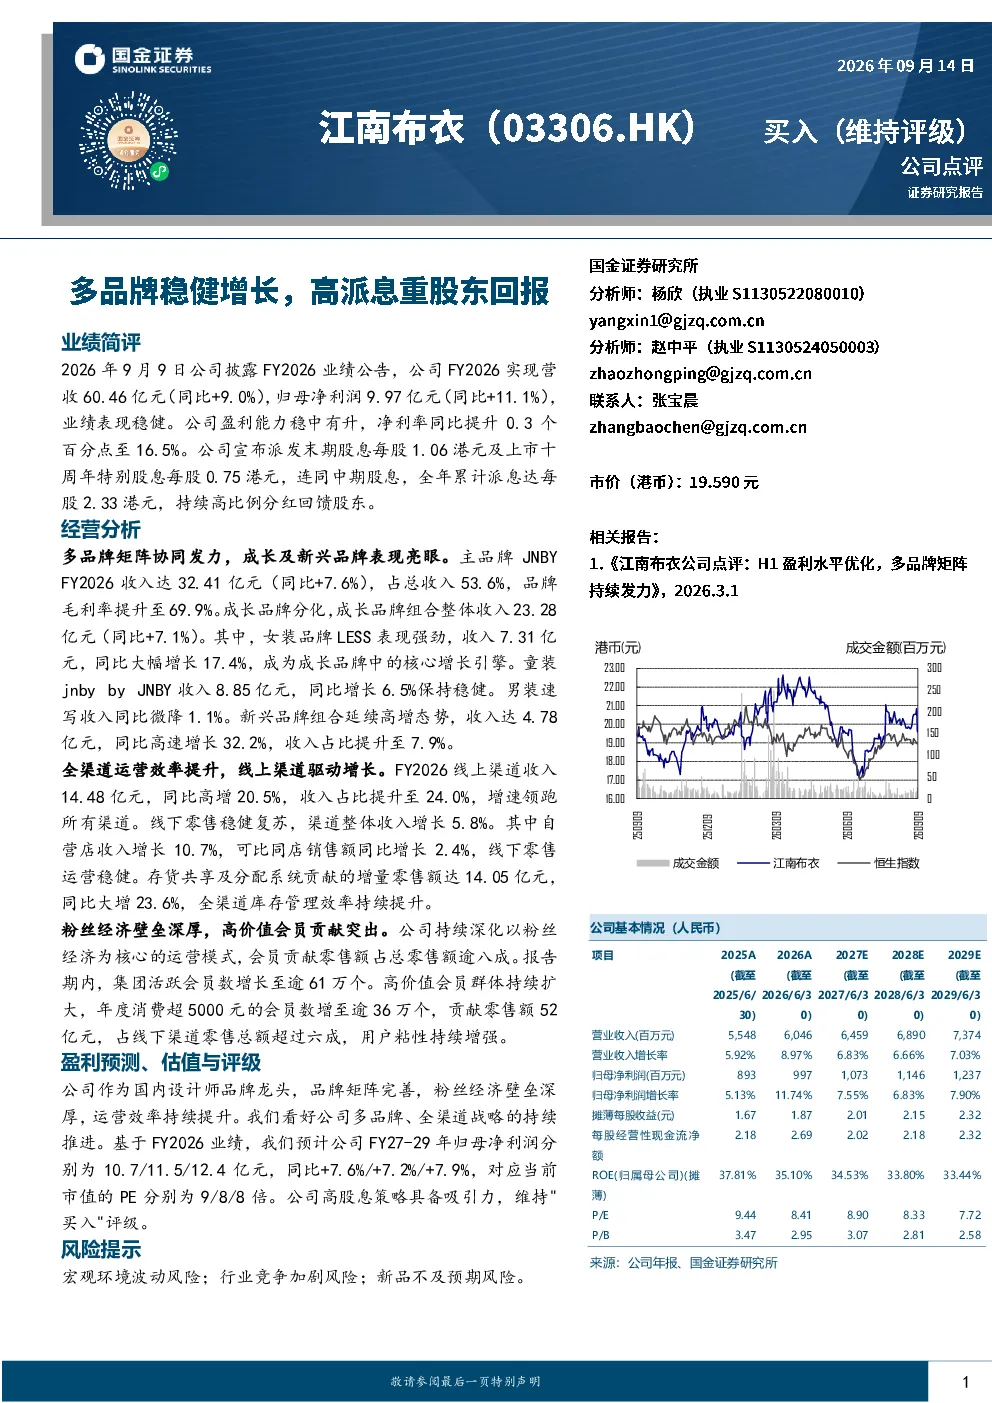
这份研报主要分析了江南布衣FY2026的业绩表现,包括营收、净利润增长情况,以及公司多品牌战略的协同效应。报告指出公司FY2026实现营收60.46亿元,同比增长9.0%,归母净利润9.97亿元,同比增长11.1%,业绩稳健。公司通过多品牌矩阵,包括主品牌JNBY、女装品牌LESS、童装jnbyby JNBY、男装速写和新兴品牌组合,实现了协同发展。其中,LESS品牌表现强劲,收入同比增长17.4%。报告还强调了公司全渠道运营效率的提升,线上渠道收入同比增长20.5%,线下零售稳健复苏。此外,公司持续高比例分红,全年累计派息达每股2.33港元,回馈股东。
当前设计师品牌赛道的发展趋势如何?
当前设计师品牌赛道的发展趋势主要体现在多品牌战略和粉丝经济的深化。公司通过多品牌矩阵,实现了不同品牌间的协同效应,覆盖了更广泛的目标客户群体。同时,粉丝经济的壁垒深厚,会员贡献了总零售额逾八成,高价值会员群体持续扩大,年度消费超5000元的会员数增至逾36万个,占线下渠道零售总额超过六成。这种模式增强了用户粘性,为品牌提供了稳定的收入来源。此外,全渠道运营效率的提升,特别是线上渠道的快速增长,也反映了设计师品牌在数字化转型中的积极布局。
研报重点分析了江南布衣的哪些方面?
研报重点分析了江南布衣的多品牌战略、全渠道运营效率以及粉丝经济壁垒。在多品牌战略方面,报告详细分析了主品牌JNBY、女装品牌LESS、童装jnbyby JNBY、男装速写和新兴品牌组合的收入增长情况,以及各品牌的市场表现。全渠道运营效率方面,报告指出线上渠道收入同比增长20.5%,线下零售稳健复苏,自营店收入增长10.7%,可比同店销售额同比增长2.4%。此外,报告强调了粉丝经济的深厚壁垒,活跃会员数增长至逾61万个,高价值会员群体持续扩大,年度消费超5000元的会员数增至逾36万个,贡献零售额52亿元,占线下渠道零售总额超过六成。
根据研报,当前市场对设计师品牌行业的判断是什么?
根据研报,市场对设计师品牌行业的判断是积极且充满机遇的。报告指出,江南布衣作为国内设计师品牌龙头,品牌矩阵完善,粉丝经济壁垒深厚,运营效率持续提升,这些因素为品牌提供了强大的竞争优势。多品牌战略的成功实施,不仅扩大了市场份额,还增强了品牌抵御市场风险的能力。全渠道运营效率的提升,特别是线上渠道的快速增长,也反映了设计师品牌在数字化转型中的积极布局。此外,高价值会员群体的持续扩大,进一步巩固了品牌的用户基础和市场地位。这些因素共同表明,设计师品牌行业具有较好的发展前景。
研报提到了哪些主要风险提示?
研报提到了以下主要风险提示:宏观环境波动风险、行业竞争加剧风险和新品不及预期风险。宏观环境波动风险主要指经济下行压力可能对消费者购买力产生影响,进而影响品牌销售。行业竞争加剧风险则是指随着设计师品牌市场的不断发展,竞争将更加激烈,品牌需要不断创新和提升竞争力以保持市场地位。新品不及预期风险是指品牌推出的新品可能无法达到市场预期,从而影响销售业绩。这些风险提示提醒投资者在关注品牌发展机遇的同时,也要警惕潜在的市场风险。