猜你想问
《医疗保障法》出台对医药生物行业有何影响?
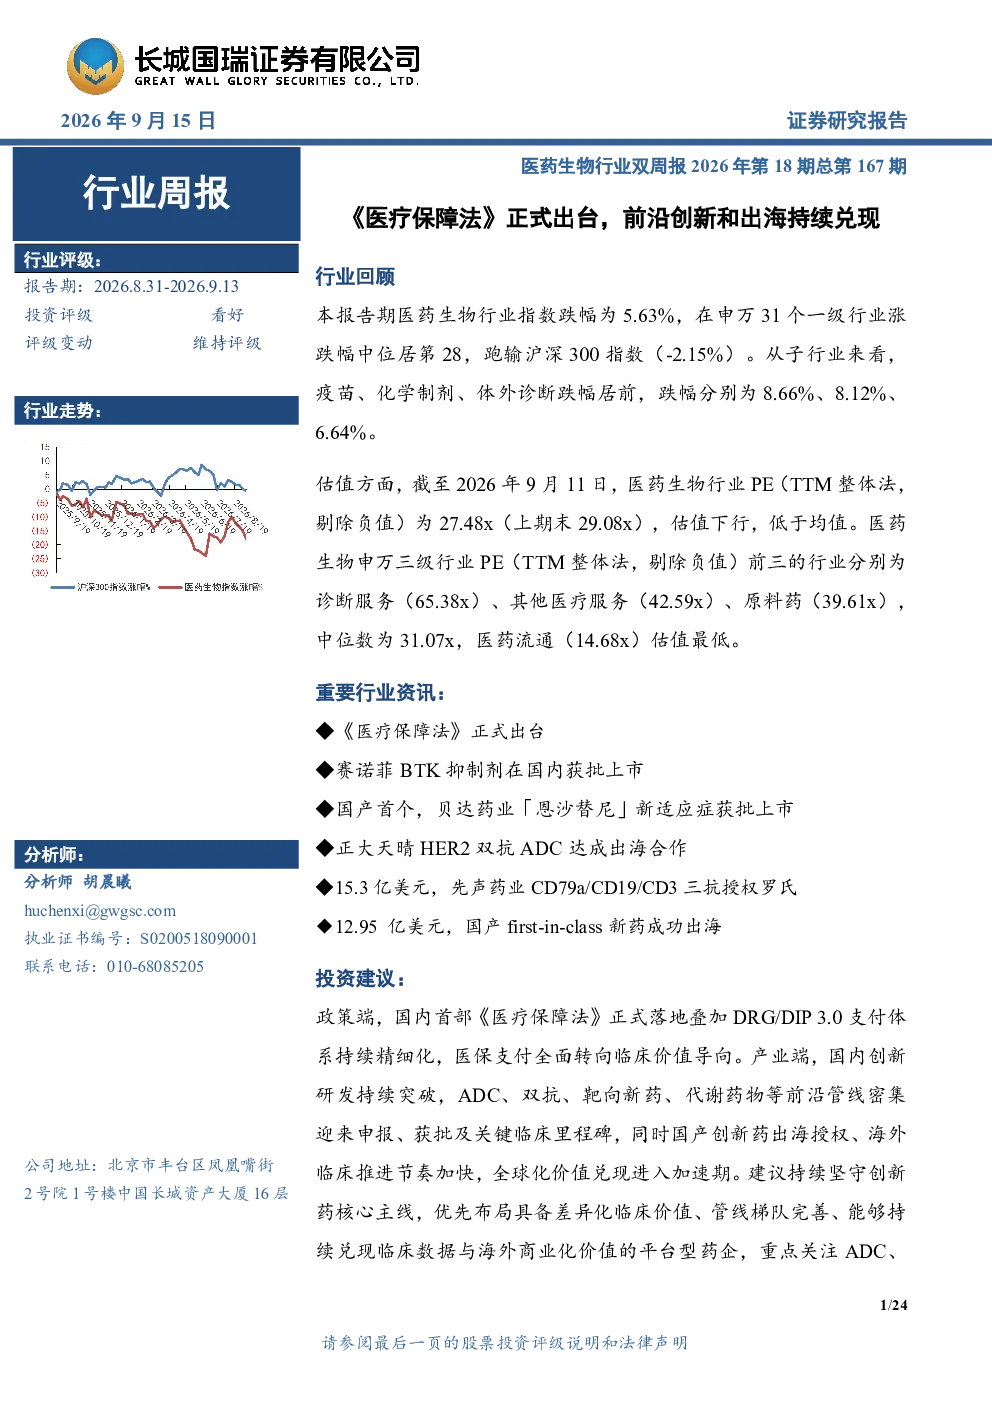
《医疗保障法》将参保、待遇、异地结算等权益纳入统一法律框架,推动医保支付转向临床价值导向。按病种付费3.0版迭代升级,护航创新技术落地转化,特别关注肿瘤领域精准升级和重症特殊疾病供给短板。这为创新药企提供了政策红利,鼓励差异化临床价值的产品发展。
近期医药生物行业有哪些重要注册上市进展?
近期有多款创新药申报或获批上市。迪哲医药舒沃替尼新增适应症获FDA受理;恒瑞医药口服小分子GLP-1申报上市,III期研究取得积极顶线结果;翰森制药B7-H3ADC瑞康立伏妥塔单抗申报上市,ARTEMIS试验成功;贝达药业恩沙替尼新适应症获批,云顶新耀艾曲帕米鼻喷雾剂获批,赛诺菲BTK抑制剂利扎布替尼片获批。这些进展显示行业创新活力持续增强。
医药生物行业当前估值水平如何?
医药生物行业PE(TTM整体法,剔除负值)下行至27.48x,低于均值。其中诊断服务、其他医疗服务、原料药估值较高,医药流通估值最低。行业整体估值处于相对合理区间,但子行业分化明显,投资者需关注估值与成长性的匹配度。
未来医药生物行业投资应重点关注哪些赛道?
建议持续坚守创新药核心主线,优先布局具备差异化临床价值、管线梯队完善、能够持续兑现临床数据与海外商业化价值的平台型药企。重点关注ADC、双抗/多抗、肿瘤靶向、GLP-1代谢等优质赛道,这些领域政策支持力度大,市场潜力广阔。
医药生物行业投资存在哪些风险提示?
需规避同质化严重、缺乏核心临床优势的产品及企业。同时关注政策变动风险,如医保支付方式改革可能对部分药品市场的影响。此外,出海过程中可能面临国际市场准入、竞争加剧等挑战,需谨慎评估企业国际化能力。
你可能感兴趣
医药生物行业双周报2021年第18期总第42期:《深化医疗服务价格改革试点方案》出台,胰岛素国采专项采购正式开始
医药生物长城国瑞证券2021-09-14
医药生物行业周报:医药生物行业双周报2025年第6期总第129期创新和出海仍是全年投资主线之一
医药生物长城国瑞证券2025-03-17
医药生物行业周报:医药生物行业双周报2025年第18期总第141期创新药出海保持高活跃度
医药生物长城国瑞证券2025-09-02
医药生物行业双周报2020年第11期总第18期:高值耗材联合采购正式启动,冠脉支架为首批品种
医药生物长城国瑞证券2020-09-22
医药生物行业周报:医药生物行业双周报2026年第14期总第163期创新药出海与海外融资环境持续改善
医药生物长城国瑞证券2026-07-21
机械设备行业双周报2022年第18期总第18期:多政策出台利好机械设备行业,持续看好四季度基本面情况
机械设备长城国瑞证券2022-11-08
医药生物行业双周报2021年第20期总第44期:《“十四五”全民医疗保障规划》发布,新冠口服药取得积极结果
医药生物长城国瑞证券2021-10-12
医药生物行业双周报2026年第16期总第165期:创新药BD由预期走向兑现 关注中报业绩验证与临床数据催化
医药生物长城国瑞证券2026-08-17
医药生物行业周报:医药生物行业双周报2025年第7期总第130期2024年医疗保障事业发展统计快报发布建议关注三大主线机会
医药生物长城国瑞证券2025-03-31
医药生物行业双周报2025年第15期总第138期:《2024年全国医疗保障事业发展统计公报》发布第十一批集采规则优化
医药生物长城国瑞证券2025-07-21