猜你想问
九丰能源2026年半年报核心内容是什么?
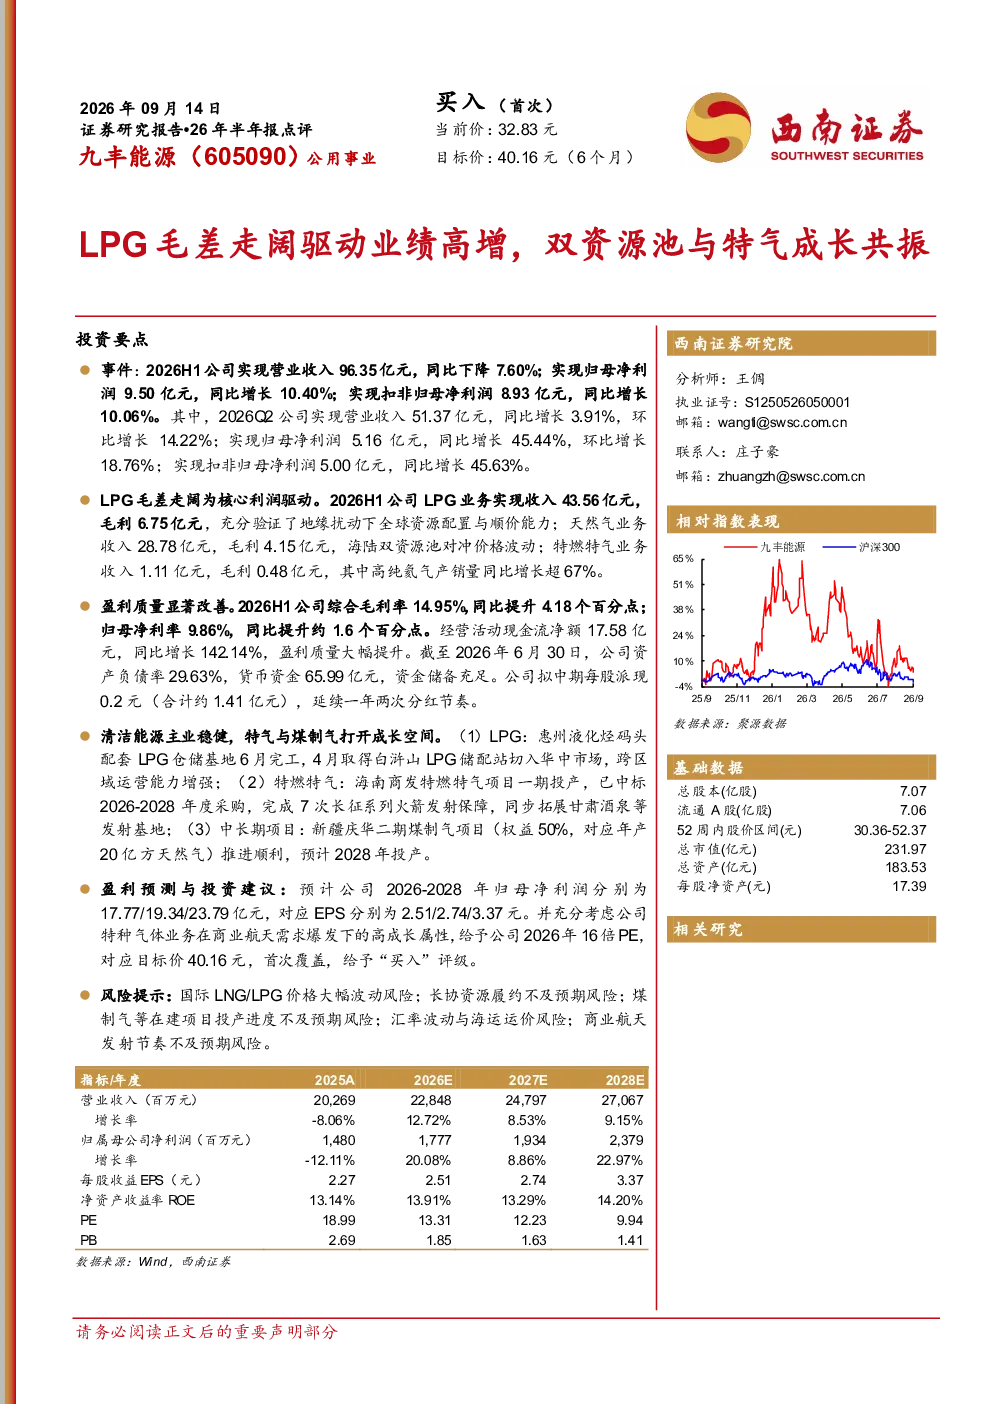
九丰能源2026年半年报显示,公司以LPG业务为核心,构建“清洁能源—能源服务—特种气体”三大业务协同发展的“一主两翼”格局。通过“海气+陆气”双资源池保障气源稳定,提升综合成本竞争力。在特种气体领域深度卡位商业航天赛道,海南商业航天发射场特燃特气配套项目已顺利投产。LPG业务收入43.56亿元,毛利6.75亿元;天然气业务收入28.78亿元,毛利4.15亿元;特燃特气业务收入1.11亿元,毛利0.48亿元。综合毛利率14.95%,同比提升4.18个百分点;归母净利率9.86%,同比提升约1.6个百分点。
LPG行业发展趋势如何?
LPG行业发展趋势呈现多元化发展态势。随着全球能源结构转型,LPG作为清洁能源的需求持续增长,尤其在替代传统化石燃料方面作用显著。国内LPG市场受益于“双碳”目标推动,基础设施建设加速,跨区域运营能力增强。同时,国际LNG价格波动对国内LPG市场影响较大,企业通过双资源池策略提升成本竞争力。未来,LPG行业将更加注重供应链安全和绿色低碳发展,商业航天等新兴领域对特燃特气需求增长,推动行业向高端化、专业化方向发展。
研报重点分析了九丰能源的哪些业务方向?
研报重点分析了九丰能源的三大业务方向。LPG业务方面,公司通过惠州液化烃码头配套LPG仓储基地完工及白浒山LPG储配站布局,增强跨区域运营能力。特燃特气业务方面,海南商发特燃特气项目一期投产,完成7次长征系列火箭发射保障,并拓展甘肃酒泉等发射基地。中长期项目方面,新疆庆华二期煤制气项目推进顺利,预计2028年投产。三大业务协同发展,提升公司综合竞争力。
当前LPG市场现状如何?
当前LPG市场现状呈现供需两旺格局。国内LPG需求受益于替代煤制气、燃料电池等新兴应用场景增长,但受国际LNG价格波动影响较大。企业通过优化供应链布局、提升运营效率等方式应对市场变化。九丰能源通过“海气+陆气”双资源池策略,有效降低综合成本,增强市场竞争力。同时,特种气体领域随着商业航天发展,特燃特气需求快速增长,为行业带来新的增长点。
研报提示了哪些风险?
研报提示了五项主要风险:一是国际LNG/LPG价格大幅波动风险,可能影响公司LPG业务盈利能力;二是长协资源履约不及预期风险,可能导致气源供应不稳定;三是煤制气等在建项目投产进度不及预期风险,影响中长期发展目标;四是汇率波动与海运运价风险,增加公司财务成本;五是商业航天发射节奏不及预期风险,可能影响特燃特气业务增长速度。公司需密切关注市场变化,加强风险管理。