猜你想问
这份研报主要分析了什么内容?
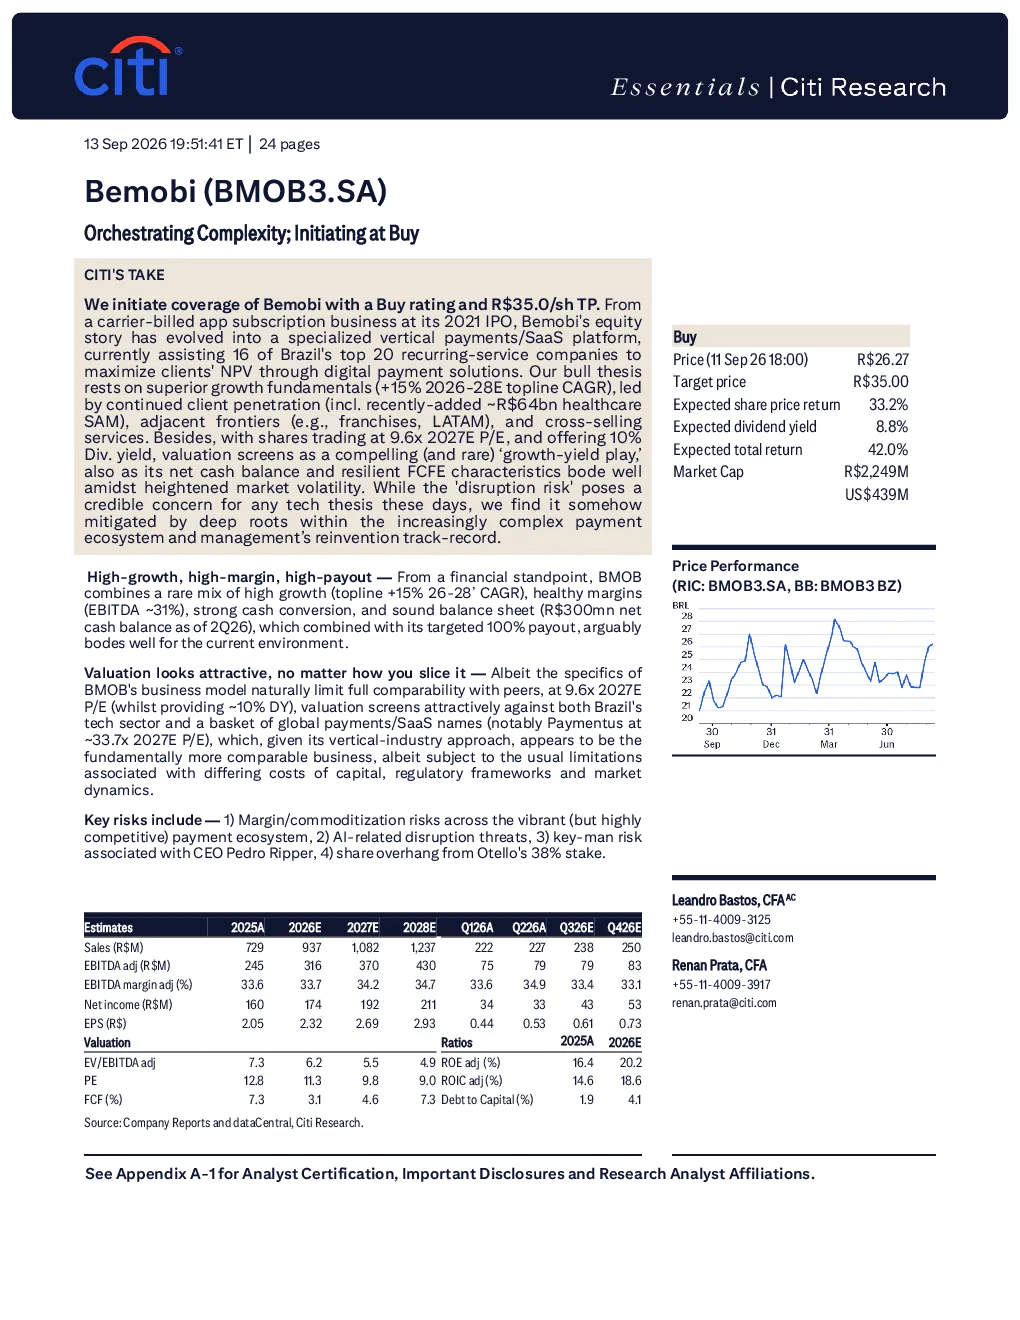
这份研报首次覆盖了Bemobi公司,对其业务模式、增长策略和财务状况进行了全面分析。报告指出Bemobi从运营商代收数字应用订阅业务转型为专业的垂直支付/SaaS平台,聚焦巴西前20名recurring-service公司,通过数字支付解决方案最大化客户NPV。研报看好其未来增长潜力,预计2026-2028年营收复合年增长率将达到15%,并分析了其在电信、公用事业和教育等核心垂直领域的钱包份额扩张计划。此外,报告还评估了Bemobi的估值水平,认为以9.6倍2027年预期市盈率计算,在巴西科技行业以及全球支付/SaaS公司中颇具吸引力。
垂直支付/SaaS赛道的发展趋势如何?
垂直支付/SaaS赛道正经历快速发展,特别是在巴西市场。Bemobi作为该领域的领先者,通过聚焦前20名recurring-service公司,实现了从运营商代收数字应用订阅业务向专业支付/SaaS平台的成功转型。其业务模式的核心是通过数字支付解决方案最大化客户NPV,这种垂直整合服务模式在巴西市场具有较大潜力。未来,随着数字化进程加速和客户对便捷支付需求提升,垂直支付/SaaS平台有望进一步扩大市场份额。Bemobi的扩张战略分为三个阶段,包括扩大核心垂直领域钱包份额、拓展邻近国内垂直领域并在拉丁美洲复制核心业务,以及向现有客户群销售高利润的专有SaaS和数字互动解决方案,这些举措都显示了该赛道广阔的发展前景。
报告中重点分析了Bemobi的哪些方面?
报告中重点分析了Bemobi的业务转型历程、增长策略和财务状况。在业务转型方面,Bemobi从2021年IPO时的运营商代收数字应用订阅业务,成功转型为专业的垂直支付/SaaS平台,聚焦巴西前20名recurring-service公司。在增长策略方面,报告详细阐述了Bemobi的扩张计划,包括在电信、公用事业和教育等核心垂直领域的钱包份额扩张(预计TPV潜力为500亿雷亚尔),拓展邻近国内垂直领域(如水务、私立健康保险等)并在拉丁美洲国家复制核心业务,以及向已建立的客户群销售高利润的专有SaaS和数字互动解决方案(如Grace、Wave和Agenda Edu)。在财务状况方面,报告指出Bemobi预计2026-2028年营收复合年增长率将达到15%,EBITDA约为31%,现金转换能力强,资产负债表稳健,并保持100%的派息率。
当前巴西支付市场的现状如何?
当前巴西支付市场呈现竞争激烈但充满机遇的态势。随着数字化进程加速,客户对便捷支付需求不断提升,垂直支付/SaaS平台成为市场热点。Bemobi作为该领域的领先者,通过聚焦巴西前20名recurring-service公司,实现了从运营商代收数字应用订阅业务向专业支付/SaaS平台的成功转型。其业务模式的核心是通过数字支付解决方案最大化客户NPV,这种垂直整合服务模式在巴西市场具有较大潜力。然而,市场竞争也较为激烈,来自其他支付服务商的竞争可能导致利润空间压缩。此外,脱轨支付方式(如稳定币)和AI原生解决方案可能对现有支付模式构成长期威胁。总体而言,巴西支付市场正处于快速发展阶段,但也面临诸多挑战。
研报提示了哪些主要风险?
研报提示了Bemobi面临的主要风险,包括利润率/商品化风险、颠覆性威胁、关键人物风险和股权悬空风险。利润率/商品化风险主要源于巴西支付生态系统中竞争激烈,可能导致利润空间压缩。颠覆性威胁主要来自脱轨支付方式(如稳定币)和AI原生解决方案,这些新兴技术可能对现有支付模式构成长期业务威胁。关键人物风险主要与首席执行官佩德罗·里佩尔相关,管理层变动可能对公司业务产生影响。股权悬空风险主要来自奥特洛(Otello)持有的38%股份,该部分股份的股价悬置可能对公司股价产生不利影响。此外,报告还指出,尽管Bemobi在日益复杂的支付生态系统中的深厚根基以及管理层被证明的、随时间调整和创新业务的能 力,都让市场对其发展前景持乐观态度,但这些风险仍需投资者密切关注。