猜你想问
这份研报主要分析了什么内容?
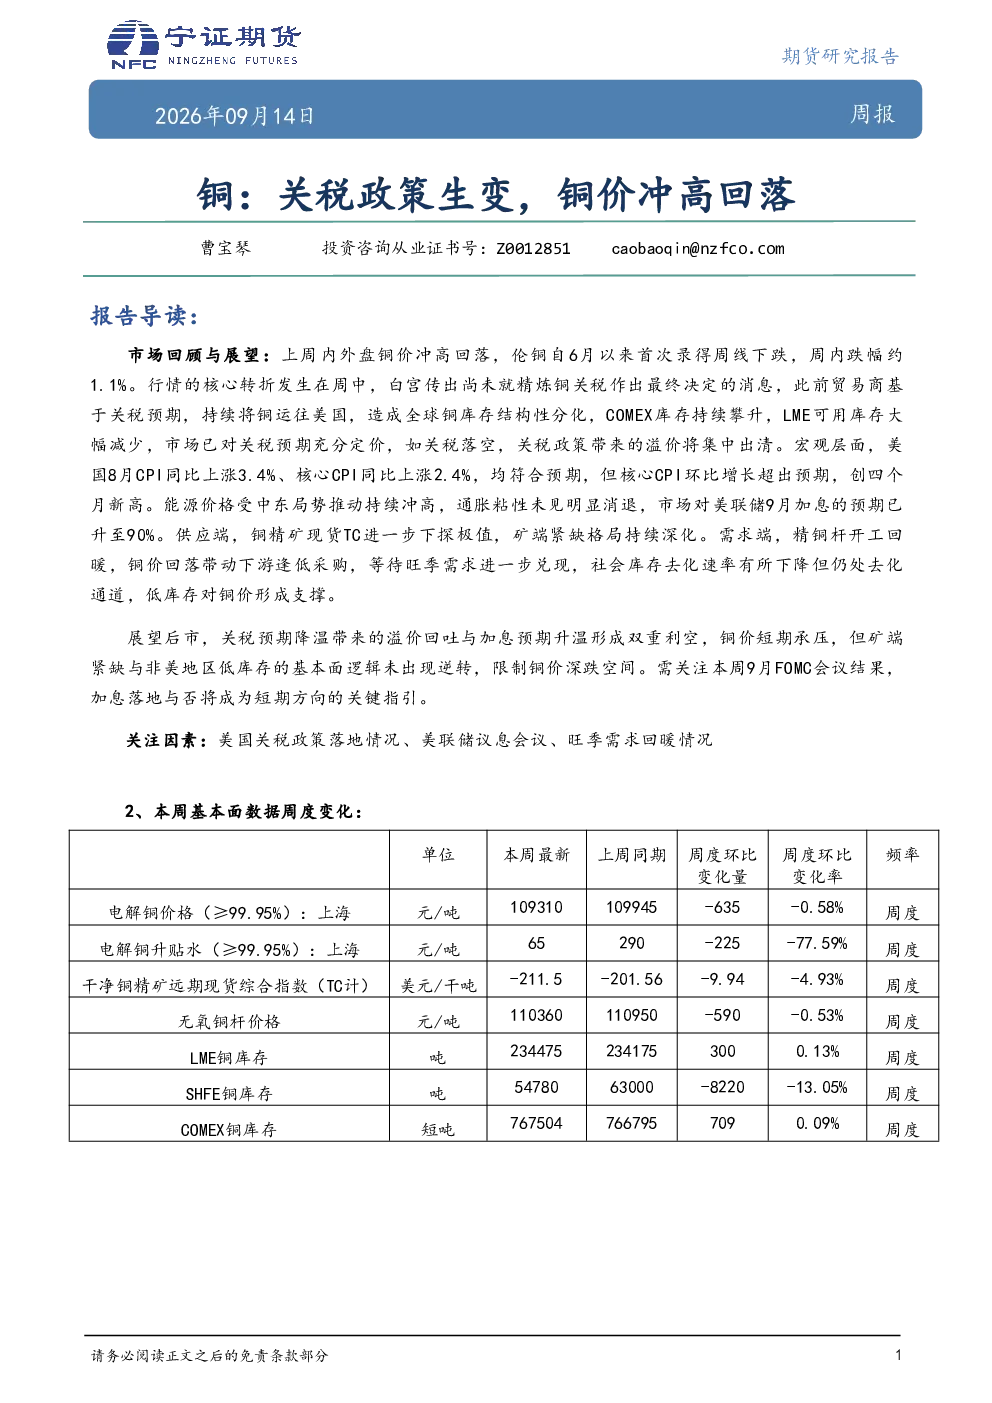
这份研报主要分析了铜价在关税政策变动背景下的冲高回落现象。报告回顾了上周内外盘铜价的表现,指出伦铜自6月以来首次录得周线下跌,核心转折点在于白宫传出未就精炼铜关税作出最终决定的消息。此前贸易商基于关税预期持续将铜运往美国,导致全球铜库存结构性分化,COMEX库存持续攀升,LME可用库存大幅减少。市场已对关税预期充分定价,若关税落空,相关溢价将集中出清。报告还分析了宏观层面美国CPI数据、能源价格、美联储加息预期等因素,以及供应端铜精矿现货TC进一步下探极值、矿端紧缺格局持续深化,需求端精铜杆开工回暖、社会库存去化速率有所下降等情况。展望后市,报告认为关税预期降温带来的溢价回吐与加息预期升温形成双重利空,铜价短期承压,但矿端紧缺与非美地区低库存的基本面仍提供支撑,限制铜价深跌空间。需关注本周9月FOMC会议结果,加息落地与否将成为短期方向的关键指引。
铜行业未来发展趋势如何?
铜行业未来发展趋势需关注多个维度。从供应端看,铜精矿现货TC持续下探极值,显示矿端紧缺格局持续深化,这为铜价提供了一定的成本支撑。从需求端看,精铜杆开工回暖,但下游仍处于逢低采购状态,等待旺季需求进一步兑现。社会库存去化速率有所下降,但仍处去化通道,低库存对铜价形成支撑。宏观层面,美国通胀数据超预期推动市场对美联储加息预期升温,这对铜价构成压力。关税政策的不确定性仍是市场关注的焦点,若关税落空,相关溢价将集中出清。综合来看,铜行业基本面仍存在支撑,但宏观压力和关税预期变化带来的不确定性不容忽视。未来需关注矿端供应情况、下游需求回暖程度以及全球主要经济体货币政策走向。
研报重点分析了哪些方向?
研报重点分析了铜价受关税政策变动影响的短期走势和基本面支撑因素。首先,报告详细分析了关税预期对铜价的影响机制,指出市场已对关税预期充分定价,若关税落空,相关溢价将集中出清。其次,报告分析了宏观层面的美国CPI数据、能源价格和美联储加息预期对铜价的影响。再次,报告深入探讨了供应端铜精矿现货TC持续下探极值、矿端紧缺格局,以及需求端精铜杆开工回暖、社会库存去化等情况。最后,报告展望了后市,认为关税预期降温与加息预期升温形成双重利空,但矿端紧缺和非美地区低库存的基本面仍提供支撑,限制铜价深跌空间。报告还强调了关注9月FOMC会议结果的重要性。
当前铜市场现状如何判断?
当前铜市场现状呈现多空因素交织的复杂局面。从库存结构看,COMEX库存持续攀升,LME可用库存大幅减少,显示全球铜库存结构性分化。从价格表现看,伦铜自6月以来首次录得周线下跌,铜价冲高回落。从宏观层面看,美国CPI数据超预期推动市场对美联储加息预期升温,这对铜价构成压力。从供应端看,铜精矿现货TC进一步下探极值,矿端紧缺格局持续深化。从需求端看,精铜杆开工回暖,但下游仍处于逢低采购状态,等待旺季需求进一步兑现,社会库存去化速率有所下降但仍处去化通道。综合来看,铜价短期承压主要受关税预期降温带来的溢价回吐和加息预期升温影响,但矿端紧缺和非美地区低库存的基本面仍提供支撑,限制铜价深跌空间。市场需关注关税政策落地情况、美联储议息会议以及旺季需求回暖情况。
研报提示了哪些风险因素?
研报提示了铜市场面临的多重风险因素。首先,关税政策的不确定性是主要风险之一。市场已对关税预期充分定价,若关税落空,相关溢价将集中出清,可能导致铜价快速回落。其次,美联储加息预期升温对铜价构成压力。美国通胀数据超预期推动市场对美联储9月加息的预期已升至90%,这可能导致美元走强,进而压制以美元计价的铜价。再次,矿端供应风险需关注。铜精矿现货TC持续下探极值,矿端紧缺格局持续深化,若供应进一步中断,可能引发铜价大幅波动。此外,下游需求恢复的不确定性也是风险之一。精铜杆开工回暖,但下游仍处于逢低采购状态,等待旺季需求进一步兑现,若需求恢复不及预期,可能影响铜价走势。最后,地缘政治风险也不容忽视。中东局势推动能源价格持续冲高,可能加剧通胀压力,进而影响全球货币政策走向和铜价表现。需综合关注这些风险因素对铜市场的影响。