猜你想问
这份研报的核心内容是什么?
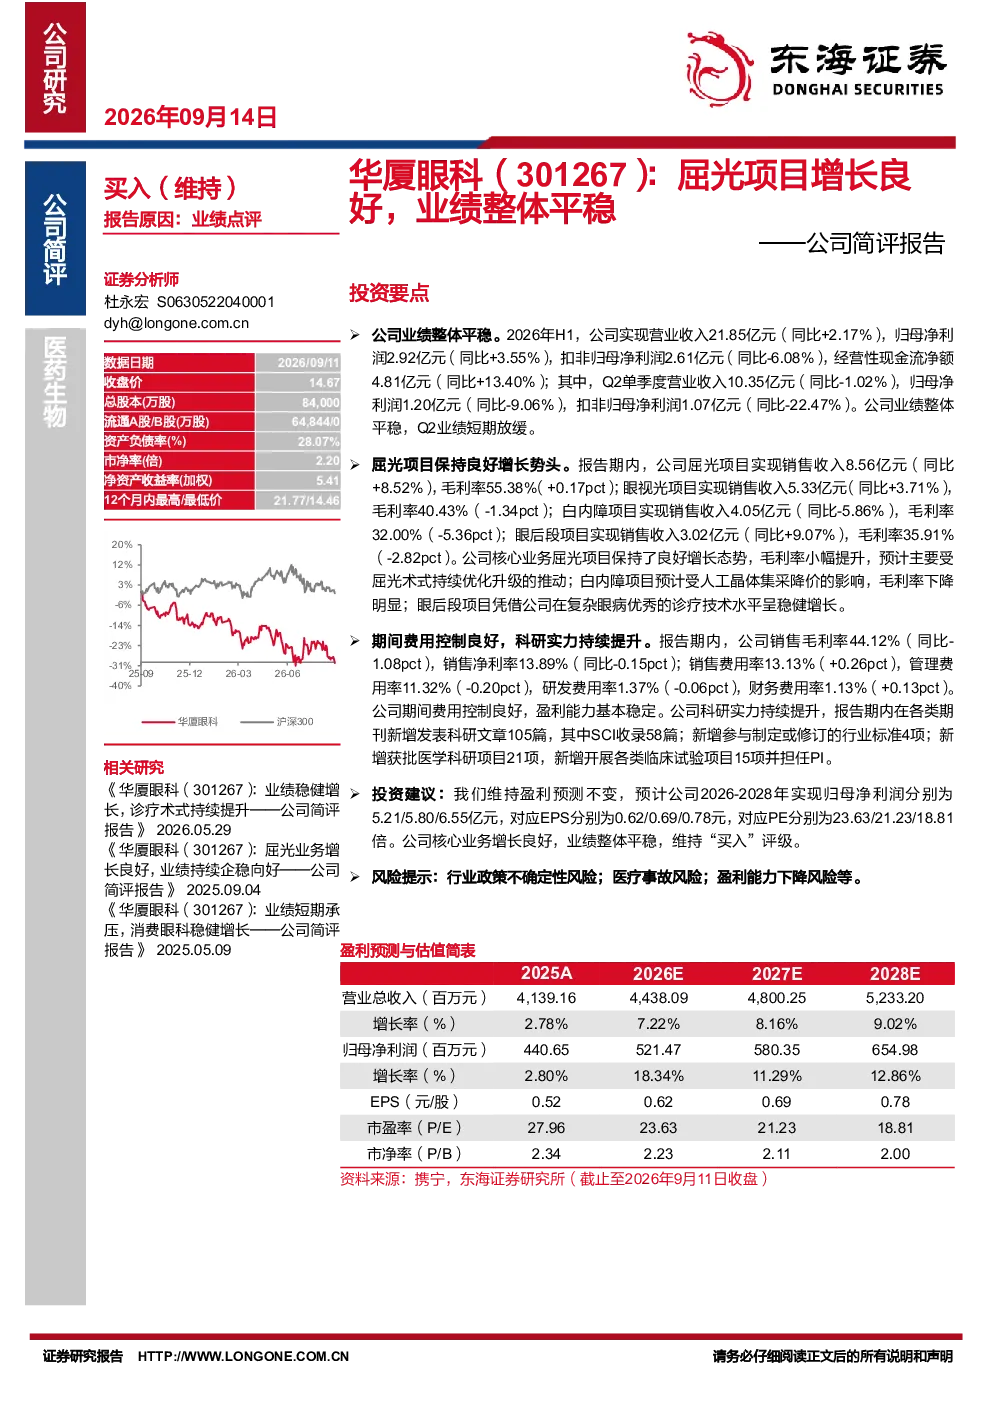
本报告指出华厦眼科2026年H1业绩整体平稳,营业收入21.85亿元同比增长2.17%,归母净利润2.92亿元同比增长3.55%。但扣非归母净利润同比下滑6.08%,Q2单季度业绩短期放缓。核心业务增长分化,屈光项目收入8.56亿元同比增长8.52%,毛利率55.38%;眼视光收入5.33亿元同比增长3.71%,毛利率40.43%;白内障收入4.05亿元同比下滑5.86%,毛利率32.00%;眼后段收入3.02亿元同比增长9.07%,毛利率35.91%。期间费用控制良好,销售毛利率44.12%同比下滑1.08pct,销售净利率13.89%同比下滑0.15pct。研发实力持续提升,新增科研文章105篇(SCI 58篇)、行业标准4项、科研项目21项、临床试验15项。
眼科行业的赛道发展趋势如何?
眼科行业整体呈现稳健发展趋势,屈光、眼视光、眼后段业务增长分化明显。屈光项目作为高增长赛道,收入和毛利率均表现优异,未来有望受益于技术进步和消费升级。眼视光业务保持稳定增长,毛利率相对较高。白内障业务受集采政策影响,收入和毛利率均出现下滑,但仍是重要业务板块。眼后段业务增长稳健,毛利率良好,未来潜力较大。行业整体科研实力持续提升,技术创新和标准制定将推动行业高质量发展。
研报重点分析了哪些方向?
本报告重点分析了华厦眼科2026年H1业绩表现及核心业务增长情况。报告显示公司业绩整体平稳,但扣非净利润下滑,Q2单季度业绩放缓。重点分析了屈光、眼视光、白内障、眼后段四大业务板块的收入、毛利率及增长趋势,其中屈光业务表现突出,眼后段业务稳健增长,白内障业务受政策影响。此外,报告还关注了公司期间费用控制、盈利能力及科研实力,指出公司销售净利率有所下滑,但研发投入持续增加,科研实力显著提升。
当前眼科市场的现状如何?
当前眼科市场呈现多元化发展态势,屈光手术需求持续增长,眼视光服务市场稳步扩大,白内障领域政策调整影响明显,眼后段业务潜力逐步释放。市场竞争格局稳定,头部企业凭借技术优势和服务网络占据领先地位。行业整体受益于人口老龄化、健康意识提升及技术进步,但同时也面临政策监管、医疗事故风险等挑战。企业需加强技术创新、成本控制和品牌建设以应对市场变化。
研报提示了哪些风险?
本报告提示了眼科行业及华厦眼科面临的主要风险。行业政策不确定性风险,如药品和医疗器械集中采购政策可能影响白内障等业务的价格和利润水平。医疗事故风险,眼科手术存在一定风险,可能引发医疗纠纷和赔偿。盈利能力下降风险,受集采政策、市场竞争等因素影响,部分业务板块毛利率可能下滑。此外,研发投入增加可能影响短期盈利,市场竞争加剧也可能影响市场份额和盈利水平。