猜你想问
工业硅和多晶硅的市场现状如何?
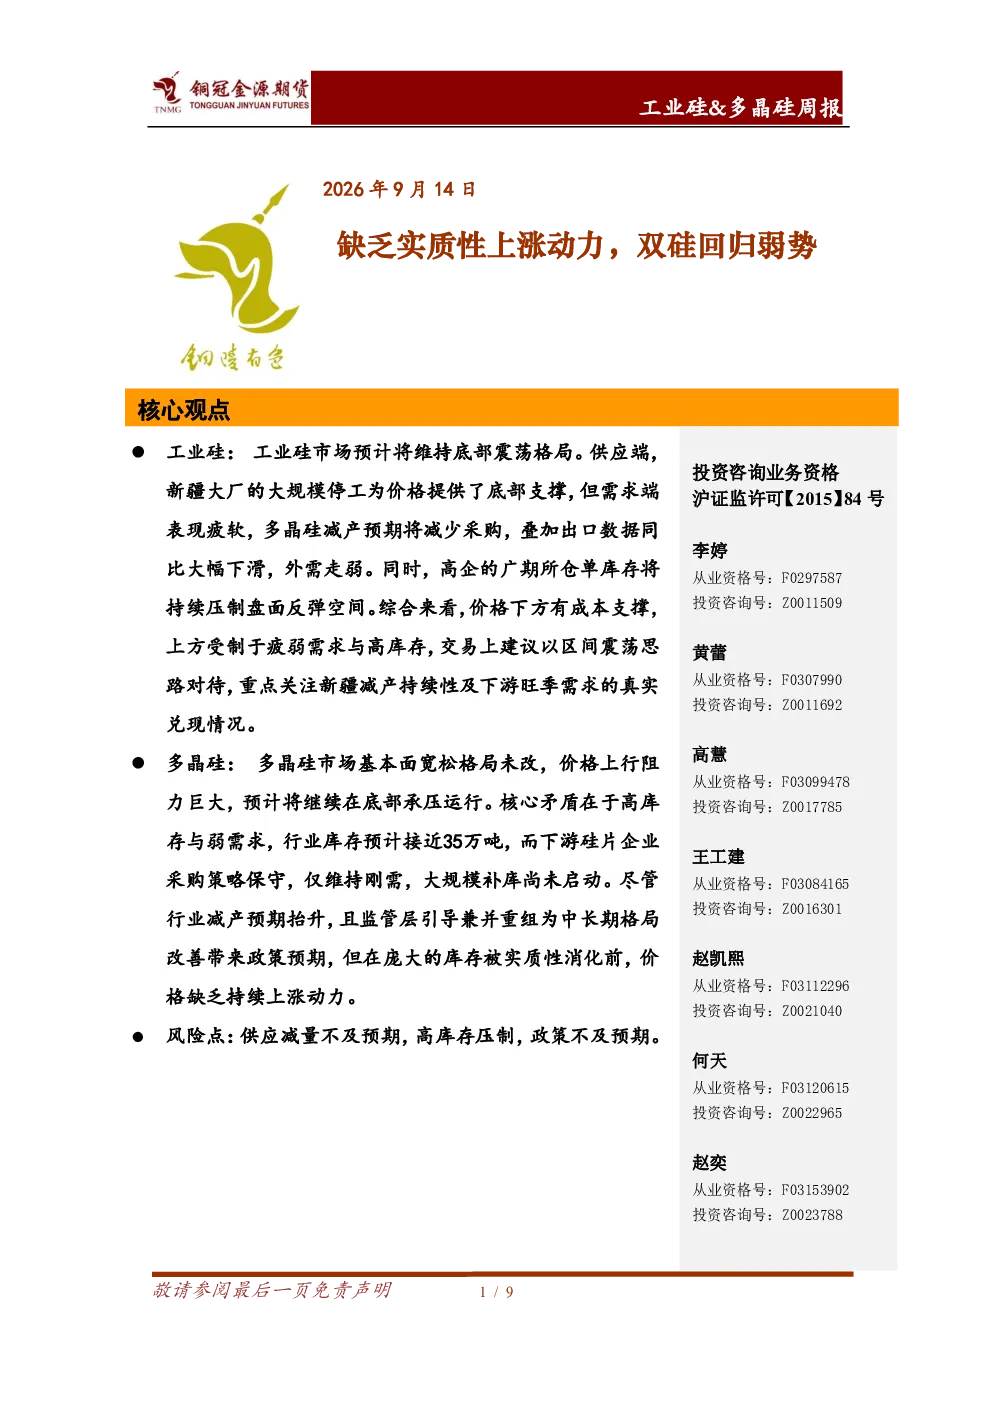
工业硅市场预计将维持底部震荡格局。供应端,新疆大厂的大规模停工为价格提供了底部支撑,但需求端表现疲软,多晶硅减产预期将减少采购,叠加出口数据同比大幅下滑,外需走弱。同时,高企的广期所仓单库存将持续压制盘面反弹空间。交易上建议以区间震荡思路对待,重点关注新疆减产持续性及下游旺季需求的真实兑现情况。多晶硅市场基本面宽松格局未改,价格上行阻力巨大,预计将继续在底部承压运行。核心矛盾在于高库存与弱需求,行业库存预计接近35万吨,而下游硅片企业采购策略保守,仅维持刚需,大规模补库尚未启动。尽管行业减产预期抬升,且监管层引导兼并重组为中长期格局改善带来政策预期,但在庞大的库存被实质性消化前,价格缺乏持续上涨动力。
工业硅和多晶硅行业发展趋势是什么?
工业硅市场预计将维持底部震荡格局,关注新疆减产持续性及下游旺季需求的真实兑现情况。多晶硅市场基本面宽松格局未改,价格上行阻力巨大,预计将继续在底部承压运行。核心矛盾在于高库存与弱需求,行业库存预计接近35万吨,而下游硅片企业采购策略保守,仅维持刚需,大规模补库尚未启动。尽管行业减产预期抬升,且监管层引导兼并重组为中长期格局改善带来政策预期,但在庞大的库存被实质性消化前,价格缺乏持续上涨动力。
报告重点分析了哪些方向?
报告重点分析了工业硅和多晶硅的供需关系及价格走势。工业硅方面,关注新疆大厂的减产情况及下游需求恢复力度,同时分析了广期所仓单库存对价格的影响。多晶硅方面,重点关注行业库存水平、下游硅片企业的采购策略以及减产预期的实际落地情况。此外,报告还分析了有机硅行情对工业硅价格的影响以及铝合金需求对工业硅的间接作用。
市场现状的判断是什么?
工业硅市场处于底部震荡阶段,供应端新疆大厂减产提供支撑,但需求疲软且出口下滑压制价格。多晶硅市场同样处于底部,高库存与弱需求是主要矛盾,下游补库意愿不足,价格上行阻力巨大。行业库存接近35万吨,减产预期尚未完全兑现,监管层引导兼并重组为中长期带来政策预期,但短期价格缺乏持续上涨动力。
研报提示哪些风险?
工业硅和多晶硅市场面临的主要风险包括新疆减产持续性不及预期、下游需求恢复缓慢、出口数据进一步下滑以及广期所高库存压制价格。此外,多晶硅行业库存高企可能导致企业减产意愿增强,进一步加剧市场供需矛盾。监管政策变化也可能对行业格局产生影响,需关注国家市场监督管理总局公布的反垄断审查典型案例对行业整合的影响。