猜你想问
上周铜价波动主要受哪些因素影响?
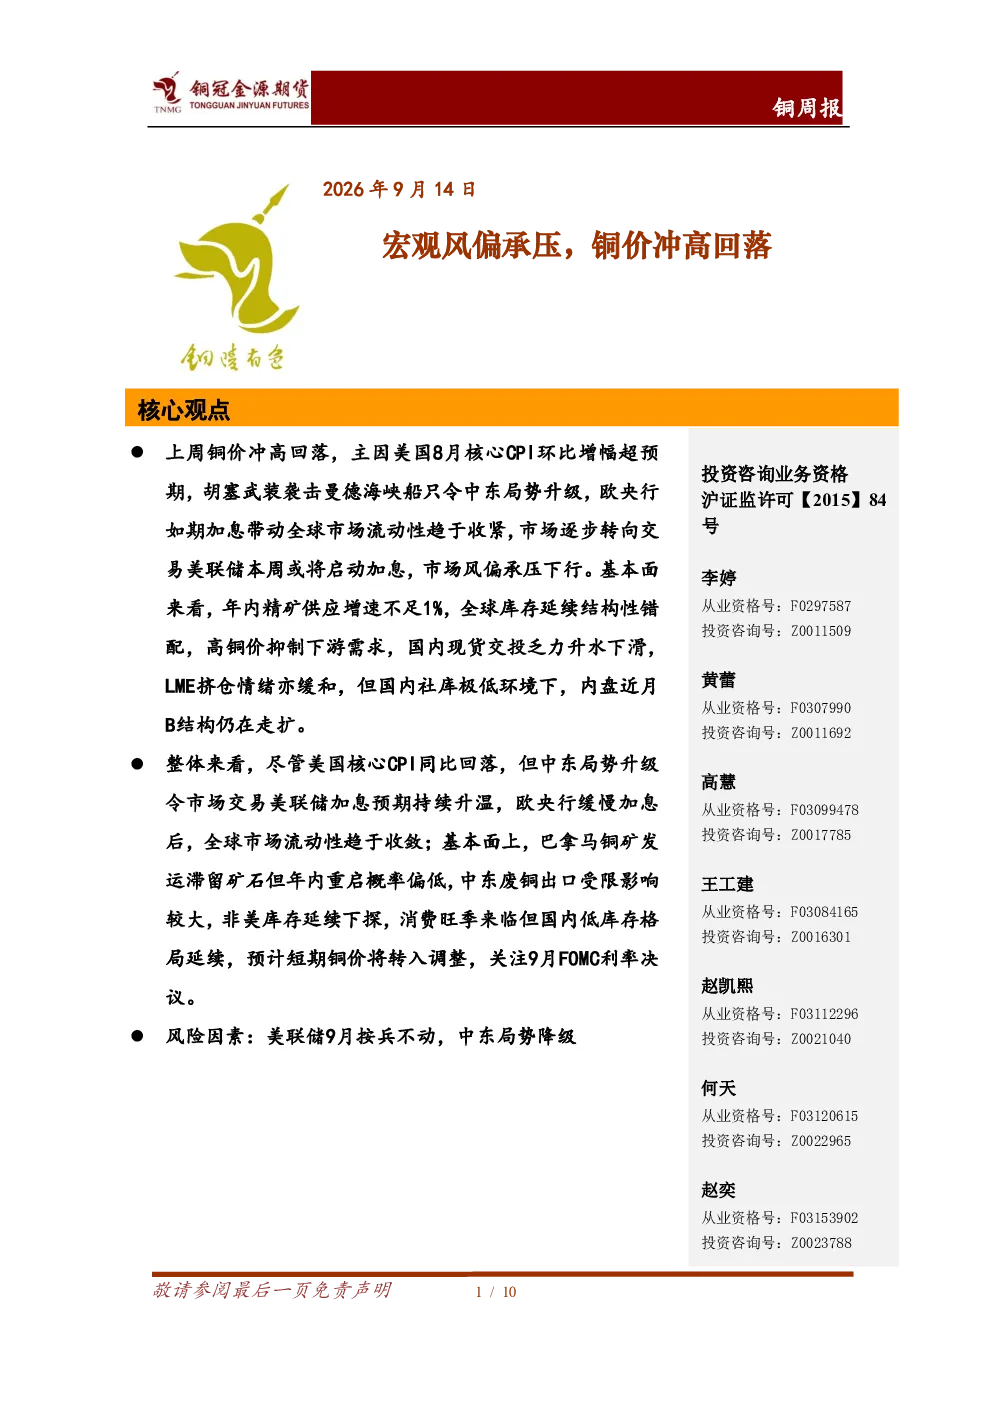
上周铜价冲高回落,主要受美国8月核心CPI超预期、中东局势升级、欧央行加息等因素影响。美国核心CPI数据超出市场预期,加剧了市场对美联储加息的担忧,同时中东地区的紧张局势也提升了市场风险偏好,导致铜价承压。此外,全球库存结构性错配,高铜价抑制需求,国内现货交投乏力,LME挤仓情绪缓和,但国内社库极低,近月B结构仍在走扩,这些基本面因素也对铜价走势产生了重要影响。
铜行业未来发展趋势如何?
铜行业未来发展趋势受多种因素影响。全球库存结构性错配问题持续存在,高铜价对需求形成抑制。国内精铜产量增长有限,进口恢复不及预期,中东废铜出口受限,供应边际宽松预期难现。同时,消费旺季来临,但国内低库存格局延续,LME挤仓情绪缓和,近月BACK结构持续走扩。这些因素共同决定了铜行业供需关系将保持紧平衡状态。巴拿马铜矿发运滞留矿石,年内重启概率偏低,进一步限制了供应端的弹性。力拓与澳大利亚西澳州原住民组织签署Winu铜金项目协议,澳大利亚工程服务商沃利获得必和必拓南澳铜业务项目合同,显示行业长期投资仍在继续,但短期内铜价仍将面临调整压力。
本报告重点分析了哪些方向?
本报告重点分析了铜价波动的主要驱动因素、全球及国内库存变化趋势、宏观经济环境对铜价的影响以及铜供需基本面状况。报告指出,美国CPI同比回落但核心CPI环比超预期,市场交易美联储加息预期升温,中东局势升级加剧风险偏好回落,这些宏观因素是影响铜价的重要因素。在基本面方面,报告分析了全球库存小幅回落,LME库存反弹有限,国内库存低位下探,沪伦比值升至7.66的情况;巴拿马铜矿发运滞留矿石,国内精铜产量增长有限,进口恢复不及预期,中东废铜出口受限,供应边际宽松预期难现;消费旺季来临但国内低库存格局延续,LME挤仓情绪缓和,近月BACK结构持续走扩等供需因素。这些分析为理解铜价走势提供了全面视角。
当前铜市场处于什么状态?
当前铜市场处于调整阶段,市场风险偏好承压。从库存来看,全球库存小幅回落,LME库存反弹有限,国内库存低位下探,沪伦比值升至7.66,显示全球库存结构性错配问题依然存在。从宏观环境来看,美国CPI同比回落但核心CPI环比超预期,市场交易美联储加息预期升温,中东局势升级加剧风险偏好回落,这些因素共同压制了铜价。从供需来看,巴拿马铜矿发运滞留矿石,国内精铜产量增长有限,进口恢复不及预期,中东废铜出口受限,供应边际宽松预期难现;消费旺季来临但国内低库存格局延续,LME挤仓情绪缓和,近月BACK结构持续走扩,供需关系紧平衡状态延续。综合来看,铜市场短期内仍将面临调整压力。
本报告提示哪些风险因素?
本报告提示的风险因素包括美联储9月按兵不动和中东局势降级。美联储9月按兵不动将导致市场对加息预期进一步升温,进而对铜价形成压力。中东局势降级虽然可能缓解市场风险偏好,但若未能实现稳定,仍将影响市场情绪。此外,全球库存结构性错配问题可能持续存在,高铜价对需求形成抑制,国内精铜产量增长有限,进口恢复不及预期,中东废铜出口受限等因素也可能对铜价产生不利影响。这些风险因素需要投资者密切关注,以便及时调整投资策略。