猜你想问
这份研报的核心内容是什么?
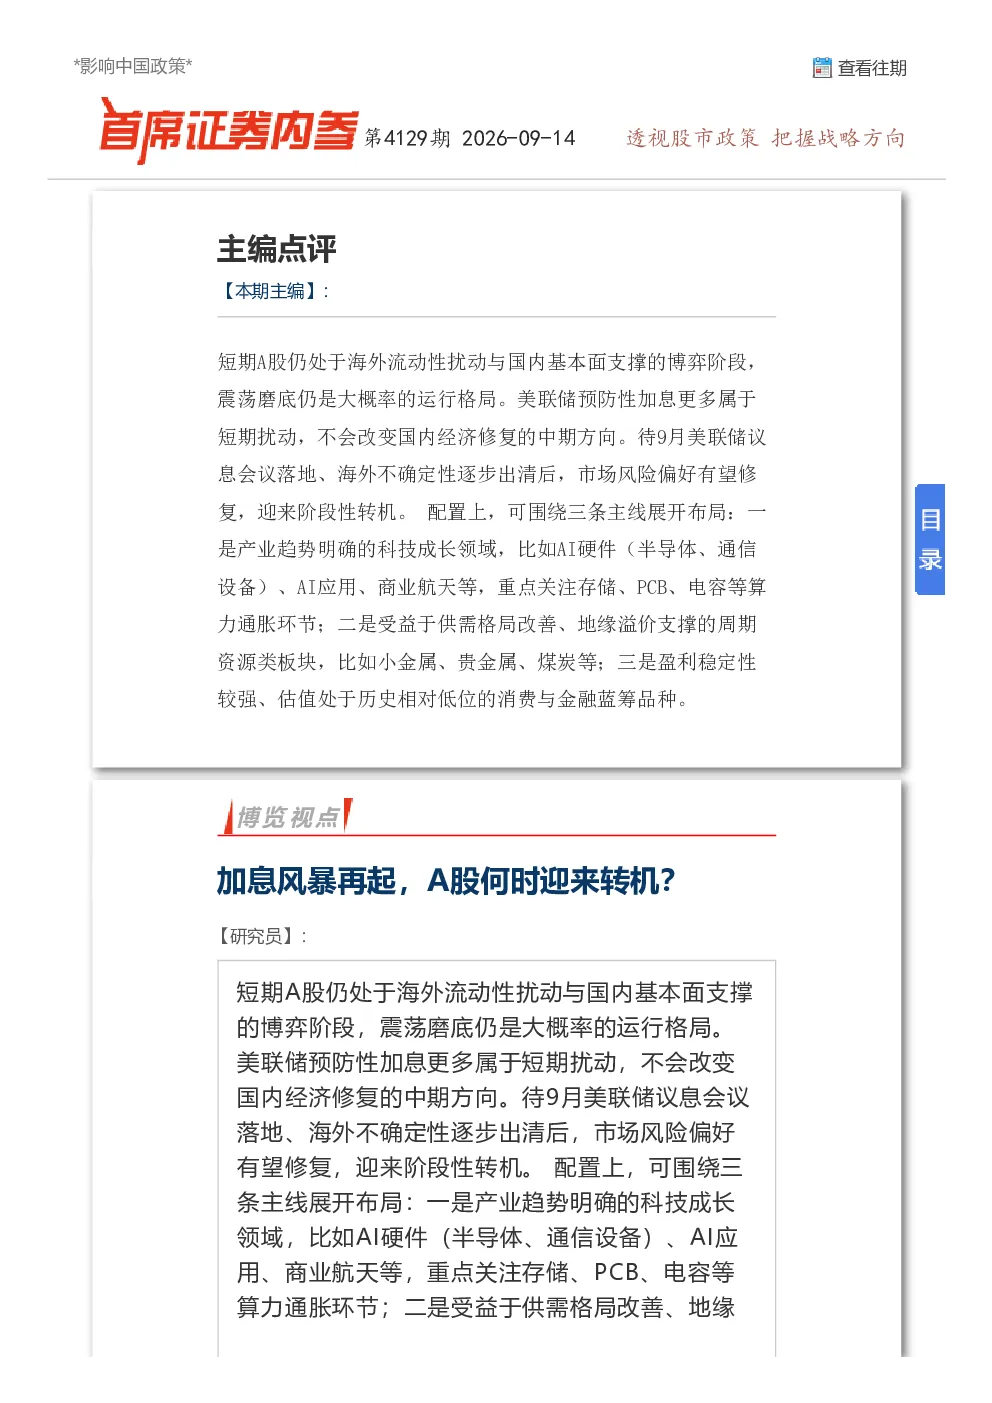
短期A股市场处于海外流动性扰动与国内基本面支撑的博弈阶段,震荡磨底是大概率运行格局。美联储预防性加息对市场冲击有限,不会改变国内经济修复的中期方向。待9月美联储议息会议落地、海外不确定性出清后,市场风险偏好有望修复,迎来阶段性转机。报告分析了海外通胀受供给端因素驱动,9月加息偏向预防性紧缩,更多是短期情绪扰动。国内经济与政策环境稳健,金融强国建设规划推进,对新质生产力、新兴产业支持力度加码;算力基础设施、人工智能等政策陆续出台,消费端财政贴息、地方修复进程持续;房地产调整阶段,基建开工回暖、消费旺季形成对冲,经济稳步修复。
报告重点分析了哪些赛道/行业发展趋势?
报告围绕三条主线展开布局:科技成长,关注AI硬件(半导体、通信设备)、AI应用、商业航天等,以及存储、PCB、电容等算力通胀环节;周期资源,受益于供需格局改善、地缘溢价支撑的小金属、贵金属、煤炭等;消费金融蓝筹,盈利稳定性强、估值处于历史相对低位的消费与金融蓝筹品种。此外,报告还前瞻了低空经济、智能网联车、数据要素、功率半导体、贵金属等领域的投资机会。
报告对A股市场现状有何判断?
短期A股市场处于海外流动性扰动与国内基本面支撑的博弈阶段,震荡磨底是大概率运行格局。美联储预防性加息对市场冲击有限,不会改变国内经济修复的中期方向。国内经济与政策环境稳健,金融强国建设规划推进,对新质生产力、新兴产业支持力度加码;算力基础设施、人工智能等政策陆续出台,消费端财政贴息、地方修复进程持续;房地产调整阶段,基建开工回暖、消费旺季形成对冲,经济稳步修复。待9月美联储议息会议落地、海外不确定性出清后,市场风险偏好有望修复,迎来阶段性转机。
报告有哪些风险提示?
报告提示需持续跟踪美国通胀受供给端因素驱动,9月加息偏向预防性紧缩,更多是短期情绪扰动。美债收益率高位运行的中期压力尚存。同时,需关注全球经济复苏的不确定性,以及国内经济修复进程中的结构性风险。此外,政策落地效果、行业竞争格局变化、地缘政治风险等也可能对市场产生影响。
报告建议如何配置投资方向?
报告建议围绕三条主线展开布局:科技成长,关注AI硬件(半导体、通信设备)、AI应用、商业航天等,以及存储、PCB、电容等算力通胀环节;周期资源,受益于供需格局改善、地缘溢价支撑的小金属、贵金属、煤炭等;消费金融蓝筹,盈利稳定性强、估值处于历史相对低位的消费与金融蓝筹品种。此外,报告还前瞻了低空经济、智能网联车、数据要素、功率半导体、贵金属等领域的投资机会。