猜你想问
焦煤焦炭周报核心内容是什么?
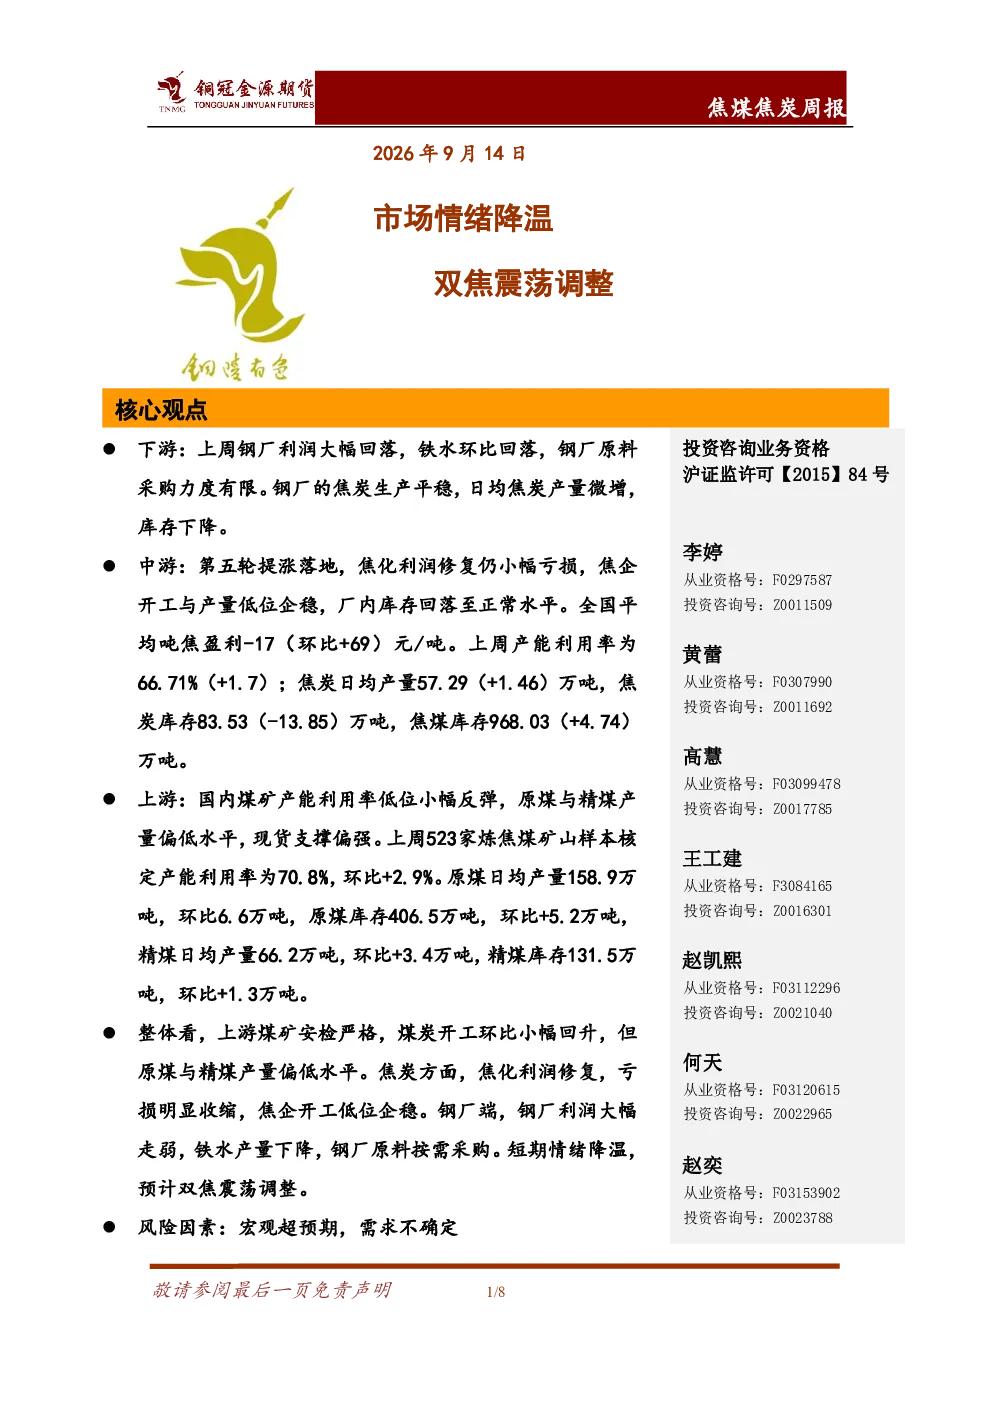
本报告分析了焦煤焦炭行业的下游钢厂利润大幅回落,铁水产量环比下降,原料采购力度有限。中游焦化第五轮提涨落地,利润修复仍小幅亏损,开工与产量低位企稳,厂内库存回落至正常水平。上游煤矿产能利用率低位小幅反弹,原煤与精煤产量偏低,现货支撑偏强。整体来看,上游煤矿安检严格,煤炭开工环比小幅回升但产量偏低。焦化利润修复,亏损收缩,焦企开工低位企稳。钢厂利润走弱,铁水产量下降,原料按需采购。短期情绪降温,预计双焦震荡调整。
焦煤焦炭行业发展趋势如何?
焦煤焦炭行业发展趋势显示,上游煤矿安检严格,煤炭产量持续偏低,现货支撑偏强。焦化利润修复,但亏损收缩,开工与产量维持低位企稳。下游钢厂利润走弱,铁水产量下降,原料采购按需进行。整体来看,双焦市场短期情绪降温,预计将呈现震荡调整态势。未来需关注煤矿安检政策变化及下游钢厂开工情况对市场的影响。
本报告重点分析了哪些方向?
本报告重点分析了焦煤焦炭产业链各环节的供需情况。下游钢厂利润大幅回落,铁水产量环比下降,原料采购力度有限。中游焦化第五轮提涨落地,利润修复仍小幅亏损,开工与产量低位企稳,厂内库存回落至正常水平。上游煤矿产能利用率低位小幅反弹,原煤与精煤产量偏低,现货支撑偏强。整体来看,焦化利润修复,焦企开工企稳,钢厂利润走弱,原料按需采购。短期情绪降温,预计双焦震荡调整。
当前焦煤焦炭市场现状如何判断?
当前焦煤焦炭市场现状显示,上游煤矿安检严格,煤炭开工环比小幅回升但产量偏低,原煤与精煤库存均处于相对低位。中游焦化利润修复,亏损收缩,开工与产量维持低位企稳,焦炭库存回落至正常水平。下游钢厂利润大幅回落,铁水产量环比下降,原料采购力度有限,焦炭库存下降。整体来看,双焦市场短期情绪降温,预计将呈现震荡调整态势。未来需关注煤矿安检政策变化及下游钢厂开工情况对市场的影响。
本报告有哪些风险提示?
本报告提示的风险因素包括宏观超预期变化及下游需求不确定性。上游煤矿安检严格可能导致煤炭供应持续紧张,进而支撑焦煤价格。焦化利润修复但亏损收缩,开工与产量维持低位企稳,需关注环保政策对焦化产能的影响。下游钢厂利润走弱,铁水产量下降,原料采购按需进行,需关注宏观经济波动对钢厂开工的影响。短期情绪降温,预计双焦震荡调整,但需警惕宏观政策变化带来的市场波动风险。