猜你想问
这份研报主要分析了什么内容?
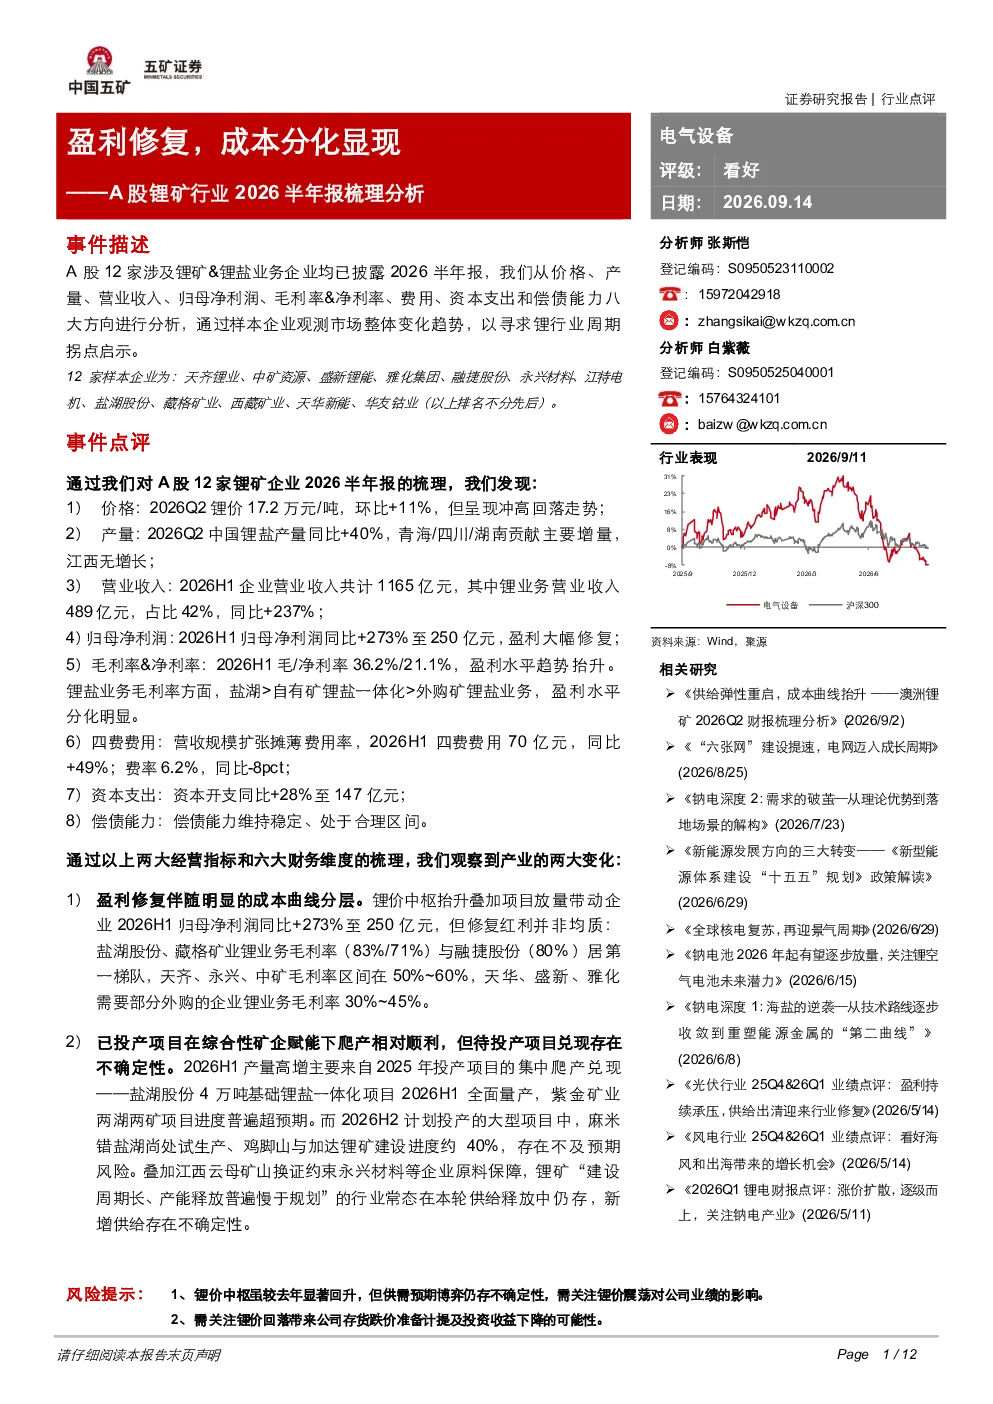
这份研报主要梳理分析了2026年上半年A股锂矿行业的经营状况。报告指出锂价在2026年Q2环比上涨11%但呈现冲高回落,全年均价为17.2万元/吨;H1电池级碳酸锂均价同比上涨132%至16.3万元/吨。同时,中国锂盐产量同比增加40%,主要来自四川、青海、湖南的新基地投产。锂盐业务营收同比增长237%至489亿元,归母净利润同比增长273%至250亿元,毛利率36.2%,净利率21.1%。报告还分析了锂盐业务毛利率分化,盐湖和自有矿企业盈利水平更高,以及行业费用率下降、资本开支增加但扩张节奏偏谨慎等关键数据。
锂矿行业未来发展趋势如何?
锂矿行业未来发展趋势呈现成本分化。锂价中枢抬升和项目放量带动企业盈利修复,但修复红利并非均质。盐湖和自有矿锂盐一体化企业由于成本优势,盈利水平更高。已投产项目爬产顺利,但2026下半年计划投产的大型项目存在不及预期风险。行业“建设周期长、产能释放慢于规划”的常态仍存,新增供给存在不确定性。未来需关注锂价中枢显著回升后的供需预期博弈,以及锂价回落可能带来的存货跌价准备计提和投资收益下降风险。
研报重点分析了哪些方向?
研报重点分析了锂矿行业盈利修复与成本分化。报告详细梳理了2026年上半年锂价走势、锂盐产量增长、锂盐业务营收利润变化、毛利率净利率水平以及费用率资本开支等关键财务数据。特别关注了锂盐业务毛利率分化,指出盐湖股份、藏格矿业等盐湖和自有矿企业毛利率较高,而外购矿企业相对偏低。此外,报告还分析了已投产项目爬产情况及待投产项目兑现的不确定性,以及行业长期存在的建设周期长、产能释放慢于规划的问题。
当前锂矿市场现状如何判断?
当前锂矿市场现状表现为盈利修复与成本分化。2026年上半年锂价中枢显著回升,带动锂盐业务营收利润大幅增长,毛利率净利率水平趋势抬升。产量方面,中国锂盐产量同比增加40%,主要来自四川、青海、湖南的新基地投产。费用控制良好,四费费用同比增加但费用率下降。然而,行业盈利修复并非均质,盐湖和自有矿企业盈利水平更高,外购矿企业相对偏低。同时,待投产项目兑现存在不确定性,需关注锂价震荡和回落的潜在风险。
研报提示了哪些主要风险?
研报提示了锂矿行业的主要风险,包括锂价波动风险和存货跌价风险。尽管锂价中枢显著回升,但供需预期博弈仍存不确定性,需关注锂价震荡对公司业绩的影响。同时,需关注锂价回落可能带来的公司存货跌价准备计提和投资收益下降的可能性。此外,待投产项目兑现存在不确定性,部分下半年计划投产的大型项目可能不及预期,需持续跟踪行业新增供给情况。