猜你想问
这份生猪周报的核心内容是什么?
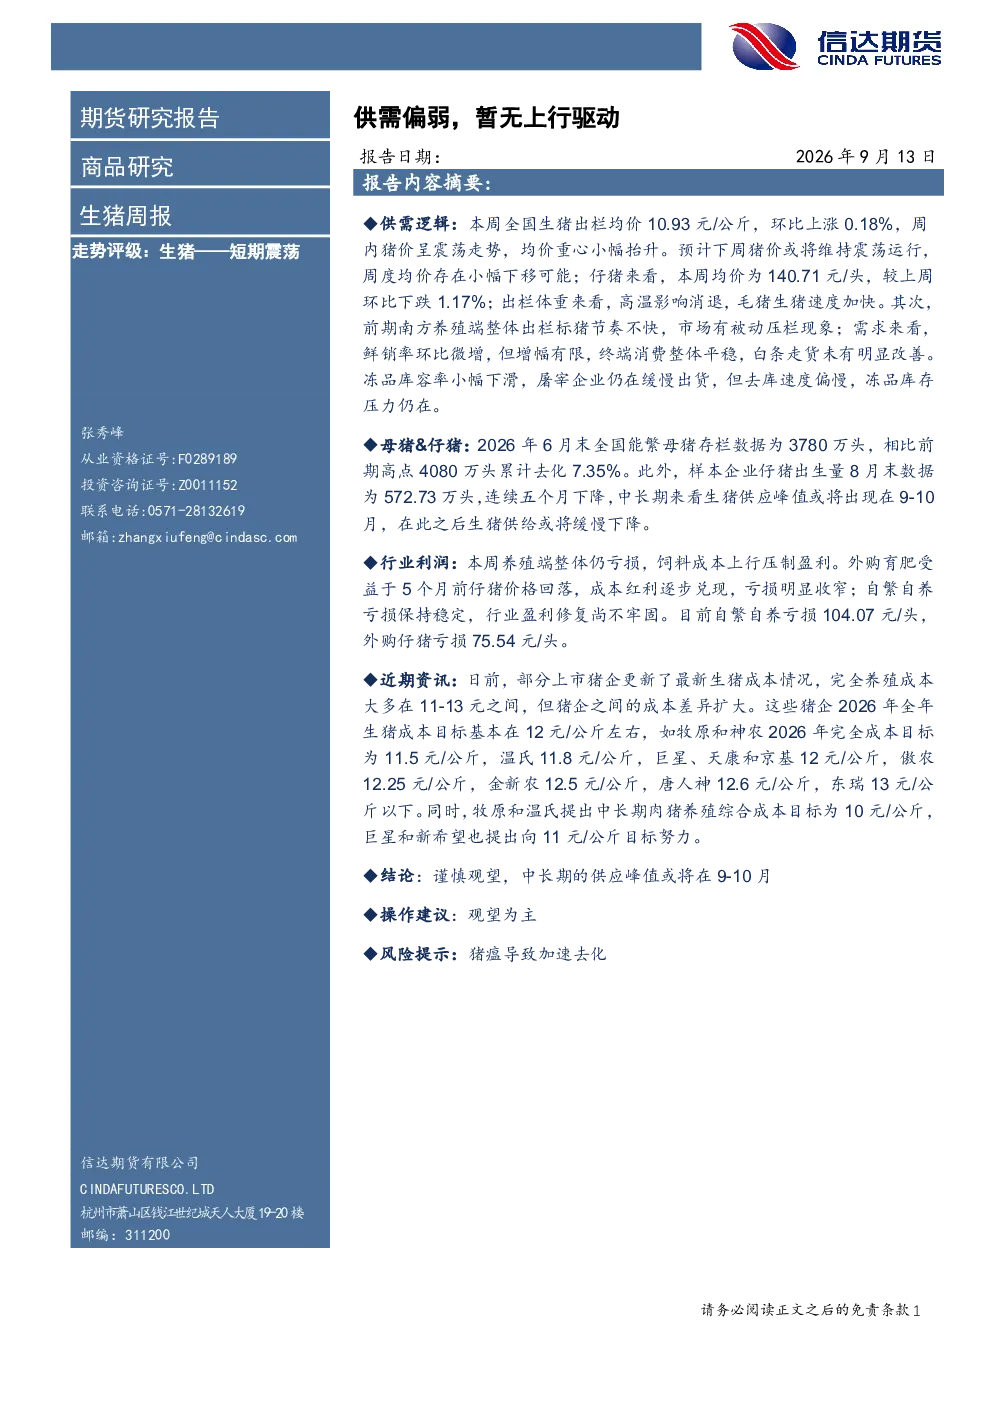
本报告指出生猪短期震荡,主要因供需偏弱暂无上行驱动。报告分析2026年6月末全国能繁母猪存栏3780万头,累计去化7.35%,但PSY提升导致去化速度较慢;8月末仔猪出生量572.73万头,连续五个月下降,供应峰值或出现在9-10月。养殖端整体亏损,饲料成本上行压制盈利,自繁自养亏损104.07元/头,外购仔猪亏损75.54元/头。
生猪行业未来发展趋势如何?
生猪行业未来趋势显示供应峰值或将在9-10月出现,PSY近年快速上升至26.34,头部企业达30,单体效率抵消部分供应缺口。但饲料价格持续影响盈利,玉米震荡偏弱,豆粕上涨1.7%,猪粮比处于历史低位。猪企养殖成本多在11-13元/公斤,目标成本多在12元/公斤左右,部分企业提出中长期10元/公斤目标。
报告重点分析了哪些方向?
报告重点分析了生猪供给端去化速度放缓、PSY提升的影响,以及仔猪出生量连续五个月下降的供应趋势。同时关注行业利润,养殖端整体亏损,外购育肥亏损收窄,自繁自养亏损稳定。此外,报告还分析了母猪产能提升至26.34的效率变化,以及饲料价格对猪粮比的影响。
当前生猪市场现状如何判断?
当前生猪市场现状表现为终端消费平稳,白条走货无改善,冻品库容率下滑但去库速度慢,库存压力仍在。期货端近强远弱,北方偏强,南北价差高位运行,反映区域供需失衡。猪企完全养殖成本多在11-13元/公斤,目标成本多在12元/公斤左右,部分企业提出中长期10元/公斤目标。
这份研报有哪些风险提示?
本报告提示猪瘟可能导致加速去化风险。本轮猪周期去化呈现新特征,成本中枢下移、PSY提升、政策调控,导致底部震荡时间可能远超以往。当前行业整体亏损,自繁自养亏损104.07元/头,外购仔猪亏损75.54元/头,需关注饲料价格波动对盈利的持续压制。
你可能感兴趣
纯碱周报:纯碱供需偏弱未改,暂无明显驱动,整体以震荡为主。
信达期货2026-06-22
生猪早报:暂无驱动,现货震荡偏弱
信达期货2026-06-16
螺纹钢上行驱动偏弱 铁矿石基本面暂无明显矛盾
华泰期货2025-04-24
碳酸锂周度基本分析:暂无进一步上行的驱动因素,期价走势或震荡偏弱运行
东海期货2024-09-22
生猪周报:生猪供需形势偏弱,猪价未见明显驱动
和合期货2025-01-10
生猪周报:生猪供需形势偏弱,猪价未见明显驱动
和合期货2025-01-24
生猪周报:生猪供需形势偏弱,猪价未见明显驱动
和合期货2025-01-17
纯苯:苯乙烯周报:纯苯供需预期偏弱,价格驱动偏弱苯乙烯供需紧平衡,但成本和终端需求支撑均偏弱,上行空间受限
基础化工广发期货2025-12-15
钢材周报:供需格局相对偏弱,钢价上行驱动不强
宝城期货2023-02-12
铁矿石周报:供需格局偏弱,上行驱动不强
宝城期货2025-12-21