猜你想问
钢厂盈利率暴跌的原因是什么?
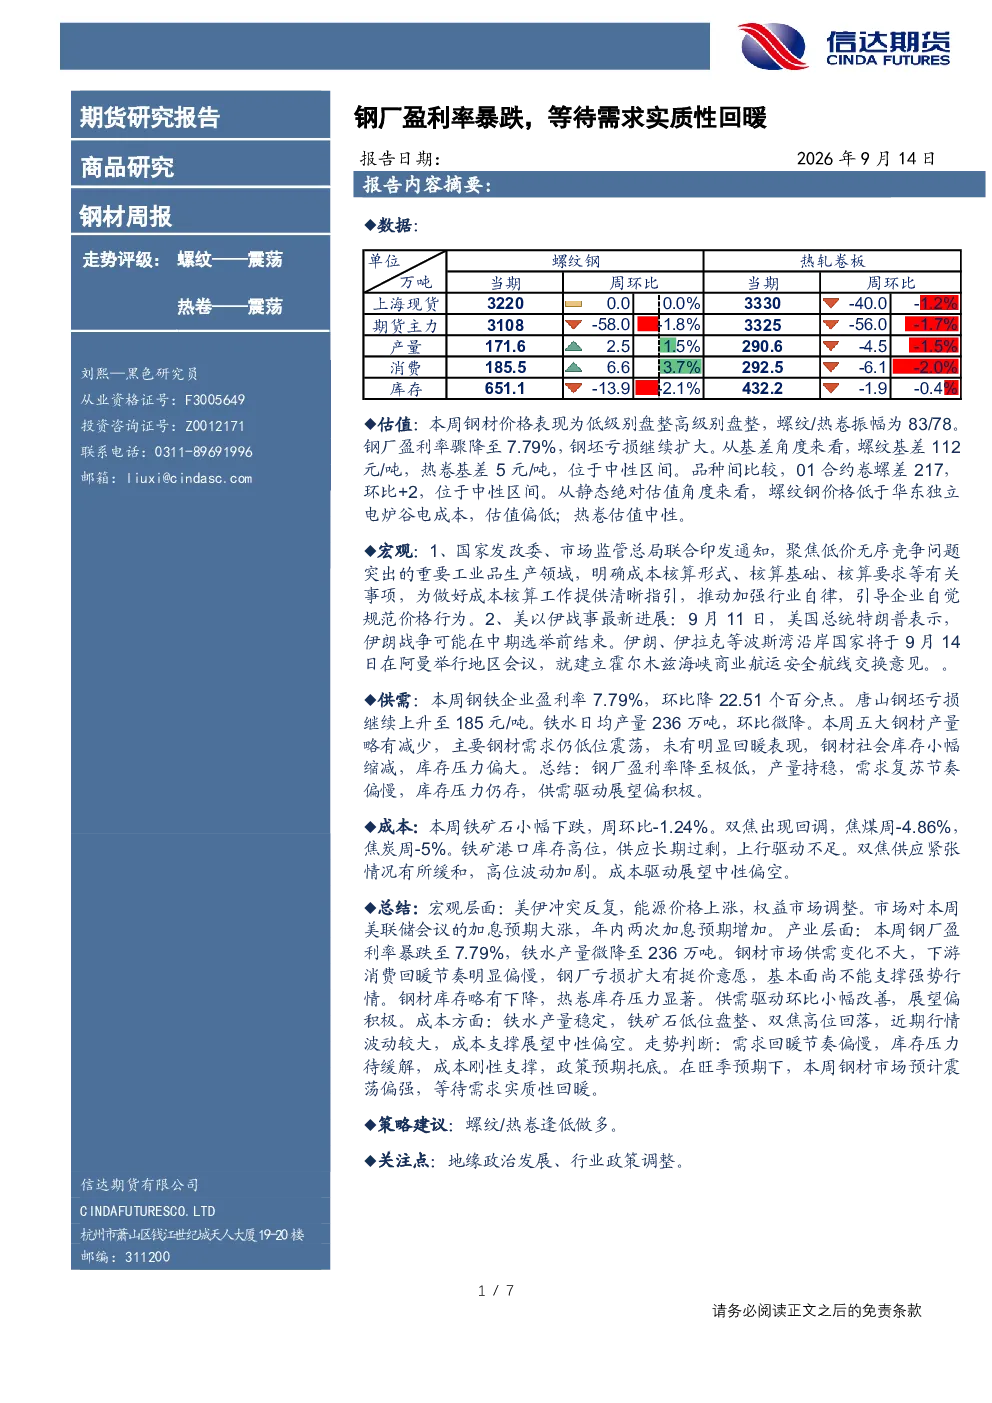
钢厂盈利率暴跌主要受钢材需求低迷、原材料成本波动及竞争加剧等多重因素影响。当前市场环境下,下游消费复苏缓慢,导致钢厂销售压力增大;同时,铁矿石等原材料价格虽有所回调,但整体仍处于高位,进一步压缩了钢厂利润空间。此外,国家政策对工业品低价无序竞争的规范也影响了市场价格体系,使得钢厂在定价上面临更多限制。
螺纹钢和热卷的走势如何?
螺纹钢和热卷的走势评级均为“震荡”。螺纹钢基差112元/吨,热卷基差5元/吨,均位于中性区间。卷螺差为217,环比微增,也处于中性范围。螺纹钢价格低于华东独立电炉谷电成本,显示估值偏低;热卷估值则相对中性。整体来看,市场基本面不支持单边强势行情,预计短期内钢材价格将以震荡为主,等待需求实质性回暖的明确信号。
钢材行业的供需情况如何?
钢材行业的供需情况呈现“供稳需弱、库存承压”的特点。钢厂盈利率降至7.79%,环比大幅下降,表明供应端压力显著;铁水日均产量微降至236万吨,五大钢材产量略有减少,显示生产端相对稳定。需求端方面,主要钢材需求低位震荡,无明显回暖迹象,下游消费复苏缓慢。钢材社会库存虽小幅缩减,但库存压力依然偏大,尤其是热卷库存压力更为显著。综合来看,当前供需驱动环比小幅改善,但整体仍处于低位,未来需关注需求能否出现实质性反弹。
影响钢材市场的主要风险有哪些?
影响钢材市场的主要风险包括:一是宏观经济波动,如美联储加息预期增加、美伊冲突等地缘政治风险可能引发能源价格波动,进而传导至钢材成本端;二是行业政策调整,国家发改委等部门对工业品低价无序竞争的规范可能影响市场价格体系;三是原材料价格波动,铁矿石、双焦等成本支撑仍不稳定,高位波动加剧可能压缩钢厂利润空间;四是下游需求复苏不确定性,若需求回暖不及预期,钢厂可能面临更大的库存压力。
报告对钢材市场的未来展望是什么?
报告对钢材市场的未来展望是“震荡偏强,等待需求回暖”。当前市场基本面不支持单边强势行情,但供需驱动环比有所改善,成本端虽有支撑但展望中性偏空。短期内,钢材市场预计将以震荡为主,主要受供需变化、库存压力及成本支撑等多重因素影响。长期来看,市场走势仍将取决于需求能否出现实质性回暖,以及宏观环境、行业政策等因素的演变。因此,建议投资者密切关注需求复苏情况及政策动向。