猜你想问
这份钢材周报的核心内容是什么?
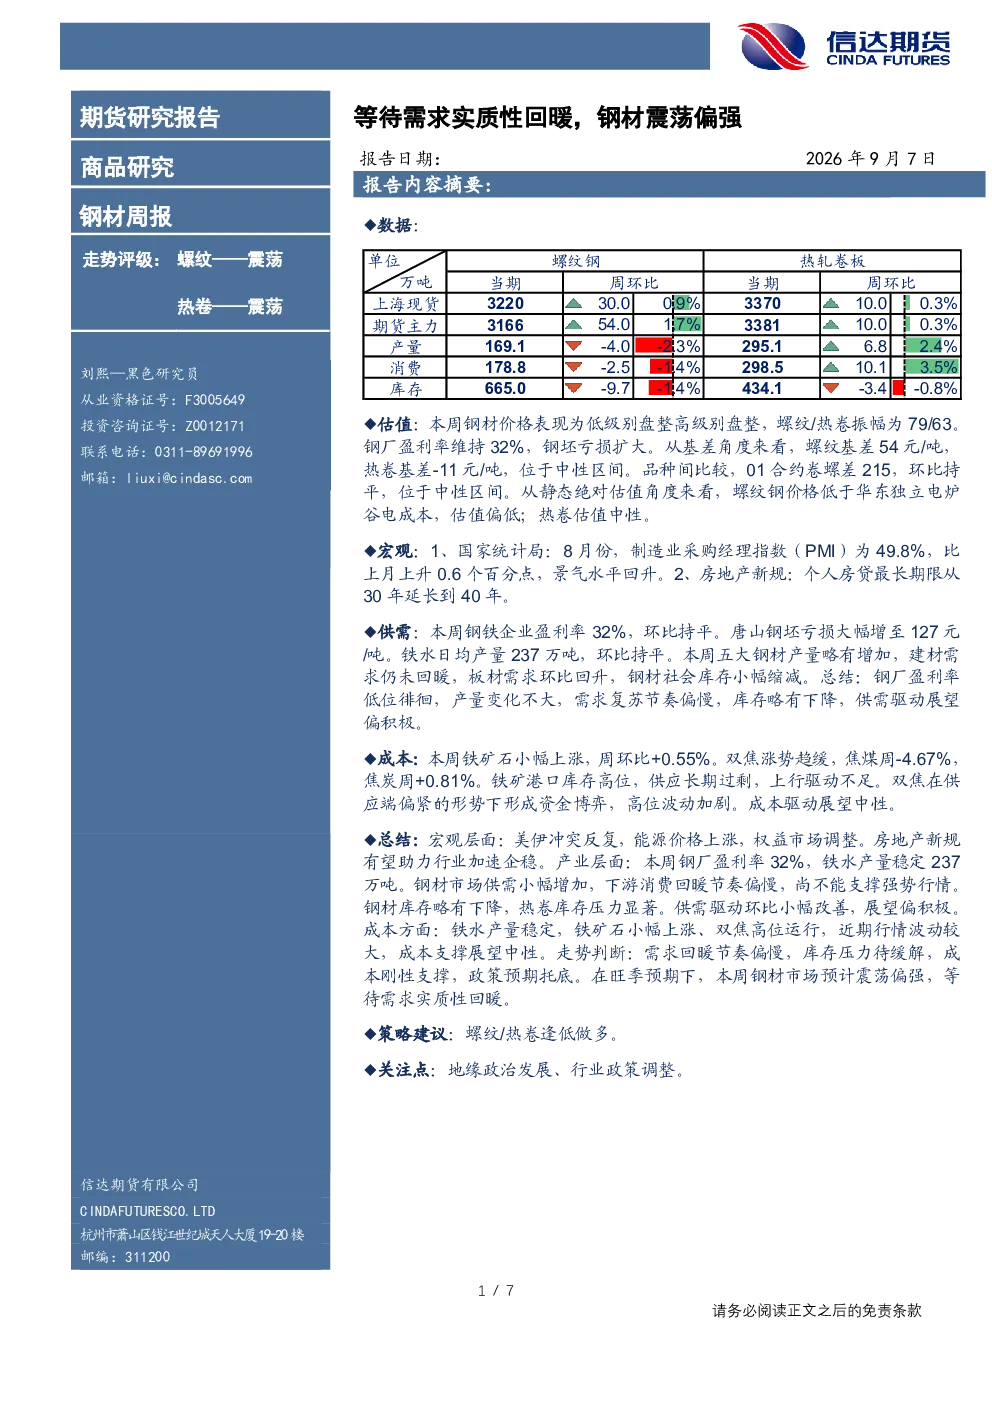
本报告分析钢材市场走势,指出当前处于震荡偏强阶段,主要关注点包括供需关系变化、成本支撑以及宏观政策影响。报告显示螺纹和热卷走势评级均为震荡,钢厂盈利率维持32%,社会库存小幅缩减,但下游消费回暖节奏偏慢。报告强调等待需求实质性回暖,并建议螺纹/热卷逢低做多。
钢材行业未来发展趋势如何?
钢材行业未来发展趋势需关注供需平衡及宏观政策。当前五大钢材产量略有增加,建材需求未显著回暖,但供需驱动展望偏积极。成本方面,铁矿石小幅上涨,双焦高位波动,支撑作用中性。房地产新规等政策或助力行业企稳,但整体仍需等待需求实质性回暖以支撑强势行情。
报告中重点分析了哪些方向?
报告重点分析了钢材市场的供需关系、成本结构及宏观环境。在供需方面,钢厂盈利率32%,唐山钢坯亏损扩大,铁水产量稳定,社会库存小幅缩减。成本方面,铁矿石小幅上涨,双焦高位运行。宏观环境方面,8月制造业PMI回升,房地产新规有望助力行业加速企稳。
当前钢材市场现状如何判断?
当前钢材市场处于震荡偏强阶段,但需求回暖节奏偏慢。螺纹和热卷走势评级均为震荡,振幅分别为79/63。钢厂盈利率维持32%,社会库存小幅缩减,但热卷库存压力显著。成本支撑中性,铁矿石小幅上涨,双焦高位波动。整体来看,市场等待需求实质性回暖以形成强势行情。
这份研报有哪些风险提示?
本报告提示关注地缘政治发展和行业政策调整两大风险。地缘政治冲突可能影响能源价格及供应链稳定,而行业政策调整如房地产新规效果、环保政策等可能对供需关系产生重大影响。此外,铁矿石港口库存高位、双焦高位运行等成本端因素也需持续关注,或对市场波动产生影响。
你可能感兴趣
钢材周报:钢厂盈利率暴跌,等待需求实质性回暖
信达期货2026-09-14
钢材周报:钢材跟随成本试探下方空间等待需求实质性改善
信达期货2026-08-03
南华期货LNG数据周报:产量维持高位,HH震荡偏弱,价格见底需等待实质性减产
南华期货2024-08-05
钢材周报:需求延续回升,钢价震荡偏强运行
东吴期货2023-03-11
铁矿石周报:钢材需求向好 铁矿震荡偏强
方正中期期货2018-04-30
钢材、铁矿石周报:需求乐观预期再现,钢矿震荡偏强运行
宝城期货2022-08-07
【鑫期汇】黑色周报:铁矿供给扰动,钢材终端需求恢复,钢价或震荡偏强运行
华鑫期货2026-03-15
钢材周报:关注需求变化,钢价震荡偏强
弘业期货2026-09-07
钢材期货周报:需求出现回升,钢价高位震荡偏强
格林大华期货2020-07-11
钢材周报:期现震荡偏强,旺季需求持续
华泰期货2020-10-27