猜你想问
本周大豆市场的主要变化是什么?
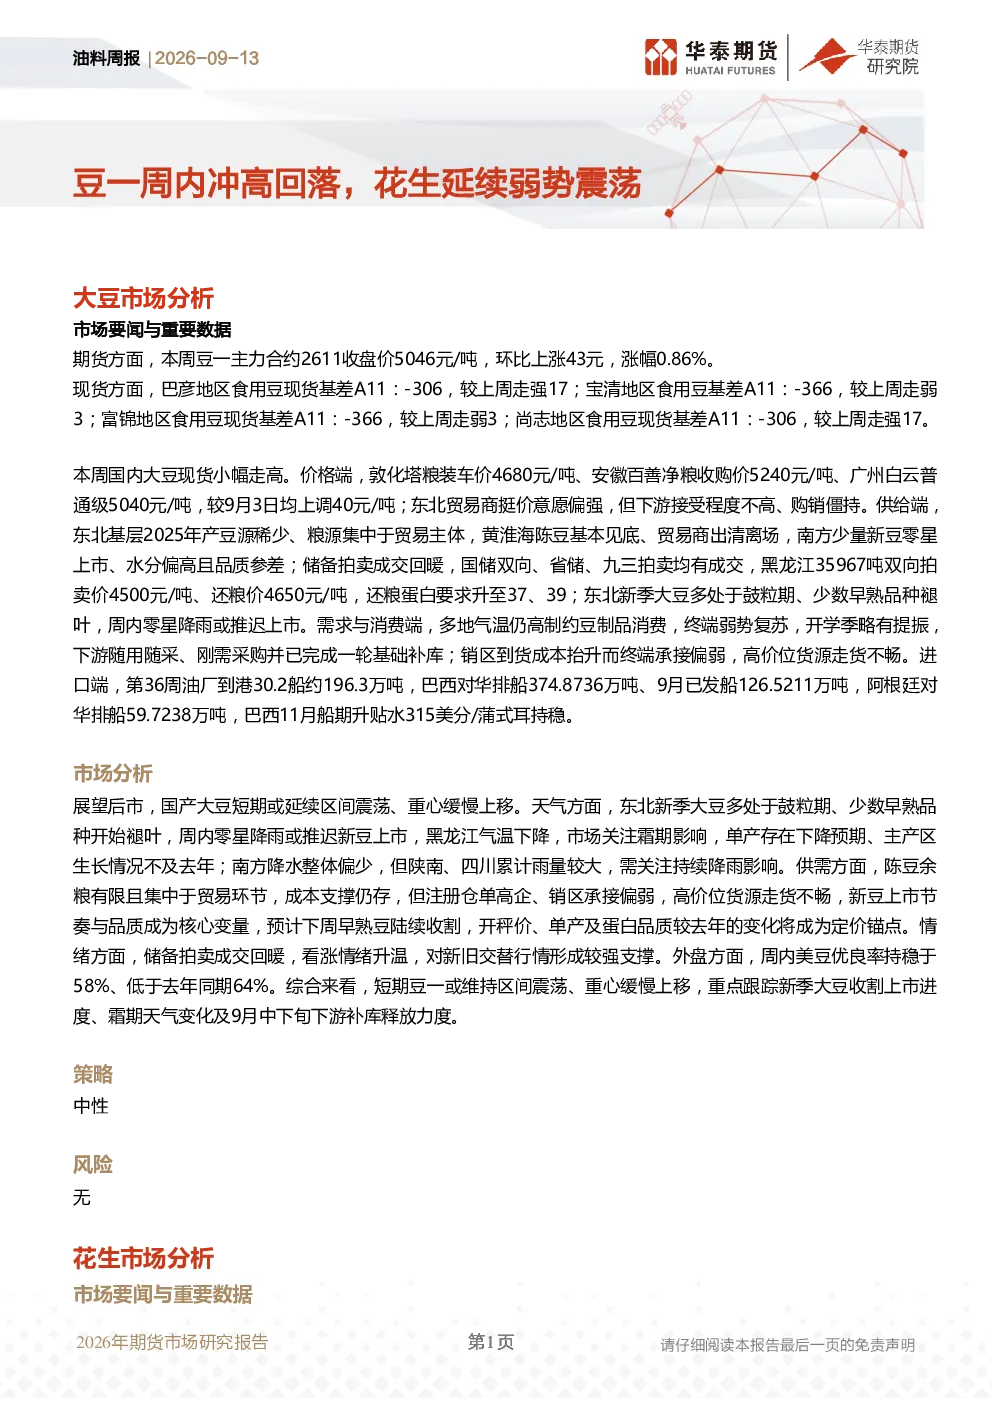
本周大豆市场呈现冲高回落态势。期货方面,豆一主力合约2611收盘价5046元/吨,上涨0.86%;现货方面,国内大豆现货小幅走高,东北贸易商挺价意愿偏强,但下游接受程度不高,购销僵持。供给端,东北基层2025年产豆源稀少,黄淮海陈豆基本见底,南方少量新豆上市;储备拍卖成交回暖,国储双向、省储、九三拍卖均有成交。需求与消费端,多地气温高制约豆制品消费,终端弱势复苏,开学季略有提振,下游随用随采,刚需采购已完成一轮基础补库;销区到货成本抬升而终端承接偏弱,高价位货源走货不畅。进口端,第36周油厂到港约196.3万吨,巴西对华排船374.8736万吨,9月已发船126.5211万吨,阿根廷对华排船59.7238万吨,巴西11月船期升贴水315美分/蒲式耳持稳。
未来大豆市场的发展趋势如何?
国产大豆短期或延续区间震荡、重心缓慢上移。天气方面,东北新季大豆多处于鼓粒期,零星降雨或推迟上市,黑龙江气温下降,霜期影响市场关注,单产存在下降预期;南方降水偏少,陕南、四川累计雨量较大,需关注持续降雨影响。供需方面,陈豆余粮有限且集中于贸易环节,成本支撑仍存,但注册仓单高企、销区承接偏弱,高价位货源走货不畅,新豆上市节奏与品质成为核心变量,预计下周早熟豆陆续收割,开秤价、单产及蛋白品质较去年的变化将成为定价锚点。情绪方面,储备拍卖成交回暖,看涨情绪升温,对新旧交替行情形成较强支撑。外盘方面,美豆优良率持稳于58%,低于去年同期64%。
本报告重点分析了大豆市场的哪些方面?
本报告重点分析了大豆市场的供需关系、天气影响、价格走势及政策因素。供给端关注东北新季大豆产量预期、黄淮海陈豆库存及南方新豆上市情况;需求端分析气温对豆制品消费的影响、终端补库进度及进口数据。报告还评估了储备拍卖对市场情绪的支撑作用,并对比了美豆优良率变化,指出新豆上市节奏与品质是未来价格的核心变量。
当前花生市场的现状如何判断?
当前花生市场供应充足,下游采购偏谨慎、维持刚需,预计未来一周全国花生均价或震荡偏弱。新季春花生进入后期,筛选企业开工率提高,商品米上市量增加,基层上货量减少,部分农户惜售;已上市主产区单产增减不一。需求与消费端,中秋临近,食品企业与批发市场陆续完成备货,询价问货积极性减弱,走货平缓;当周油厂样本国产花生有效到货量增加,部分中大型油厂陆续开秤、收购指标更严,多数工厂尚未开秤。库存端,样本企业花生库存减幅9.99%。
本报告提示了哪些潜在风险?
本报告提示的风险主要集中在天气变化和市场情绪方面。天气方面,未来10天全国降水整体偏少,利于新季起拔晾晒;内蒙古东北部可能出现初霜冻,但黑龙江三江平原无初霜冻风险;南海及西北太平洋或有1—2个热带扰动发展,需关注华南南部风雨对产区的扰动。供需端,新季上市区域继续增多,供应压力渐显,预计中秋节前后全国大面积起拔上市;需求端节前备货陆续完成,油厂周度产能利用率小幅上调,但大部分工厂尚未开秤、采购积极性不高。情绪端,整体偏谨慎。