猜你想问
豆一和花生的市场最新动态是什么?
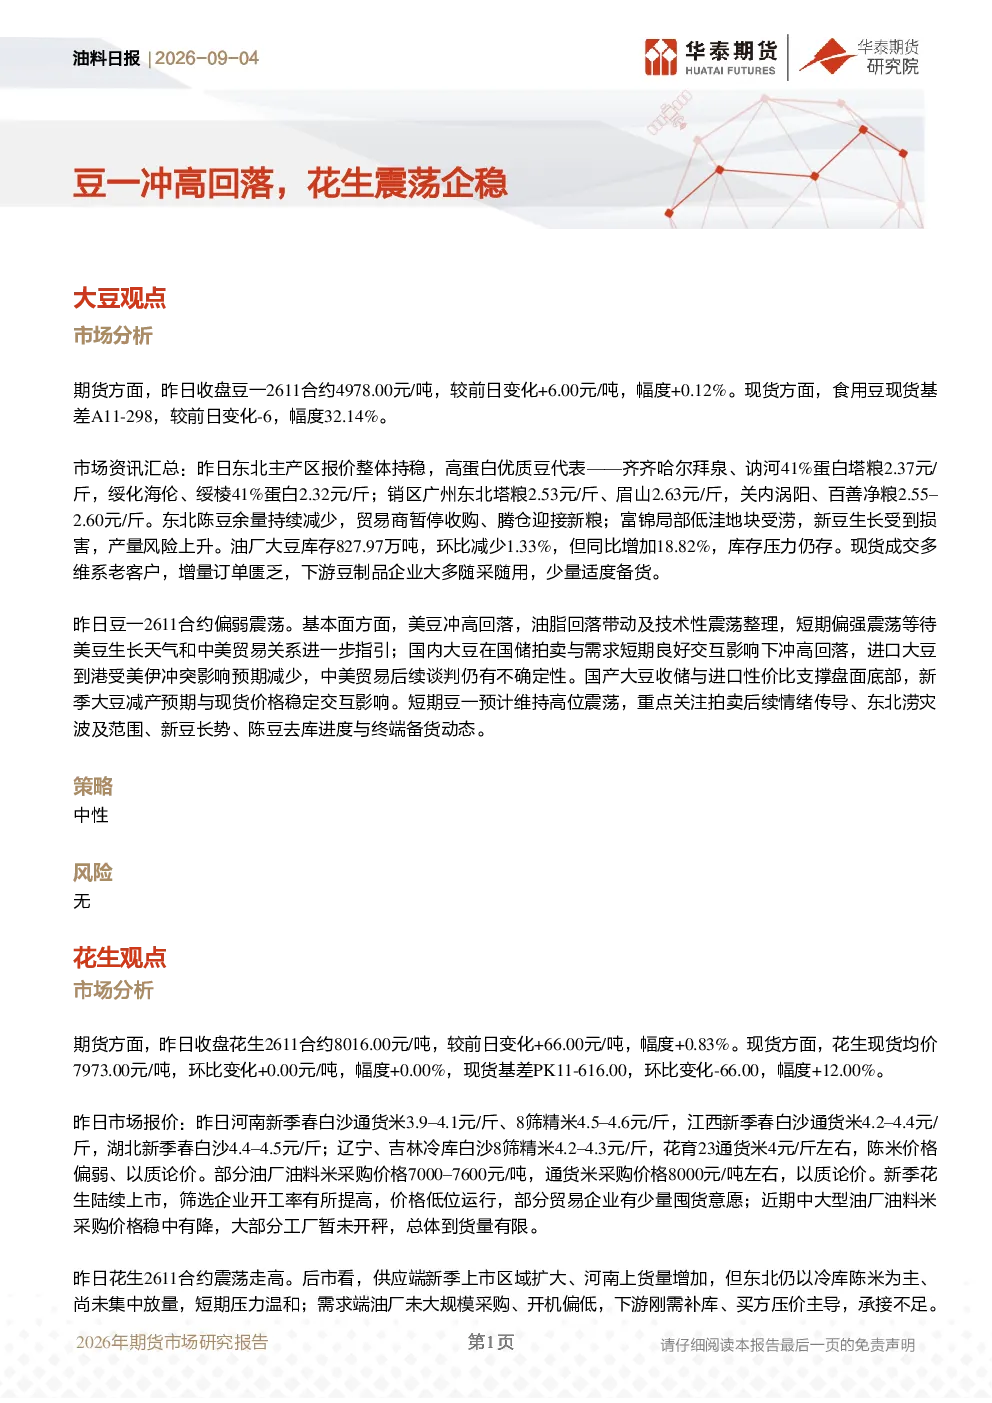
豆一2611合约收盘4978.00元/吨,上涨0.12%;现货基差A11-298,下跌32.14%。东北主产区报价持稳,高蛋白豆价2.37-2.32元/斤,销区价2.53-2.63元/斤。油厂库存827.97万吨,环比减少但同比增加。花生2611合约收盘8016.00元/吨,上涨0.83%;现货均价7973.00元/吨,基差PK11-616.00,下跌12.00。河南新季春白沙通货米价3.9-4.1元/斤,辽宁、吉林冷库白沙8筛精米4.2-4.3元/斤。油厂油料米采购价格稳中有降,大部分工厂暂未开秤。
大豆和花生的行业发展趋势如何?
大豆方面,东北陈豆余量减少,贸易商暂停收购;富锦局部低洼地块受涝,新豆生长受损。美豆冲高回落,油脂回落及技术性震荡整理,等待美豆生长天气和中美贸易关系指引。国内大豆受国储拍卖与需求交互影响,进口大豆到港预期减少。花生方面,新季花生陆续上市,筛选企业开工率提高,价格低位运行,部分贸易企业有少量囤货意愿;油厂未大规模采购,开机偏低,下游刚需补库。
这份研报重点分析了哪些方向?
研报重点分析了大豆和花生的期货及现货市场动态。大豆方面关注东北主产区报价、油厂库存、美豆走势及中美贸易关系;花生方面关注新季上市情况、筛选企业开工率、油厂采购及下游补库需求。同时分析了产量风险、库存压力及价格走势。
当前大豆和花生的市场现状如何判断?
大豆市场呈现冲高回落态势,期货上涨但现货基差走弱,库存压力存在,下游随采随用。花生市场震荡企稳,期货及现货价格均有所回落,新季花生陆续上市但价格低位运行,油厂采购谨慎,市场以买方压价为主。
研报提示了哪些相关风险?
大豆方面需关注美豆生长天气及中美贸易关系变化,新季大豆产量存在不确定性。花生方面需关注新季花生供应量变化及油厂采购节奏。油厂库存压力、下游需求变化及国际市场波动均可能影响价格走势。
你可能感兴趣
油料日报:豆一冲高回落,花生震荡企稳
华泰期货2026-09-08
油料日报:豆一冲高回落,花生弱势运行
华泰期货2026-09-03
油料月报:豆一冲高震荡难现单边,花生新陈交替偏弱运行
华泰期货2026-09-06
油料日报:豆一港口库存高企,花生预计稳中偏弱
华泰期货2025-12-24
油料日报:豆一上行遇阻,花生震荡企稳
华泰期货2026-07-29
油料日报:豆一挺价支撑,花生震荡企稳
华泰期货2025-12-31
油料日报:豆一偏强支撑延续,花生震荡企稳待观
华泰期货2026-03-13
油料日报:豆一震荡博弈加剧,花生企稳供需僵持
华泰期货2026-03-20
油料日报:南北方豆价维稳,花生下滑后企稳反弹
华泰期货2023-03-29
油料日报:豆一政策支撑企稳,花生需求偏弱运行
华泰期货2026-04-03