猜你想问
豆一期货价格近期走势如何?
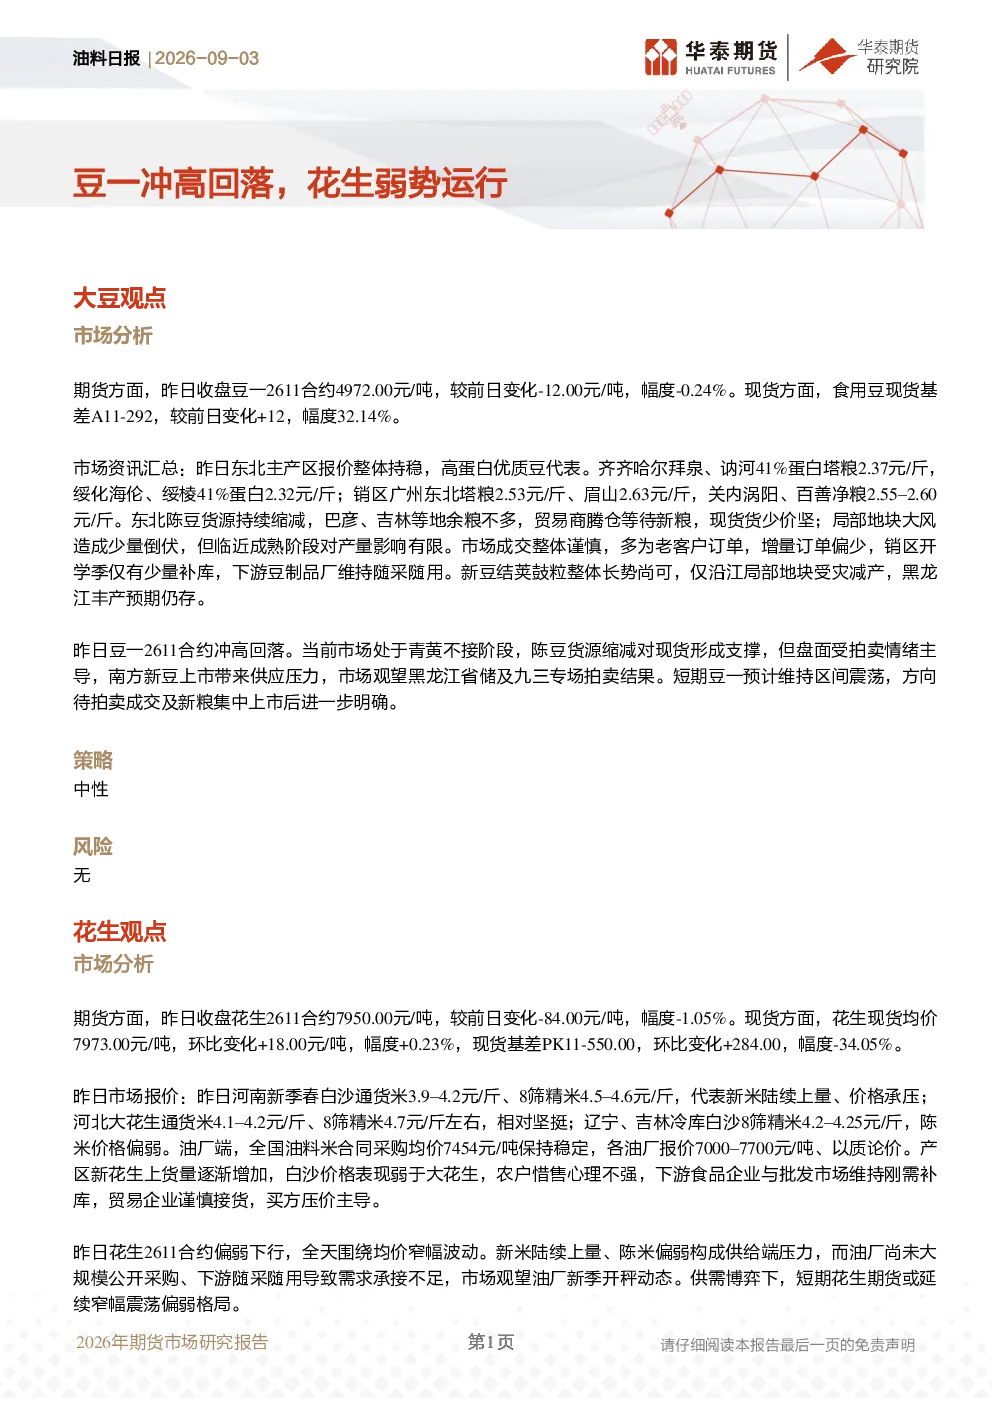
豆一2611合约近期呈现冲高回落态势,收盘价4972.00元/吨,下跌12.00元/吨,跌幅0.24%。市场处于青黄不接阶段,受拍卖情绪和新豆上市影响,短期预计区间震荡。现货食用豆基差A11-292上涨12,涨幅32.14%,东北主产区报价持稳,陈豆货源持续缩减,贸易商腾仓等待新粮,市场成交谨慎,下游补库有限。
花生市场当前面临的主要问题是什么?
花生2611合约收盘7950.00元/吨,下跌84.00元/吨,跌幅1.05%。现货均价7973.00元/吨,上涨18.00元/吨,涨幅0.23%;基差PK11-550.00下跌284.00,跌幅-34.05%。新花生上货量增加,白沙价格弱于大花生,农户惜售心理不强,下游刚需补库,贸易企业谨慎接货。河南新季春白沙通货米价格承压,河北大花生相对坚挺,辽宁、吉林冷库白沙陈米价格偏弱,油厂端合同采购均价稳定,以质论价。
大豆市场未来发展趋势如何?
大豆市场处于青黄不接阶段,受拍卖情绪和新豆上市影响,短期预计区间震荡。东北主产区报价持稳,高蛋白优质豆价格较高,陈豆货源持续缩减,贸易商腾仓等待新粮,局部地块倒伏但产量影响有限,市场成交谨慎,下游补库有限。需关注新豆上市节奏及拍卖政策变化对市场的影响。
当前油料市场整体表现如何?
油料市场整体表现分化,豆一期货冲高回落,现货基差上涨,市场成交谨慎;花生期货偏弱下行,现货价格窄幅波动,新米上量、需求不足构成供给压力。河南新季春白沙通货米价格承压,河北大花生相对坚挺,辽宁、吉林冷库白沙陈米价格偏弱,油厂合同采购均价稳定,以质论价。市场整体处于调整期,需关注供需关系变化。
本研报提示的主要风险有哪些?
本研报提示的主要风险包括:新豆上市节奏及品质可能影响大豆市场供需平衡;花生新米上量及需求恢复情况可能影响价格走势;政策变化如拍卖轮次、力度等可能对市场产生阶段性影响;天气因素如局部地区倒伏可能影响大豆产量预期;国际油脂油料市场波动可能传导至国内市场。需持续关注上述因素变化对油料市场的潜在影响。