猜你想问
这份研报主要分析了哪些行业?
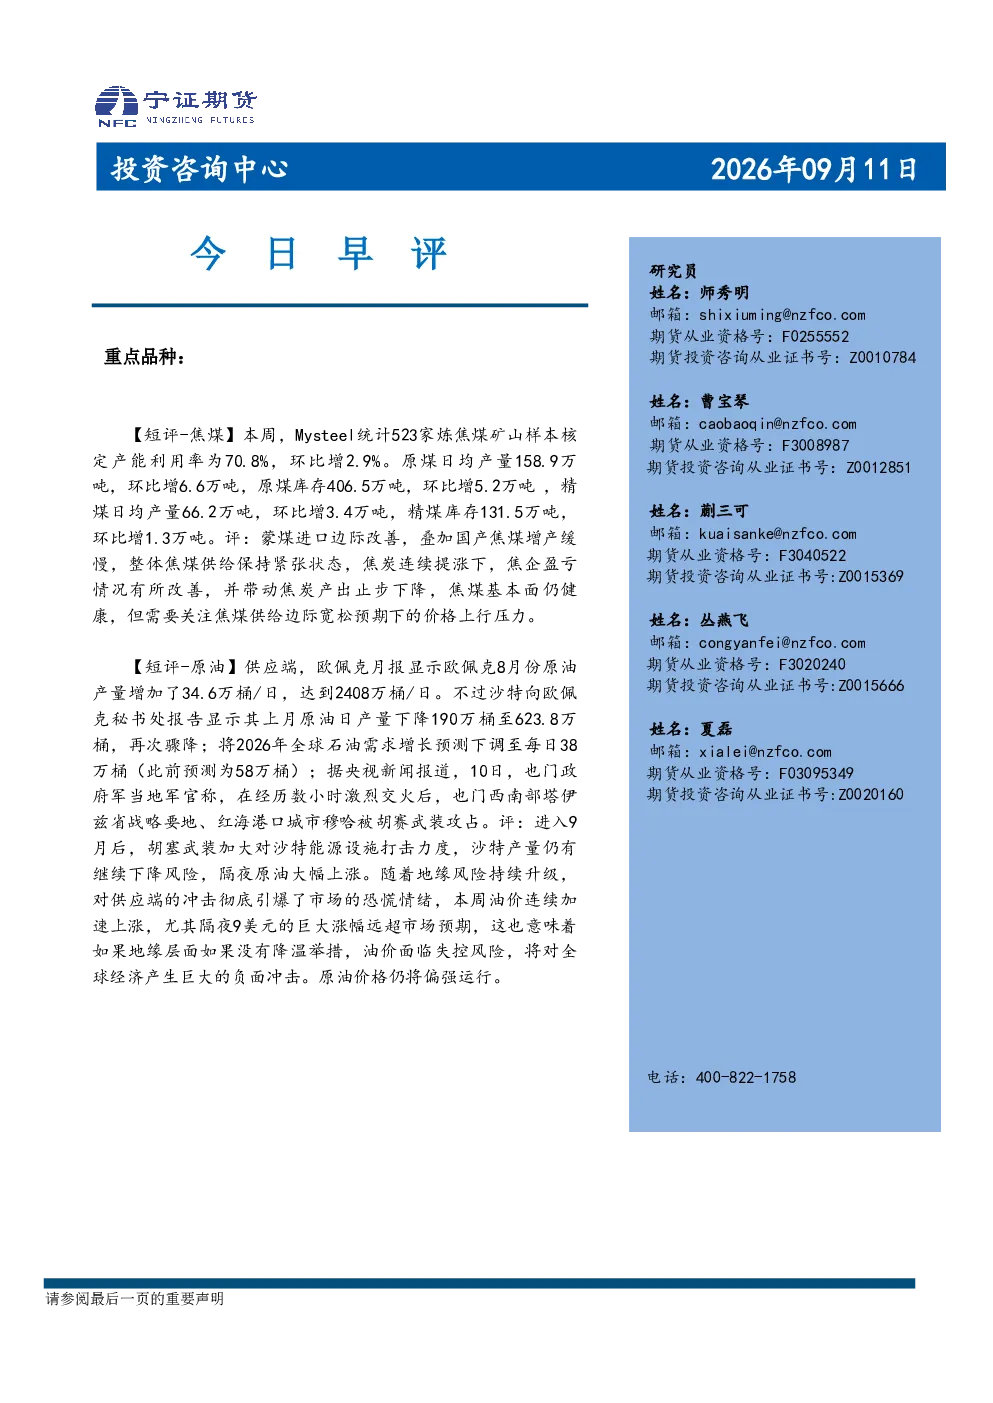
这份研报涵盖了焦煤、原油、螺纹钢、铁矿石、铝、铅、豆粕、棕榈油、鸡蛋、锌、瓶片、棉花、短纤、三十年期国债、黄金、白银、甲醇、玻璃、聚烯烃等多个行业,对各个行业的供需情况、价格走势以及市场动态进行了详细分析。
焦煤行业的供需情况如何?
焦煤行业整体供给保持紧张状态,蒙煤进口边际改善,但国产焦煤增产缓慢。焦炭价格连续提涨带动焦企盈亏改善,但需关注焦煤供给边际宽松预期下的价格上行压力。
原油行业未来的发展趋势是什么?
原油行业面临欧佩克产量增加、全球石油需求增长预测下调以及地缘政治风险等多重因素影响。欧佩克将2026年全球石油需求增长预测下调至每日38万桶,但地缘风险持续升级可能引爆市场恐慌情绪,油价面临不确定性。
螺纹钢市场的现状如何?
螺纹钢市场呈现弱势下跌态势,唐山迁安普方坯出厂价格下调,但全国主要城市螺纹钢均价略有上涨。钢厂多数仍处亏损状态,供给扩张意愿不强,对原燃料采购意愿偏弱,钢市供给保持低位,需求复苏偏慢。
这份研报提示了哪些投资风险?
研报提示投资者关注焦煤供给边际宽松预期下的价格上行压力、原油行业的地缘政治风险、螺纹钢市场供需双弱的现状以及各行业库存变化和成本端波动等风险因素,建议谨慎评估投资决策。