猜你想问
这份报告主要分析了哪些金融衍生品市场?
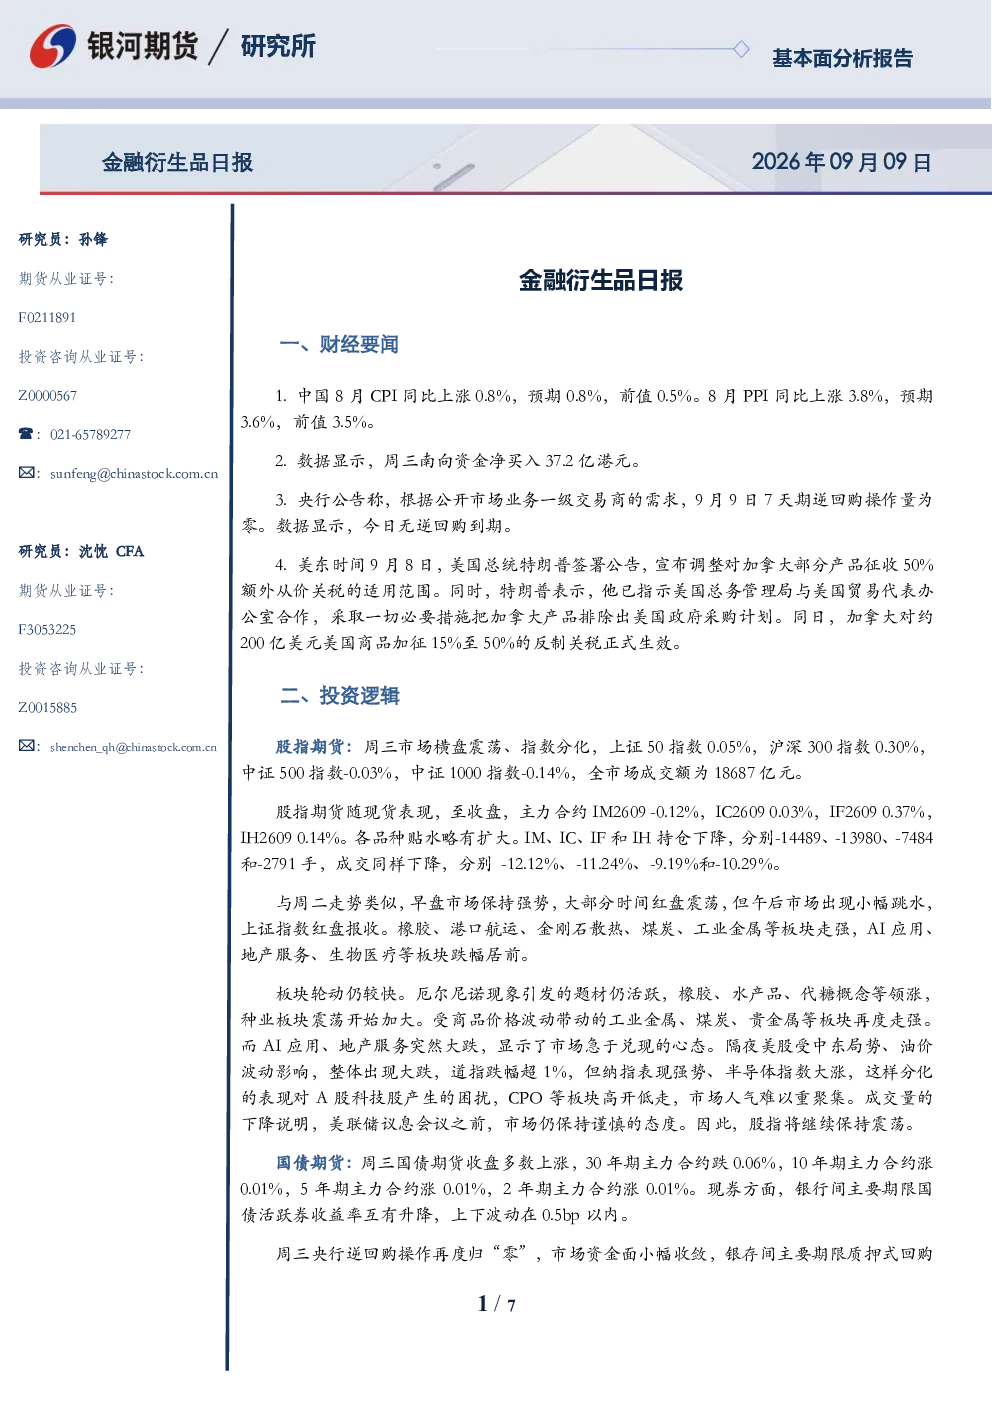
本报告重点分析了股指期货和国债期货市场。股指期货方面,观察到市场横盘震荡,指数分化,各品种贴水略有扩大,持仓和成交均下降,板块轮动较快,橡胶、港口航运等板块走强,AI应用、地产服务等板块跌幅居前。国债期货方面,多数合约上涨,现券收益率互有升降,央行逆回购操作归零,市场资金面小幅收敛。通胀读数超预期,但结构上仍主要受输入性因素驱动,债市反应有限。
当前股指期货市场的投资机会在哪里?
股指期货市场呈现箱体震荡格局,各指数分化明显。橡胶、港口航运等板块表现相对强势,而AI应用、地产服务等板块则面临调整压力。市场人气难以重聚集,成交量下降显示投资者保持谨慎态度。各品种贴水略有扩大,持仓和成交均下降,表明市场观望情绪较浓。投资者可关注板块轮动机会,但需注意市场整体震荡特征。
国债期货市场的最新动态是什么?
国债期货市场多数合约上涨,但30年期主力合约略有下跌。现券收益率上下波动在0.5bp以内,央行逆回购操作归零,市场资金面小幅收敛。通胀读数超预期,8月CPI同比+0.8%,PPI同比+3.8%,主要受燃料、贵金属价格反弹及中上游行业价格上行带动。债市反应有限,短期市场多空因素共存。
当前宏观经济环境对金融衍生品市场有何影响?
8月CPI同比+0.8%,PPI同比+3.8%,通胀读数超预期,但主要受输入性因素驱动。美国总统特朗普签署公告调整对加拿大部分产品征收50%额外关税的适用范围,加拿大对约200亿美元美国商品加征反制关税。央行逆回购操作归零,南向资金净买入37.2亿港元。这些因素共同影响市场情绪和资金流向,投资者需关注宏观经济变化对衍生品市场的传导效应。
本报告提示的主要风险有哪些?
本报告提示的主要风险包括内、外政策变化超预期,地缘政治因素,以及通胀超预期。政策变化可能引发市场波动,地缘政治风险可能影响全球资本流动,通胀超预期可能推动利率上升,对债市和股市均产生压力。投资者需密切关注相关政策动向和国际局势发展,做好风险管理。