猜你想问
这份研报主要分析了什么内容?
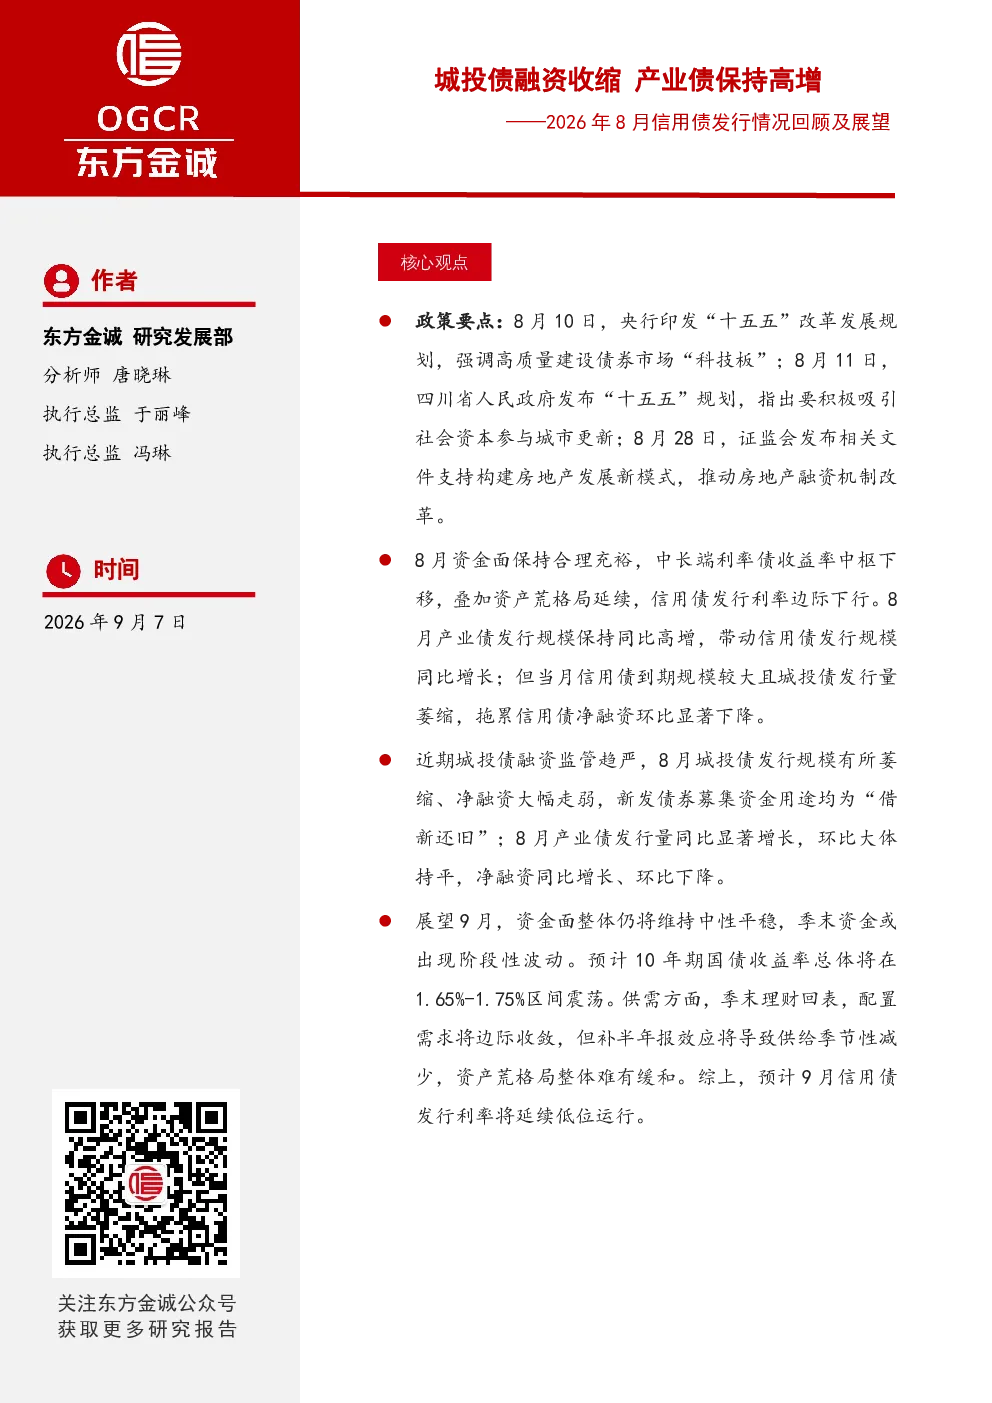
这份研报回顾了2026年8月的信用债发行情况,并展望了未来趋势。核心观点包括:政策层面央行强调建设债券市场“科技板”,四川规划吸引社会资本参与城市更新,证监会支持房地产发展新模式;8月资金面合理充裕,利率债收益率中枢下移,信用债发行利率边际下行,产业债保持高增带动信用债总规模增长;城投债因监管趋严发行萎缩,净融资大幅走弱,产业债发行量同比显著增长,净融资同比增长。预计9月资金面中性平稳,10年期国债收益率在1.65%-1.75%区间震荡,信用债发行利率延续低位。
产业债和城投债在8月的发行情况有何不同?
8月产业债发行量1.0万亿元,环比持平,同比显著增长;净融资2538亿元,环比下降1160亿元,同比增长1781亿元。产业债中,央企债、地方国企债发行规模同比环比均增长,民企债发行量同比增长、环比下降。产业债净融资同比均增长,环比均下降。而城投债发行量2043.7亿元,同比环比均下降;净融资缺口1124亿元,同比环比显著扩大,均为“借新还旧”。多数地区城投债发行量同比环比下降,22个地区存在净融资缺口,仅5个地区净融资环比改善。
信用债发行利率和期限的变化趋势是什么?
8月信用债发行利率环比全线下行,3年期和5年期金额加权平均发行利率分别为1.77%和1.94%,环比下行。信用债平均发行期限环比显著拉长至4.13年,城投债、产业类地方国企债、央企债和民企债平均发行期限分别为4.83年、3.92年、4.30年和2.61年。这反映了市场对长期资金的需求增加,同时发行利率的下降也降低了融资成本。
未来信用债市场有哪些值得关注的趋势?
未来信用债市场值得关注的趋势包括:9月资金面预计中性平稳,10年期国债收益率可能在1.65%-1.75%区间震荡;季末理财回表可能导致配置需求收敛,供给季节性减少,信用债发行利率有望延续低位;产业债预计将继续保持高增长态势,成为信用债市场的重要支撑;城投债发行可能继续受到监管影响,发行量和净融资规模或保持收缩态势。此外,不同行业的信用债净融资情况也存在差异,需结合具体行业进行分析。
投资信用债需要注意哪些风险?
投资信用债需要注意以下风险:城投债发行收缩可能导致部分地区的城投债融资困难,增加违约风险;产业债虽然保持高增,但部分行业如非银金融、综合、商贸零售等净融资同比有所下降,需关注相关行业的经营风险;信用债市场整体利率波动风险,虽然当前利率处于低位,但未来可能因资金面变化而上升;政策风险,如监管政策变化可能影响信用债的发行和投资环境;信用风险,需关注发行主体的经营状况和偿债能力,避免投资高风险信用债。