猜你想问
这份研报的核心内容是什么?
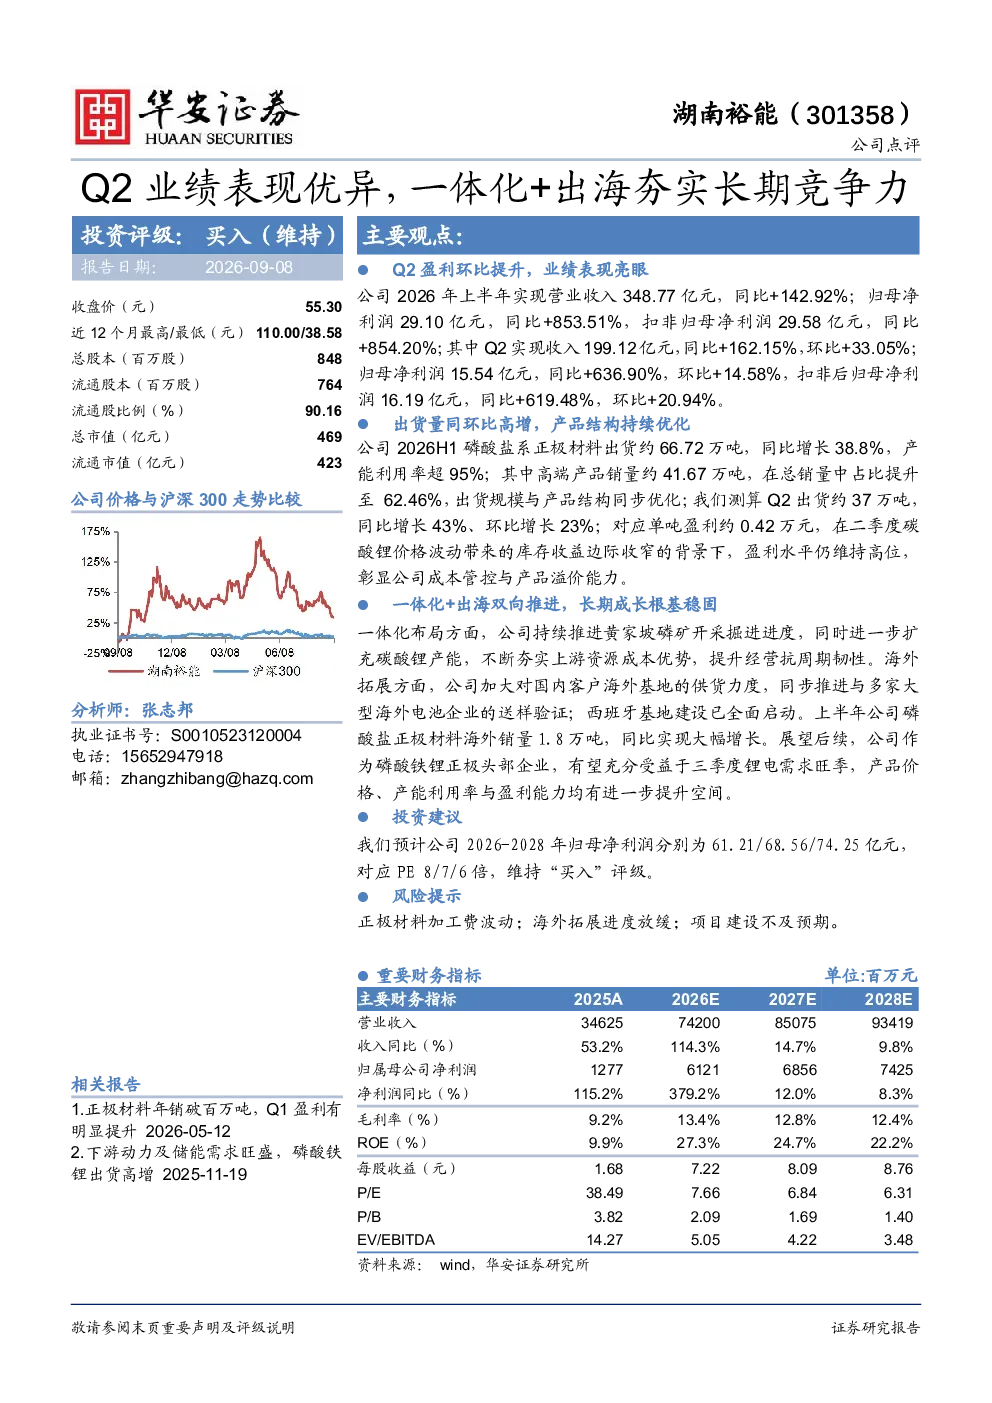
该研报指出,湖南裕能2026年上半年业绩大幅增长,营业收入348.77亿元同比增长142.92%,归母净利润29.10亿元同比增长853.51%。Q2单季度收入199.12亿元同比增长162.15%,归母净利润15.54亿元同比增长636.90%。磷酸盐系正极材料出货约66.72万吨同比增长38.8%,高端产品销量占比62.46%。报告强调一体化和出海战略,黄家坡磷矿开采推进,海外销量同比增长,维持买入评级。
磷酸盐系正极材料行业发展趋势如何?
磷酸盐系正极材料行业呈现快速发展态势,湖南裕能2026年上半年出货量达66.72万吨同比增长38.8%,产能利用率超95%。高端产品销量占比提升至62.46%,显示市场对高性能材料的偏好增强。行业竞争加剧,企业通过一体化布局和海外拓展巩固竞争力,如湖南裕能黄家坡磷矿建设和西班牙基地启动,反映资源整合和全球化战略成为行业主流方向。
研报重点分析了哪些方面?
研报重点分析了湖南裕能的业绩表现、产品出货及一体化出海战略。业绩方面,上半年营收利润双位数高速增长,Q2环比提升显著。产品方面,磷酸盐系正极材料出货量及高端产品占比均表现优异,单吨盈利稳定。战略方面,报告强调上游资源成本优势及海外市场拓展,如黄家坡磷矿和西班牙基地建设,显示公司通过产业链协同和全球化布局提升长期竞争力。
当前正极材料市场现状如何?
当前正极材料市场供需紧张,磷酸盐系正极材料需求持续增长,湖南裕能2026年上半年出货量同比增长38.8%,产能利用率超95%。高端产品市场占比提升至62.46%,反映消费者对安全性和性能要求提高。行业竞争激烈,企业通过技术升级和产能扩张抢占市场份额,如湖南裕能的磷酸盐系产能扩充和海外基地建设,体现行业向规模化、国际化发展。
研报提示了哪些风险?
研报提示正极材料加工费波动风险,加工费作为主要成本项,其变动直接影响企业盈利能力。海外拓展进度放缓风险,西班牙基地建设等海外项目受地缘政治或资金链影响可能延缓。项目建设不及预期风险,如黄家坡磷矿开采或产能扩张若未达计划,将影响长期业绩兑现。这些风险需关注,但报告仍维持买入评级,显示公司具备较强的抗风险能力。