猜你想问
万联晨会研报主要分析了哪些内容?
万联晨会研报主要分析了半导体行业并购重组情况,2026年前八月并购重组活跃,事件数2746例,交易规模13808.39亿元。工业机械、半导体产品、电子元件行业热度较高,半导体事件数同比增长23.26%。并购目的以资产调整、横向整合为主,交易方式以协议收购及增资为主,新型支付工具使用上升。建议关注行业外延并购和“强链补链”扩张并购。此外,研报还分析了美国8月就业数据、8月贸易数据以及证券Ⅱ行业情况。
半导体行业未来发展趋势如何?
半导体行业未来发展趋势显示并购重组将持续活跃,工业机械、半导体产品、电子元件行业热度较高。并购目的以资产调整、横向整合为主,交易方式以协议收购及增资为主,新型支付工具使用上升。这表明行业整合加速,产业链供应链优化,为行业发展提供动力。同时,AI产业链拉动强,对东盟、非洲出口旺盛,对美国出口持续修复,但中长期贸易关系承压。
研报重点分析了哪些方向?
研报重点分析了半导体行业并购重组、美国8月就业数据、8月贸易数据以及证券Ⅱ行业。半导体行业并购重组方面,事件数2746例,交易规模13808.39亿元,同比增长23.26%。美国8月就业数据显示失业率4.1%,新增非农就业16.2万超预期,制造业趋势好转。8月贸易数据显示出口同比25%,进口同比28.2%,贸易顺差1190.85亿美元。证券Ⅱ行业方面,上周非银金融板块涨1.51%,跑赢沪深300指数。
当前市场现状如何判断?
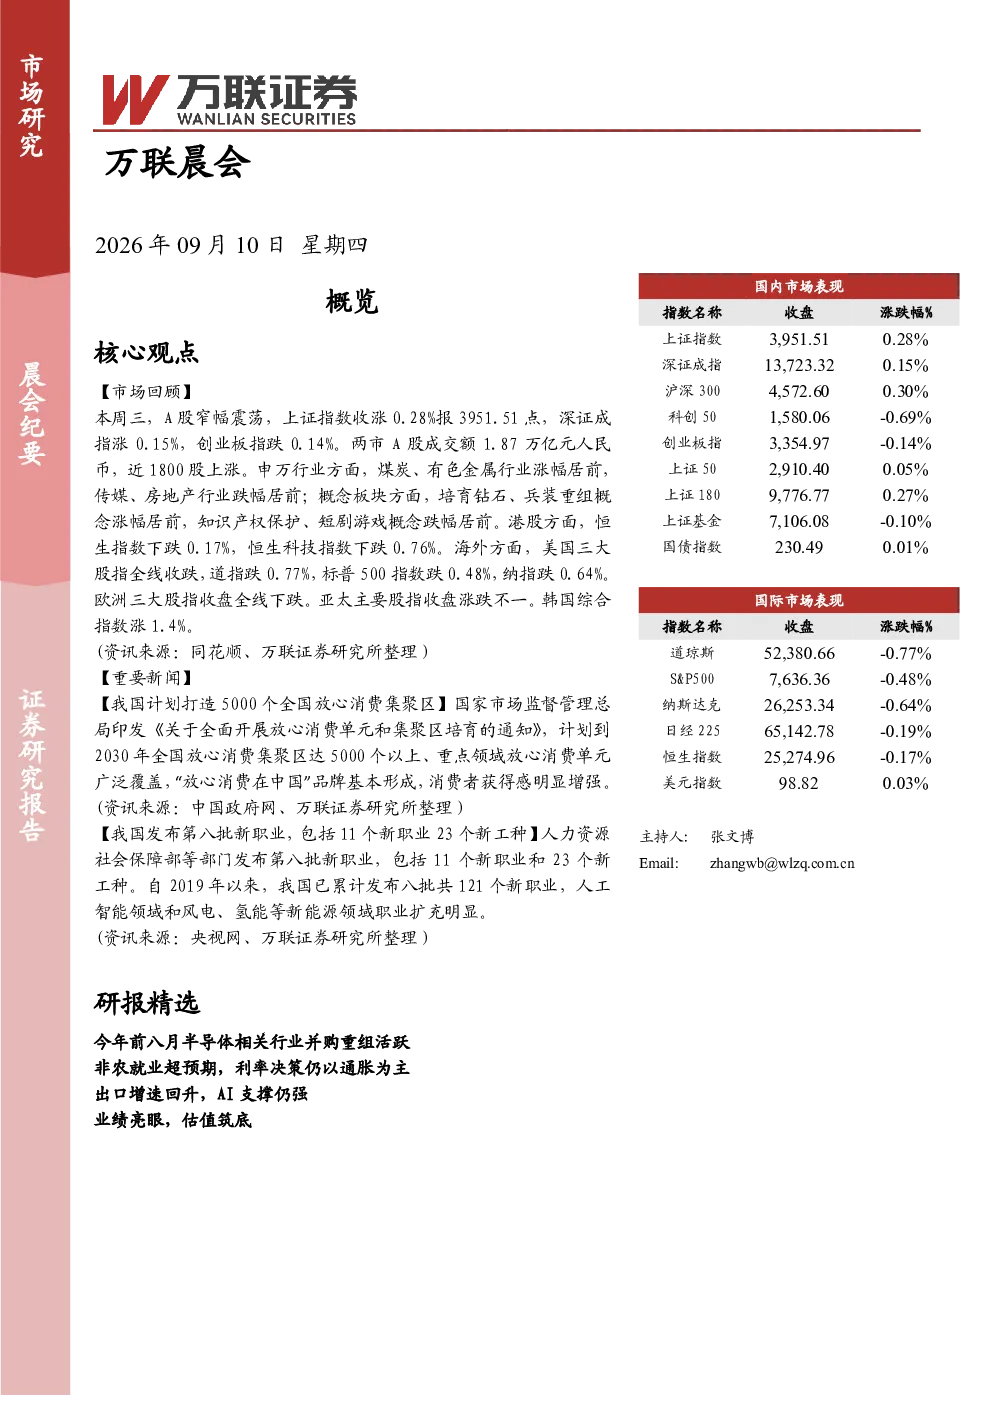
当前市场现状显示A股窄幅震荡,上证指数涨0.28%,深证成指涨0.15%,创业板指跌0.14%。两市成交额1.87万亿元,近1800股上涨。申万行业方面,煤炭、有色金属涨幅居前,传媒、房地产行业跌幅居前。港股恒生指数跌0.17%,恒生科技指数跌0.76%。海外方面,美国三大股指全线收跌,欧洲三大股指下跌。经济表现、企业盈利、监管政策、就业数据、海外货币政策、中美贸易关系、地缘政治等因素均需关注。
研报提示了哪些风险因素?
研报提示的风险因素包括经济表现不及预期、企业盈利不及预期、监管政策变化、就业数据大幅修正、海外货币政策超预期鹰派、中美贸易关系变动超预期、地缘政治风险发展超预期、货币政策、国际关系、地缘政治等发生重大变化、宏观经济不及预期、资本市场改革政策推进不及预期、市场剧烈波动等。这些因素可能对市场产生重大影响,需密切关注。