猜你想问
中原内配2026年上半年经营质量改善情况如何?
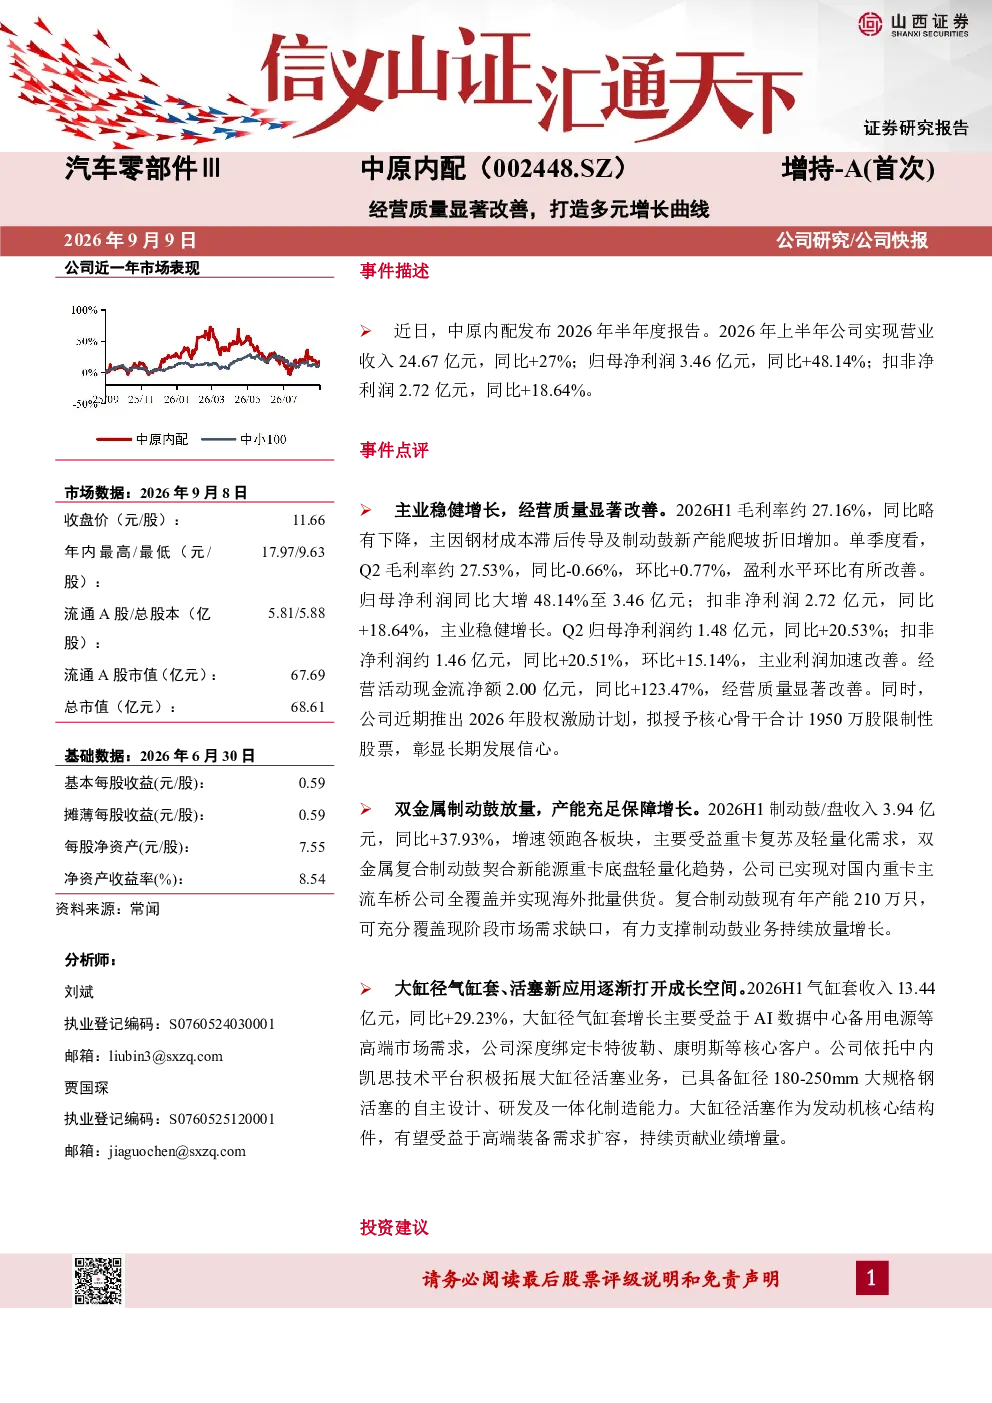
中原内配2026年上半年实现营业收入24.67亿元,同比+27%;归母净利润3.46亿元,同比+48.14%;扣非净利润2.72亿元,同比+18.64%。Q2单季度归母净利润1.48亿元,同比+20.53%,扣非净利润1.46亿元,同比+20.51%,环比+15.14%,主业利润加速改善。经营活动现金流净额2.00亿元,同比+123.47%
双金属制动鼓业务发展情况及市场前景?
制动鼓/盘收入3.94亿元,同比+37.93%,增速领跑各板块。双金属复合制动鼓契合新能源重卡趋势,已实现对国内重卡主流车桥公司全覆盖并实现海外批量供货。现有年产能210万只,充分覆盖市场需求。该业务受益重卡复苏及轻量化需求,市场前景广阔
大缸径气缸套和活塞业务亮点是什么?
气缸套收入13.44亿元,同比+29.23%。大缸径气缸套受益AI数据中心备用电源等高端市场需求,深度绑定卡特彼勒、康明斯等核心客户。大缸径活塞已具备180-250mm缸径钢活塞的自主设计、研发及制造能力,有望受益高端装备需求扩容
中原内配短期和长期增长逻辑是什么?
短期业绩平稳增长,受益AIDC气缸套放量、制动鼓渗透率提升。中长期多元增长路线清晰,依托气缸套龙头地位,叠加活塞、制动鼓、电控执行器及海外产能释放。预计2026-2028年营收分别为48.54、57.87、67.07亿元;归母净利润分别为5.30、6.34、7.42亿元
中原内配面临哪些风险因素?
面临下游需求波动风险(AIDC、重卡等行业需求变化)、市场竞争加剧风险(大缸径活塞、制动鼓等新产品面临竞争对手追赶)、原材料价格波动风险(钢材、生铁等价格波动影响毛利率)、汇率波动风险(海外收入占比较高,汇率波动可能影响盈利水平)
你可能感兴趣
经营质量显著改善,C端业务打开增长天花板
中邮证券2026-02-03
2018年年报点评:业绩高速增长,经营质量显著改善
机械设备国信证券2019-04-23
经营质量环比改善显著,Q3业绩高速增长
电子设备东吴证券2020-10-27
经营质量显著改善,受益5G红利,持续看好未来业绩稳健增长
信息技术东吴证券2020-04-22
H1归母净利润增长16.6%,经营质量呈现显著改善
机械设备新时代证券2019-09-01
业绩有望企稳回升,发力机器人打造多元增长曲线公司研究/动态分析
信息技术山西证券2024-09-11
全年经营质量显著提升,AIFirstFDE打造AI转型新增量
中泰证券2026-04-07
中国中铁:经营质量持续改善,第二曲线快速发展
建筑建材华安证券2024-02-29
经营质量改善,第二曲线布局初显成效
财通证券2026-08-29
2021年三季报点评:经营质量逐季改善,第二成长曲线可期
信息技术国泰君安证券2021-10-26