猜你想问
这份研报主要讲了什么内容?
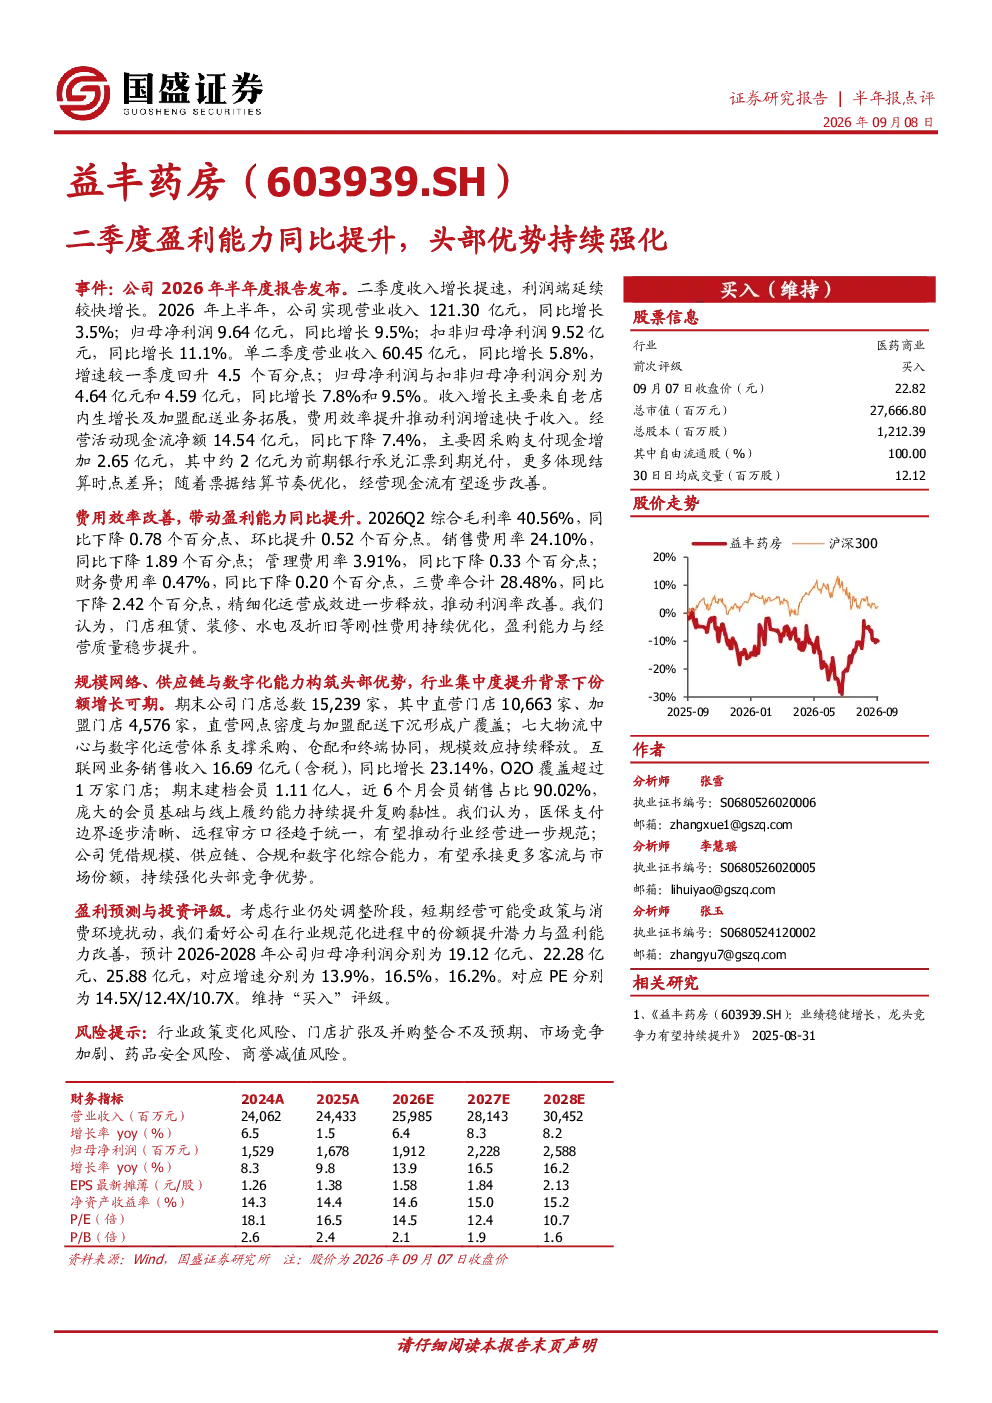
这份研报分析了603939益丰药房2026年上半年的经营情况,指出其盈利能力同比提升,头部优势持续强化。报告显示,公司上半年实现营业收入121.30亿元(同比增长3.5%),归母净利润9.64亿元(同比增长9.5%),扣非归母净利润9.52亿元(同比增长11.1%)。单二季度营业收入60.45亿元(同比增长5.8%),归母净利润4.64亿元(同比增长7.8%),扣非归母净利润4.59亿元(同比增长9.5%)。收入增长主要来自老店内生增长及加盟配送业务拓展,费用效率提升推动利润增速快于收入。2026Q2综合毛利率40.56%,销售费用率24.10%,管理费用率3.91%,财务费用率0.47%,三费率合计28.48%,同比下降2.42个百分点,精细化运营成效显著。期末公司门店总数15,239家,互联网业务销售收入16.69亿元(同比增长23.14%),建档会员1.11亿人。
医药生物行业未来发展趋势如何?
医药生物行业未来发展趋势显示,行业集中度正在提升,头部企业凭借规模、供应链、合规和数字化综合能力,有望承接更多客流与市场份额。随着政策支持、技术进步和市场需求增长,行业头部企业的竞争优势将更加明显,通过精细化运营和数字化转型,提升效率、扩大规模,将有助于增强市场地位。同时,行业竞争依然激烈,企业需要持续提升产品和服务质量,加强合规管理,以应对市场变化和挑战。
研报重点分析了益丰药房的哪些方面?
研报重点分析了益丰药房的盈利能力、运营效率和行业地位。报告指出,益丰药房2026年上半年盈利能力显著提升,归母净利润同比增长9.5%,扣非归母净利润同比增长11.1%,收入增长主要来自老店内生增长及加盟配送业务拓展。费用效率提升推动利润增速快于收入,三费率合计同比下降2.42个百分点,显示公司精细化运营成效显著。此外,报告还分析了益丰药房的规模效应、供应链优势、数字化运营体系和互联网业务发展情况,指出其在行业中的领先地位和综合竞争力。
当前医药生物市场现状如何?
当前医药生物市场现状显示,行业集中度正在提升,头部企业的市场份额和竞争优势日益明显。随着政策支持、技术进步和市场需求增长,行业头部企业通过规模效应、供应链优势、合规管理和数字化转型,不断提升运营效率和盈利能力。同时,市场竞争依然激烈,企业需要持续提升产品和服务质量,加强合规管理,以应对市场变化和挑战。行业头部企业凭借综合能力,有望承接更多客流与市场份额,但行业政策变化、市场竞争加剧等因素仍需关注。
研报提到了哪些风险提示?
研报提到了以下风险提示:行业政策变化风险,政策调整可能影响企业运营和发展;门店扩张及并购整合不及预期,企业扩张计划可能面临挑战;市场竞争加剧,行业竞争激烈可能导致利润率下降;药品安全风险,药品安全问题可能影响企业声誉和经营;商誉减值风险,并购产生的商誉可能面临减值风险。这些风险因素需要企业密切关注并采取相应措施进行管理。