猜你想问
这份研报主要讲了什么内容?
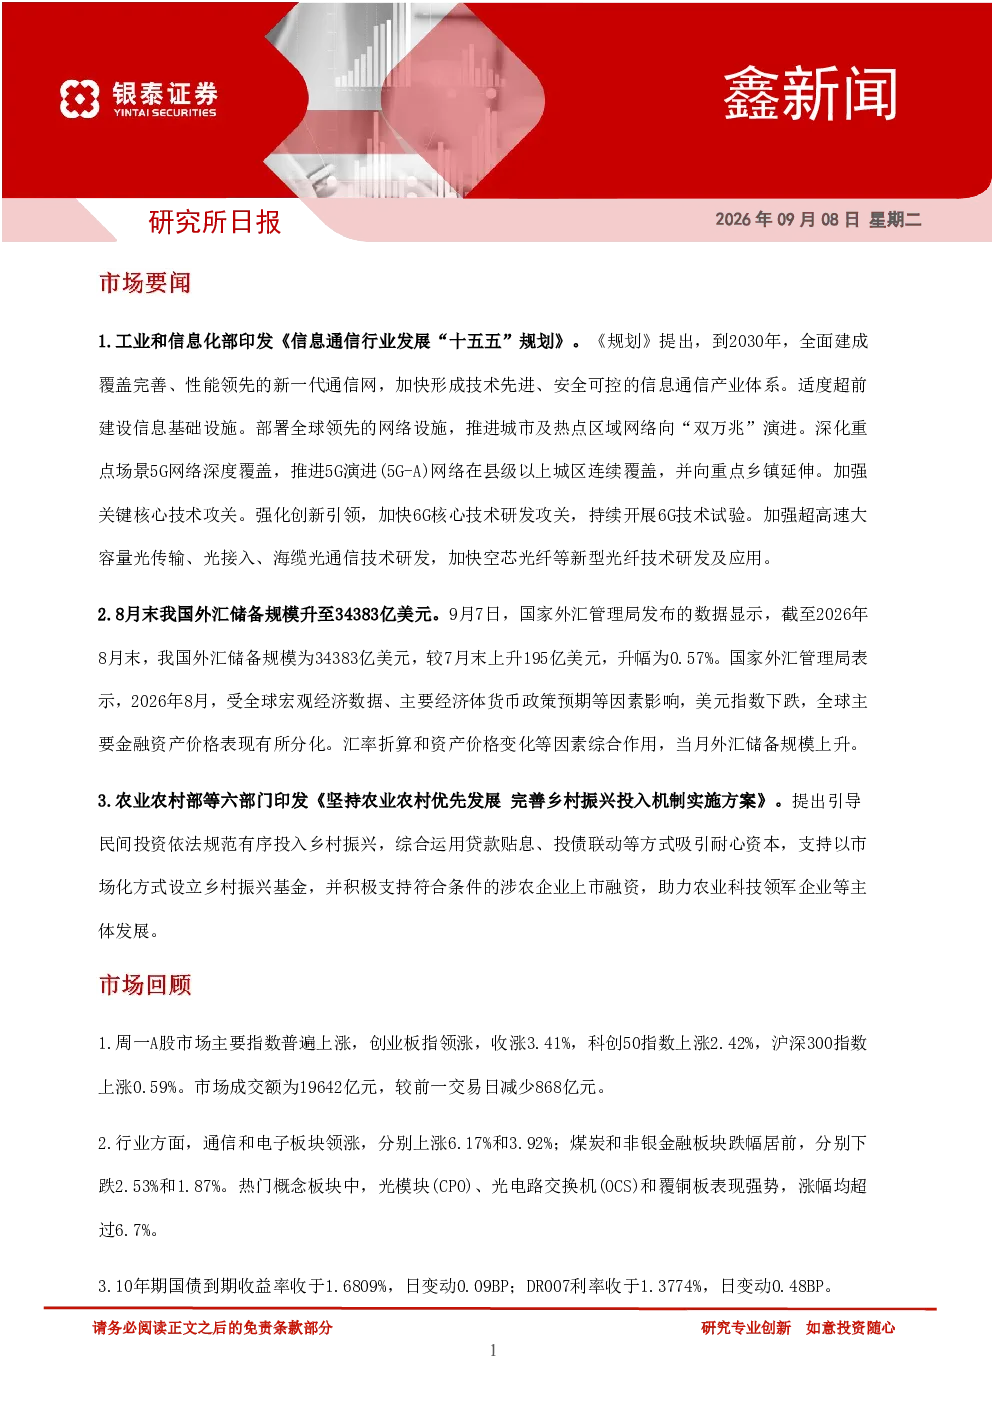
这份研报涵盖了政策动态、宏观经济与外汇、市场表现、瑞银A股策略研讨会核心观点以及风险提示。政策动态方面,工信部发布了《信息通信行业发展“十五五”规划》,目标至2030年建成新一代通信网,推进5G-A网络覆盖,并加速6G技术研发。农业农村部等六部门印发了《完善乡村振兴投入机制实施方案》,鼓励民间投资,支持涉农企业上市融资。宏观经济与外汇方面,8月末我国外汇储备规模升至34383亿美元,环比增长0.57%,主要受美元指数下跌和汇率折算影响。市场表现方面,A股主要指数普遍上涨,创业板指领涨3.41%,成交额19642亿元。通信和电子板块领涨,光模块等概念股表现强势;煤炭和非银金融板块下跌。10年期国债收益率1.6809%,DR007利率1.3774。瑞银A股策略研讨会核心观点包括下半年经济或实现4.5%-5.0%增长,投资和货币宽松(降息)是关键政策杠杆。AI产业链将驱动半导体投资周期,2027年晶圆厂资本开支将大幅超预期,持续至2028-2029年。AI发展路径方面,中国聚焦商业化,美国领跑创新,AI投资热度高。新兴赛道包括自动驾驶、低空经济、企业级AI和生物医药AI,分别面临安全性、监管、数据安全、行业专用模型、临床管线和验证数据等挑战。风险提示包括政策力度不及预期、房地产市场调整超预期、中美紧张关系升温。
AI产业链的发展趋势如何?
AI产业链的发展趋势显示,AI将驱动半导体投资周期,预计2027年晶圆厂资本开支将大幅超预期,并持续至2028-2029年,硬件需求长期向好。中国聚焦AI的商业化应用,以低成本和制造能力为核心,而美国则在创新方面领先。AI投资热度持续高涨,预计2025-2026年70%-80%的风险投资将流向AI领域。在新兴赛道方面,自动驾驶的发展关键在于安全性,需要监管发挥作用;低空经济预计2024年迎来转折点,物流应用可能在2027年实现商业化,载人服务则有望在2030年后普及;企业级AI目前处于早期阶段,依赖API,数据安全和行业专用模型是主要挑战,未来趋势将是领域专精模型;生物医药AI已从概念验证进入交付验证阶段,长期护城河在于临床管线和验证数据积累。
研报重点分析了哪些方向?
研报重点分析了政策动态、宏观经济与外汇、市场表现、AI产业链以及新兴赛道的多个方向。政策动态方面,关注工信部发布的《信息通信行业发展“十五五”规划》和农业农村部等六部门印发的《完善乡村振兴投入机制实施方案》。宏观经济与外汇方面,分析了8月末我国外汇储备规模的增长情况及其原因。市场表现方面,关注A股主要指数的走势、成交额变化以及通信和电子板块的表现。AI产业链方面,深入探讨了AI对半导体投资周期的影响、AI发展路径的差异以及AI投资热度的变化。新兴赛道方面,重点分析了自动驾驶、低空经济、企业级AI和生物医药AI的发展阶段、关键挑战和未来趋势。此外,还提示了政策力度不及预期、房地产市场调整超预期、中美紧张关系升温等风险因素。
当前市场现状如何判断?
当前市场现状显示A股主要指数普遍上涨,创业板指领涨3.41%,成交额达到19642亿元,通信和电子板块表现强势,光模块等概念股表现突出,而煤炭和非银金融板块则出现下跌。10年期国债收益率为1.6809%,DR007利率为1.3774%。在外汇方面,8月末我国外汇储备规模升至34383亿美元,环比增长0.57%,主要受美元指数下跌和汇率折算影响。整体来看,市场呈现结构性分化,部分板块表现强劲,而另一些板块则面临压力。宏观经济方面,下半年经济增长预期在4.5%-5.0%,投资和货币宽松是关键政策杠杆。这些数据和信息为投资者提供了当前市场的多维度判断依据。
研报提示了哪些风险?
研报提示了多项风险因素,包括政策力度不及预期、房地产市场调整超预期以及中美紧张关系升温。政策力度不及预期可能导致经济刺激效果减弱,影响市场信心和投资预期。房地产市场调整超预期可能引发金融风险,对相关产业链和股市产生负面影响。中美紧张关系升温可能加剧国际地缘政治风险,影响全球资本流动和市场情绪。这些风险因素需要投资者密切关注,并在投资决策中充分考虑。此外,新兴赛道如自动驾驶、企业级AI等也面临各自的风险,如技术成熟度、数据安全、行业专用模型等挑战,需要谨慎评估。