猜你想问
镍价近期走势如何?
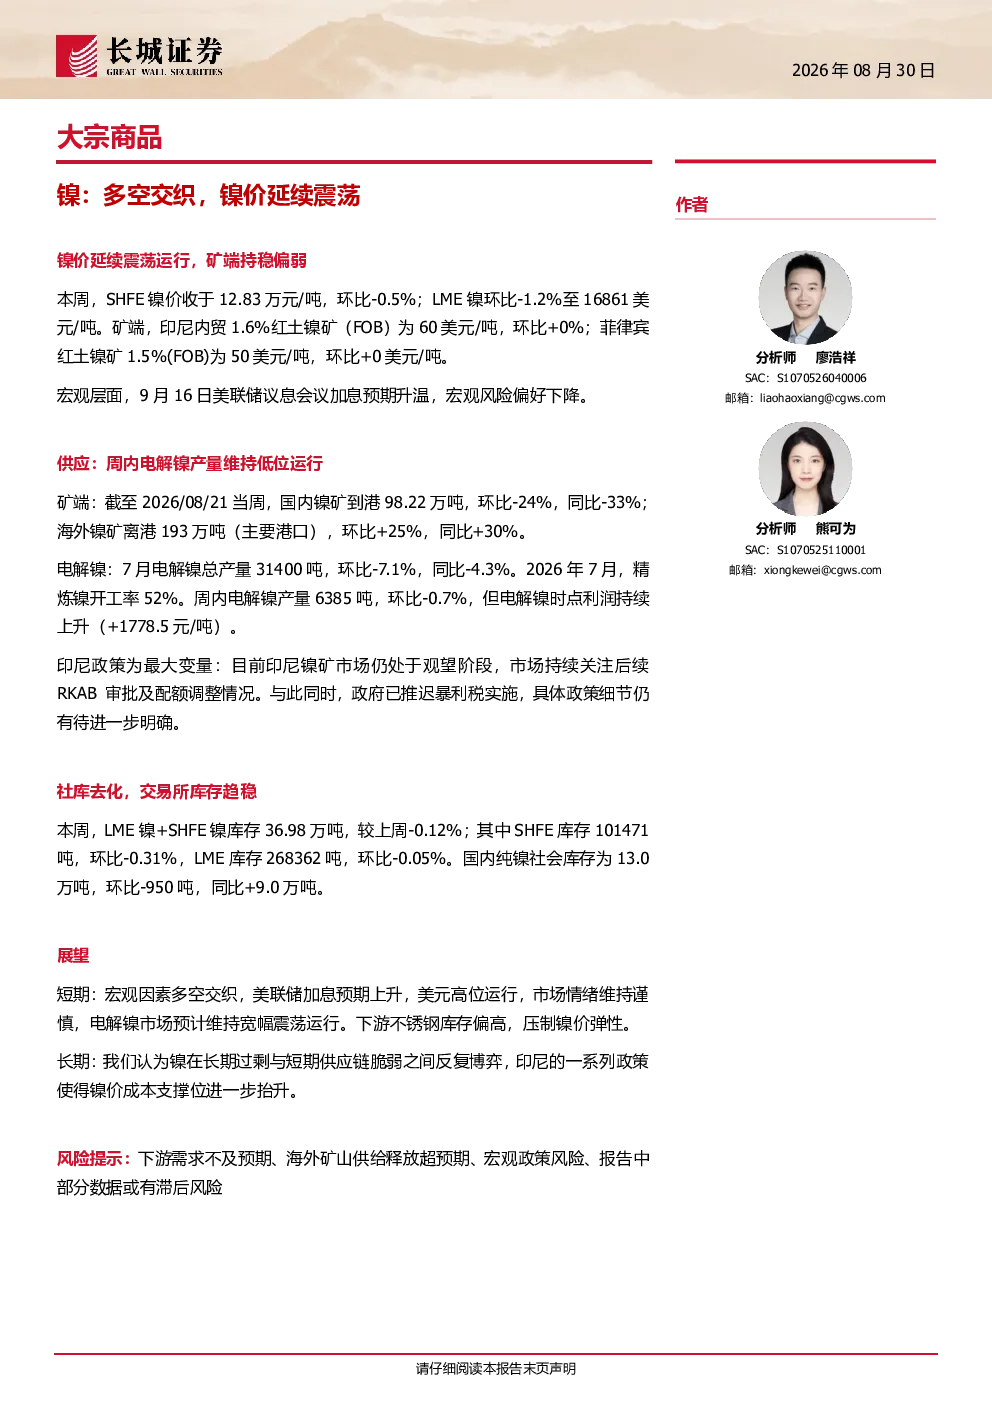
本周SHFE镍价收于12.83万元/吨,环比下降0.5%;LME镍价环比下降1.2%至16861美元/吨。矿端价格保持稳定,印尼内贸红土镍矿价格为60美元/吨,菲律宾红土镍矿价格为50美元/吨。镍价延续震荡运行,主要受宏观因素和供需关系影响。
镍行业未来发展趋势是什么?
镍行业长期处于过剩与短期供应链脆弱的博弈中。印尼政策是关键变量,RKAB审批及配额调整将影响镍价成本支撑位。预计2026-2027年镍市场将从过剩转向紧平衡,但短期内仍将受宏观环境和下游需求影响波动。
本报告重点分析了哪些方面?
报告重点分析了镍价震荡原因,包括宏观层面美联储加息预期升温、供应端电解镍产量低位运行(7月总产量31400吨,环比下降7.1%)、库存变化(交易所库存36.98万吨,国内纯镍社会库存13.0万吨)以及下游300系粗钢和新能源汽车产销数据。
当前镍市场状况如何判断?
当前镍市场情绪谨慎,受美元高位运行和宏观风险偏好下降影响。电解镍市场预计维持宽幅震荡,下游不锈钢库存偏高压制镍价弹性。印尼政策不确定性是市场主要变量,需持续关注其审批及配额调整进展。
本报告有哪些风险提示?
报告提示的主要风险包括:下游需求不及预期可能影响镍价表现;海外矿山供给释放超预期可能加剧市场过剩;宏观政策变化可能带来不确定性;部分报告数据可能存在滞后风险,需谨慎参考。
你可能感兴趣
大宗商品:锡,多空因素交织,锡价高位震荡
有色金属长城证券2026-05-24
镍:多空交织,镍价延续震荡
有色金属长城证券2026-08-30
镍、不锈钢月报:多空交织,镍价震荡不锈钢偏强
中财期货2022-04-08
镍周度报告:多空交织镍价震荡 雨季结束供给压力预期上升
招商期货2016-03-27
镍周报:多空交织,镍价震荡概率加大
中财期货2018-11-19
镍:多空力量交织,镍价震荡运行
有色金属长城证券2026-08-09
多空因素交织,镍价预计宽幅震荡
西南期货2024-02-26
镍周度报告:多空双向交织 镍价剧烈震荡
招商期货2016-07-22
镍周报:多空交织 镍价区间震荡
铜冠金源期货2023-06-12
镍周报:多空交织 镍价震荡
铜冠金源期货2023-08-21